Eenmanszaak oprichten: stappen, kosten en aandachtspunten
Een eenmanszaak oprichten is de snelste en goedkoopste manier om in Nederland te starten met ondernemen: één bezoek aan de KVK, een eenmalige inschrijfvergoeding en je bent binnen een halfuur operationeel. De keerzijde is reëel: er bestaat juridisch geen scheiding tussen jou en je bedrijf, waardoor zakelijke schulden direct op je privévermogen verhaalbaar zijn. Met de juiste verzekeringen en algemene voorwaarden is dat risico beheersbaar, maar de fiscale voordelen krimpen gestaag en rond een jaarwinst van zes tot zeven ton wordt een andere rechtsvorm de moeite waard.
Inhoud
Belangrijkste inzichten
Twee derde van alle Nederlandse bedrijven is een eenmanszaak, meldt het CBS, wat haar populariteit verklaart maar de fiscale nadelen niet wegneemt.
Een eenmanszaak oprichten kost eenmalig 85,15 euro bij de KVK en geen notaris, maar de terugkerende kosten voor verzekeringen en administratie lopen al snel op tot honderden euro's per maand.
Omdat je privévermogen en bedrijfsvermogen juridisch samenvallen, zijn goede verzekeringen en een heldere administratie geen luxe maar een noodzakelijke basis van elke eenmanszaak.

Twee derde van alle Nederlandse bedrijven is een eenmanszaak, meldt het CBS en toch is dit fiscaal gezien de rechtsvorm die de laatste jaren het snelst aan glans verliest. Wie in 2026 een eenmanszaak wil oprichten, doet dat met een zelfstandigenaftrek die in één jaar tijd meer dan halveerde, aldus Rabobank en met een urencriterium dat onverbiddelijk 1.225 uur blijft eisen.
Dat maakt de keuze scherper dan hij lijkt. Hoe lang blijven de startersfaciliteiten je nog helpen? Vanaf welke winst wordt de eenvoud een dure gewoonte? En hoe dek je die volledige privéaansprakelijkheid af zonder meteen naar een notaris te lopen?
Het antwoord begint bij de kern: hoe simpel of ingewikkeld de rechtsvorm eigenlijk in elkaar zit.
De eenmanszaak in het kort
Een eenmanszaak is de simpelste rechtsvorm die Nederland kent: één eigenaar, geen rechtspersoonlijkheid en geen juridische muur tussen jou en je bedrijf. Wat de zaak bezit, bezit jij. Wat de zaak aan schulden maakt, ben jij persoonlijk verschuldigd. Volgens het CBS is dit met 67 procent van alle Nederlandse bedrijven veruit de meest voorkomende vorm, en dat komt vooral doordat starten laagdrempelig is: inschrijven bij de KVK volstaat, een notaris komt er niet aan te pas.
De term zzp'er hoor je vaak in één adem genoemd, maar dat is geen aparte rechtsvorm. Zzp beschrijft hoe je werkt, namelijk zelfstandig zonder personeel; de eenmanszaak is de juridische jas die vrijwel elke zzp'er daarbij kiest. Wil je samen met iemand anders ondernemen, dan kom je al snel bij een VOF uit, want een eenmanszaak kent per definitie één eigenaar (wel meerdere medewerkers, maar één baas). Wordt je winst structureel hoog of loop je serieuze aansprakelijkheidsrisico's, dan komt de BV in beeld met haar eigen rechtspersoonlijkheid en gescheiden vermogen.
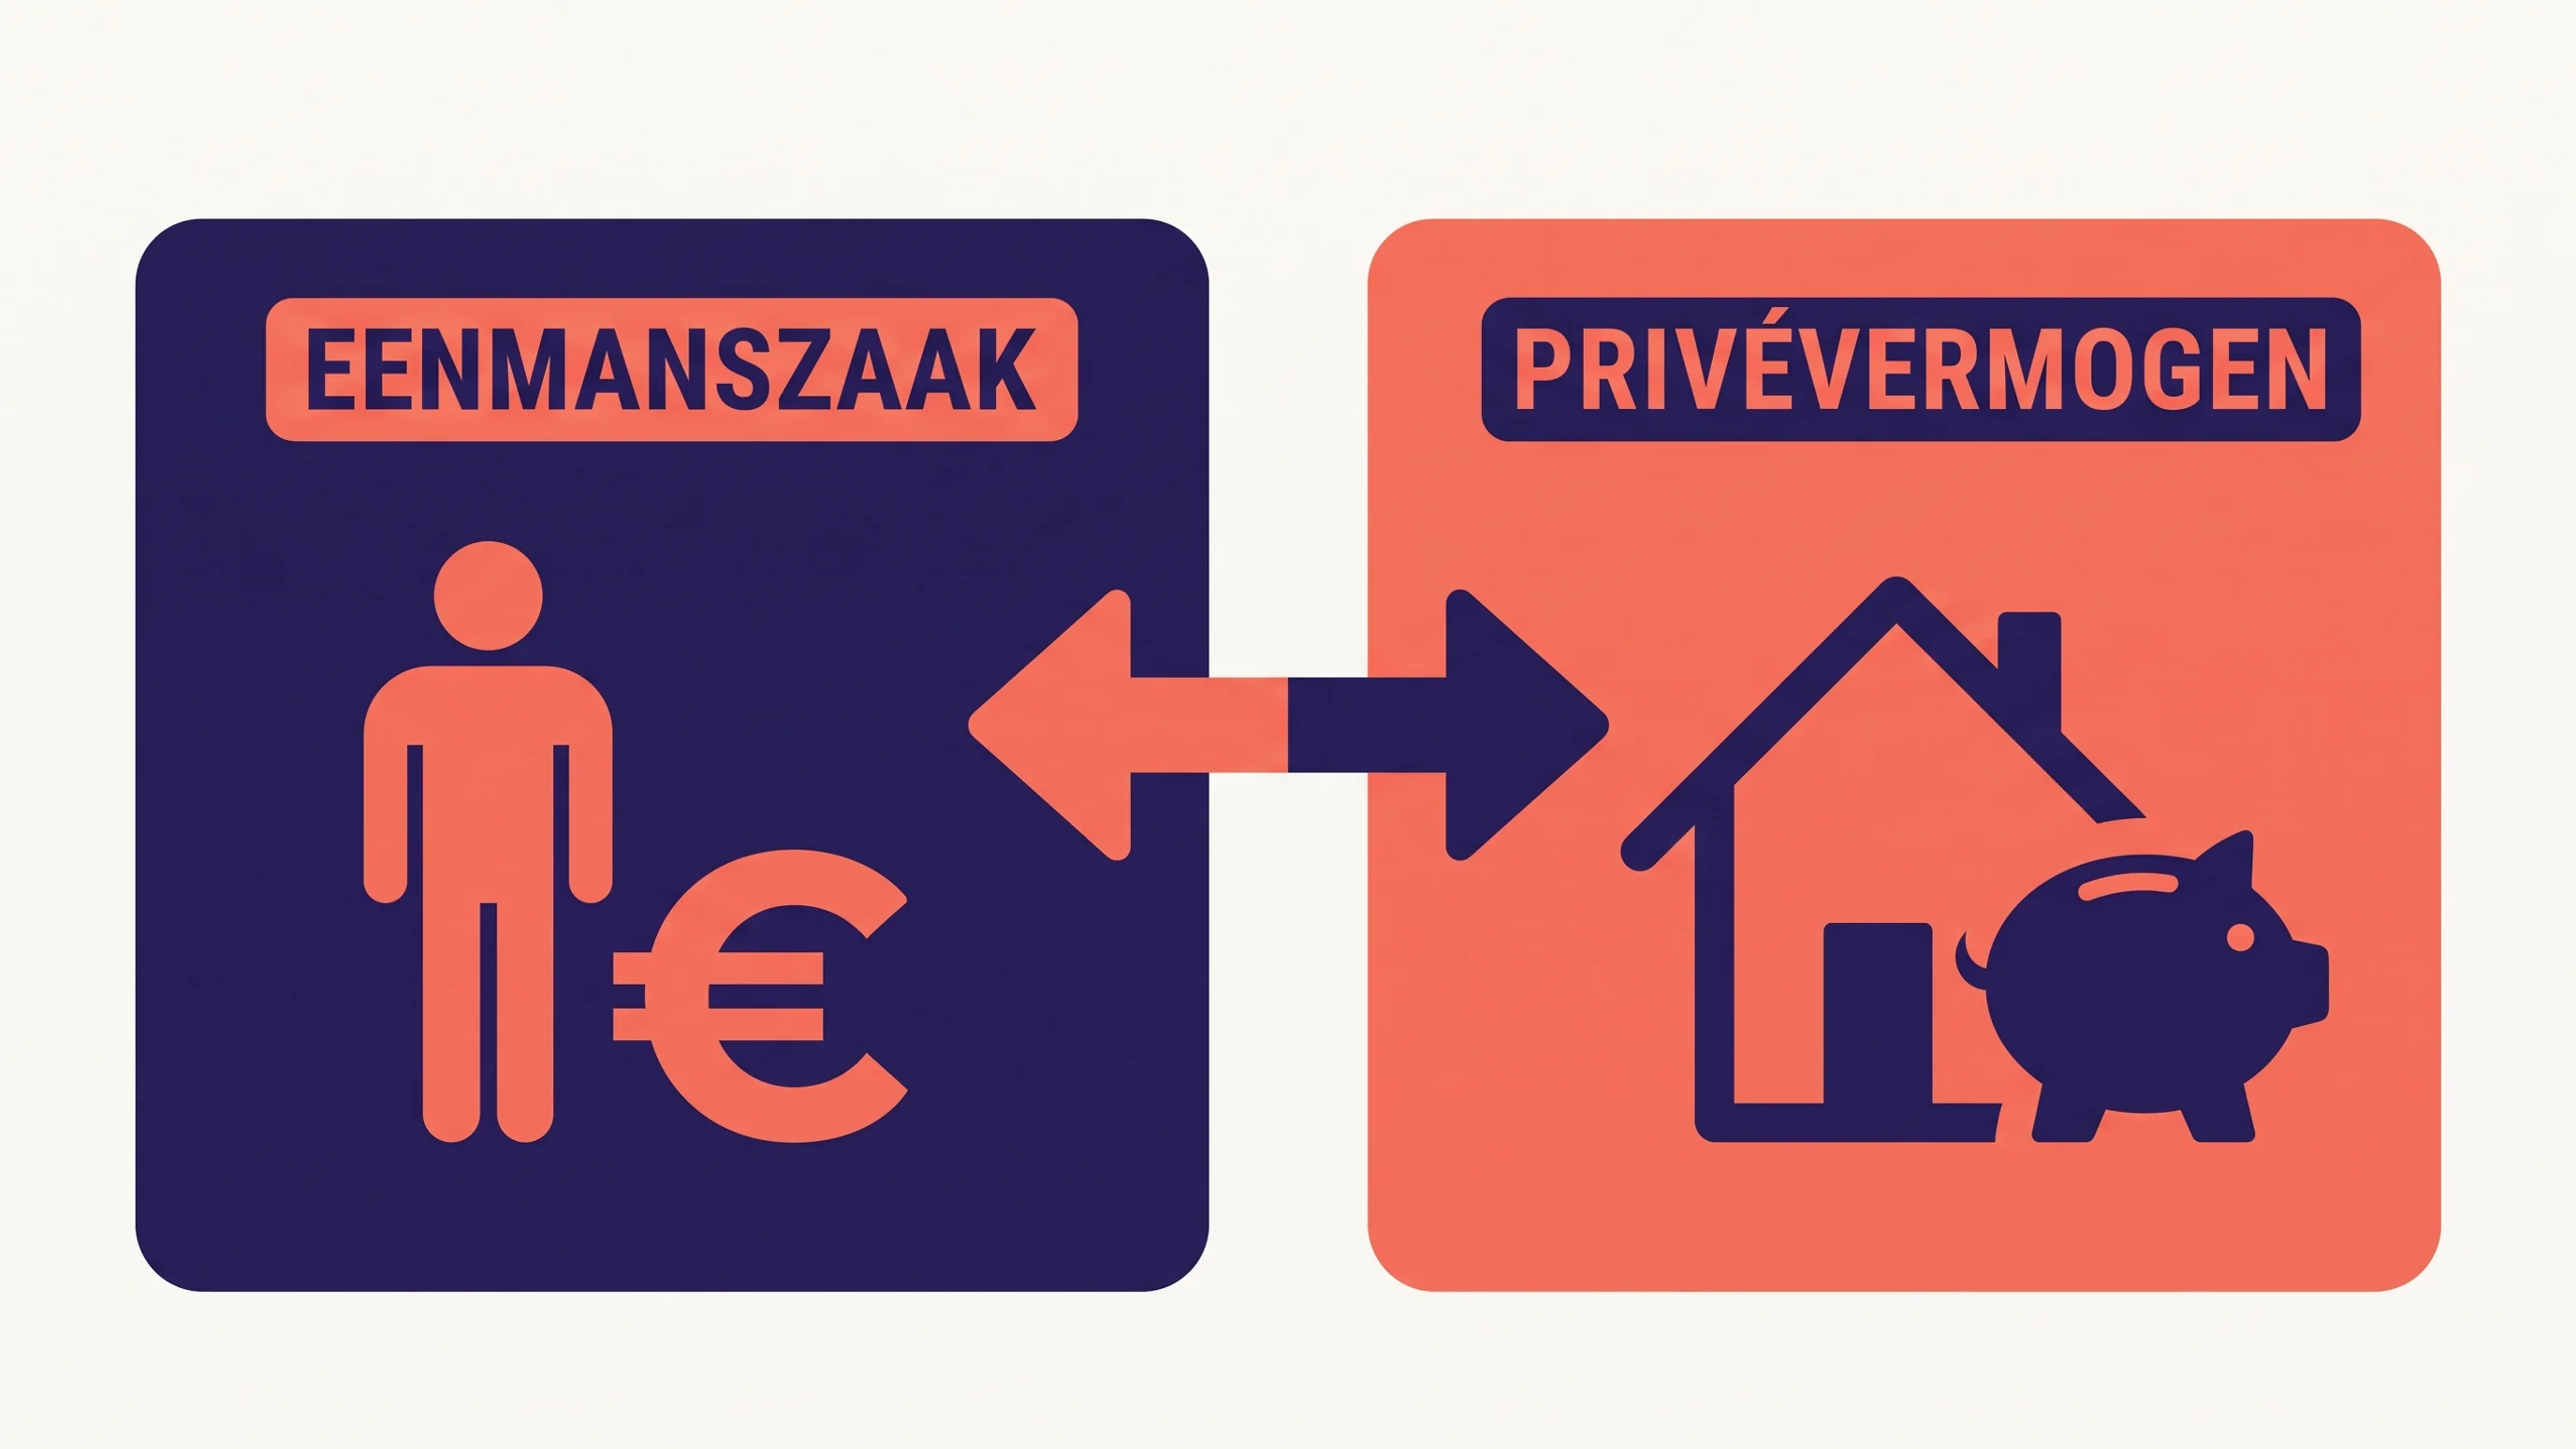
Voor de meeste starters is de eenmanszaak een prima keuze. Je profiteert van startersfaciliteiten in de inkomstenbelasting, je administratie blijft overzichtelijk en je kunt morgen aan de slag. De inschrijving zelf is in een halfuur geregeld. De beslissingen eromheen bepalen of het jarenlang goed werkt: hoe je aansprakelijkheid afdekt, welke fiscale keuzes je maakt, hoe je je administratie inricht en wanneer je rechtsvorm te klein wordt.
Zo schrijf je je in bij de KVK
De inschrijving verloopt in twee stappen: online voorbereiden en fysiek langsgaan. Op kvk.nl vul je vooraf het digitale formulier in met je persoonsgegevens, gekozen handelsnaam, vestigingsadres en een SBI-code die je hoofdactiviteit beschrijft. Doe dat serieus, want een volledig ingevuld formulier beperkt je afspraak aan de balie tot ongeveer een halfuur. Sla je deze stap over, dan zit je er zo een uur of langer.
De SBI-code kiest je hoofdbezigheid uit de standaard bedrijfsindeling. Twijfel je tussen codes, kies er dan één die het beste dekt wat je feitelijk gaat doen en vul aan met een korte omschrijving. Meerdere activiteiten? Je mag tot drie codes registreren. De code bepaalt niet je fiscale behandeling, maar wel of banken, verzekeraars en potentiële klanten je bedrijf herkennen in registers.
Je handelsnaam mag geen verwarring wekken met bestaande bedrijven of merken. Doe een gratis check in het Handelsregister en in het merkenregister voordat je vast zit aan briefpapier en een domeinnaam. Als vestigingsadres geldt de plek waar je feitelijk werkt. Dat mag je thuisadres zijn, ook als je huurt (check je huurcontract op een verbod op bedrijfsvoering) of een tijdelijke werkplek zoals een flexplek met een postadres, mits daar echt bedrijfsactiviteit plaatsvindt. Een puur virtueel adres accepteert de KVK niet.
Voor de afspraak boek je online een tijdslot bij een KVK-locatie naar keuze. Neem een geldig legitimatiebewijs mee (paspoort, ID-kaart of rijbewijs) en eventueel een bewijs van je woon- of vestigingsadres als het adres afwijkt. Aan de balie controleren ze je identiteit, teken je het formulier en betaal je de eenmalige inschrijfvergoeding van 85,15 euro (bron: Kamer van Koophandel, 2026). Je KVK-nummer krijg je meteen mee, zodat je vanaf dat moment officieel ondernemer bent.
De Belastingdienst neemt het daarna over. Binnen enkele werkdagen ontvang je automatisch per post je btw-identificatienummer voor op facturen en je omzetbelastingnummer voor de aangiften. Zelf hoef je daarvoor geen aanvraag in te dienen.
Wat kost het oprichten van een eenmanszaak?
De opstart is goedkoop: één keer 85,15 euro voor de inschrijving bij de KVK (bron: Kamer van Koophandel, 2026) en verder niets. Geen notaris, geen oprichtingsakte, geen minimumkapitaal. Ter vergelijking: een BV oprichten kost via de notaris grofweg 400 tot 1.000 euro, plus jaarlijkse kosten voor het opstellen en deponeren van een jaarrekening. Daarom beginnen de meeste starters bij de eenmanszaak, ook als ze twijfelen of ze later doorgroeien.
De terugkerende kosten wegen op termijn zwaarder dan die eenmalige inschrijving. Reken op de volgende posten:
- Boekhoudsoftware: 10 tot 40 euro per maand voor een zzp-pakket dat facturen, bonnen en btw-aangifte aankan. Wil je er niet naar omkijken, dan kies je een uitgebreider pakket rond 40 tot 90 euro.
- Zakelijke rekening: sommige banken verplichten die voor ondernemers, andere niet. Voor je eigen overzicht is een aparte rekening sowieso aan te raden; reken op 5 tot 15 euro per maand.
- Aansprakelijkheidsverzekering: een bedrijfsaansprakelijkheidsverzekering dekt schade aan anderen, een beroepsaansprakelijkheidsverzekering dekt fouten in je advies of werk. Samen kom je vaak uit op 20 tot 60 euro per maand, afhankelijk van je vak.
- Arbeidsongeschiktheid: een AOV is fors (100 tot 300 euro per maand), maar valt niet zomaar te vervangen. Een broodfonds is goedkoper voor de eerste twee ziektejaren, een eigen buffer werkt alleen als je die ook echt opbouwt.
- Domeinnaam en website: een domein kost 10 tot 15 euro per jaar, een eenvoudige website bouw je zelf of laat je maken vanaf een paar honderd euro.
Bij elkaar zit je als startende zzp'er al snel op 150 tot 500 euro per maand aan vaste lasten voor de zaak, waarvan het grootste deel naar verzekeringen gaat. Dat is geen reden om ze over te slaan, wel om ze bewust te kiezen.
Aansprakelijkheid is het meest onderschatte risico
Bij een eenmanszaak bestaat er juridisch geen scheiding tussen jou en je bedrijf. Gaat er iets mis (een klant lijdt schade door jouw werk, een leverancier blijft onbetaald, een rechtszaak loopt verkeerd af) dan kunnen schuldeisers verhaal halen op je privévermogen. Je huis, je spaargeld, je auto en zelfs je toekomstige inkomen vallen binnen bereik. Dat blijft in veel startersgidsen bij één zin, terwijl het de belangrijkste beslissing achter de rechtsvorm is.
Je partner loopt vaak mee in het risico
Ben je getrouwd of geregistreerd partner in gemeenschap van goederen, dan is het vermogen van je partner ook aansprakelijk voor zakelijke schulden. Voor huwelijken gesloten vanaf 1 januari 2018 geldt standaard de beperkte gemeenschap, wat al iets scheelt, maar gezamenlijke bezittingen (het huis, de gezamenlijke rekening, spaargeld dat tijdens het huwelijk is opgebouwd) blijven vatbaar. Huwelijkse voorwaarden of partnerschapsvoorwaarden bij de notaris kunnen dat afschermen door vermogens strikt gescheiden te houden. Een samenlevingscontract regelt onderlinge afspraken maar biedt tegenover schuldeisers geen bescherming: samenwoners zijn juridisch geen elkaars vermogensdrager, dus daar zit die koppeling standaard al niet.
Als je serieus onderneemt en je partner heeft eigen vermogen of inkomen dat je wilt beschermen, is een gang naar de notaris voor het opstellen of aanpassen van voorwaarden geen overbodige luxe. Reken op enkele honderden tot ruim duizend euro, afhankelijk van de complexiteit.
Wat je zelf kunt regelen zonder BV
Je hoeft niet meteen naar een BV te vluchten om je risico beheersbaar te maken. Vier maatregelen doen het meeste werk:
- Bedrijfsaansprakelijkheidsverzekering (AVB) dekt schade die je bij anderen veroorzaakt: een omgestoten laptop bij een klant, letsel op je werkplek.
- Beroepsaansprakelijkheidsverzekering (BAV) dekt vermogensschade door fouten in je advies, ontwerp of dienstverlening. Voor consultants, ontwerpers, IT'ers en adviseurs vaak belangrijker dan de AVB.
- Algemene voorwaarden met een aansprakelijkheidsbeperking die je vóór opdrachtaanvaarding overhandigt of naar verwijst. Beperk je aansprakelijkheid bijvoorbeeld tot het factuurbedrag of tot wat je verzekeraar uitkeert.
- Een aparte zakelijke rekening die zakelijke inkomsten en uitgaven strikt scheidt van privé. Juridisch heft dat de aansprakelijkheid niet op, maar het maakt je administratie schoner en voorkomt discussies bij een controle of geschil.
Wanneer de BV wel de betere keuze is
Voor de meeste zzp'ers en kleine eenmanszaken volstaat de combinatie van verzekeringen en goede voorwaarden. De BV wordt inhoudelijk relevant zodra je risico's structureel groter worden dan een verzekering redelijk kan dragen: contracten met hoge boeteclausules, personeel in dienst, fysieke producten met kans op letselschade, of investeringen waarvoor je grote leningen aangaat. Ook als je met meerdere mensen samenwerkt of externe investeerders binnenhaalt, wordt de BV-structuur logischer. Blijf je een solo-adviseur of vakman met beperkte contractwaarden, dan is de eenmanszaak juridisch prima werkbaar, mits je verzekering en voorwaarden op orde zijn.
Fiscale voordelen en verplichtingen
Als ondernemer met een eenmanszaak betaal je inkomstenbelasting in box 1 over je winst. Die winst is je omzet min je zakelijke kosten en min een aantal aftrekposten die het IB-ondernemerschap aantrekkelijk maken. Daar zit tegelijk de bewegende bodem: het kabinet bouwt de belangrijkste aftrek in hoog tempo af.
Zelfstandigenaftrek en startersaftrek
De zelfstandigenaftrek bedraagt in 2025 nog 2.470 euro (bron: Belastingdienst) en zakt in 2026 naar 1.200 euro (bron: Rabobank). De lijn loopt daarna door richting circa 900 euro in 2027. Wie zijn businessplan bouwt op de aftrek van een paar jaar geleden, rekent zich rijk: het fiscale voordeel voor zzp'ers is in vijf jaar tijd meer dan gehalveerd. Voor starters komt daar de startersaftrek van 2.123 euro bovenop, maximaal drie keer te gebruiken in je eerste vijf jaar als ondernemer (bron: Belastingdienst, 2025). Die extra aftrek verzacht de eerste jaren, maar verandert de dalende lijn daarna niet.
Om beide af te mogen trekken moet je aan het urencriterium voldoen: minimaal 1.225 uur per jaar besteed aan je onderneming. Dat zijn niet alleen declarabele uren, ook acquisitie, administratie, scholing en reistijd tellen mee. Je moet het wel aannemelijk kunnen maken, dus een urenregistratie is geen formaliteit. Start je halverwege het jaar, dan geldt het criterium onverkort; alleen bij starters wordt soepeler gekeken naar het startjaar.
MKB-winstvrijstelling en tarief
Na aftrek van de zelfstandigen- en startersaftrek mag je nog eens een percentage van de resterende winst aftrekken via de MKB-winstvrijstelling. Dat percentage schommelt de laatste jaren rond de 12 tot 13 procent en geldt automatisch, zonder urencriterium. Over wat dan overblijft betaal je het reguliere IB-tarief van box 1, waar loon en winst bij elkaar worden opgeteld. Onder de eerste tariefschijf blijft de belastingdruk relatief mild; verdien je fors meer, dan tikt het tweede tarief snel aan.
Btw en voorlopige aanslag
Voor de btw doe je in de regel per kwartaal aangifte. Je draagt de btw af die je klanten hebben betaald, min de btw op je zakelijke inkomsten en kosten. Verkoop je vooral aan particulieren en blijf je onder de omzetgrens, dan is de kleineondernemersregeling het overwegen waard (die komt in de volgende sectie aan bod).
De inkomstenbelasting loopt via een voorlopige aanslag: de Belastingdienst schat je winst en int in maandelijkse termijnen alvast belasting. Schat je te laag in, dan krijg je bij de definitieve aangifte een naheffing plus belastingrente. Schat je te hoog, dan leen je feitelijk gratis geld aan de fiscus. Een tussentijdse aanpassing van de voorlopige aanslag is met een paar klikken geregeld en voorkomt vervelende verrassingen.
Zelf doen of uitbesteden
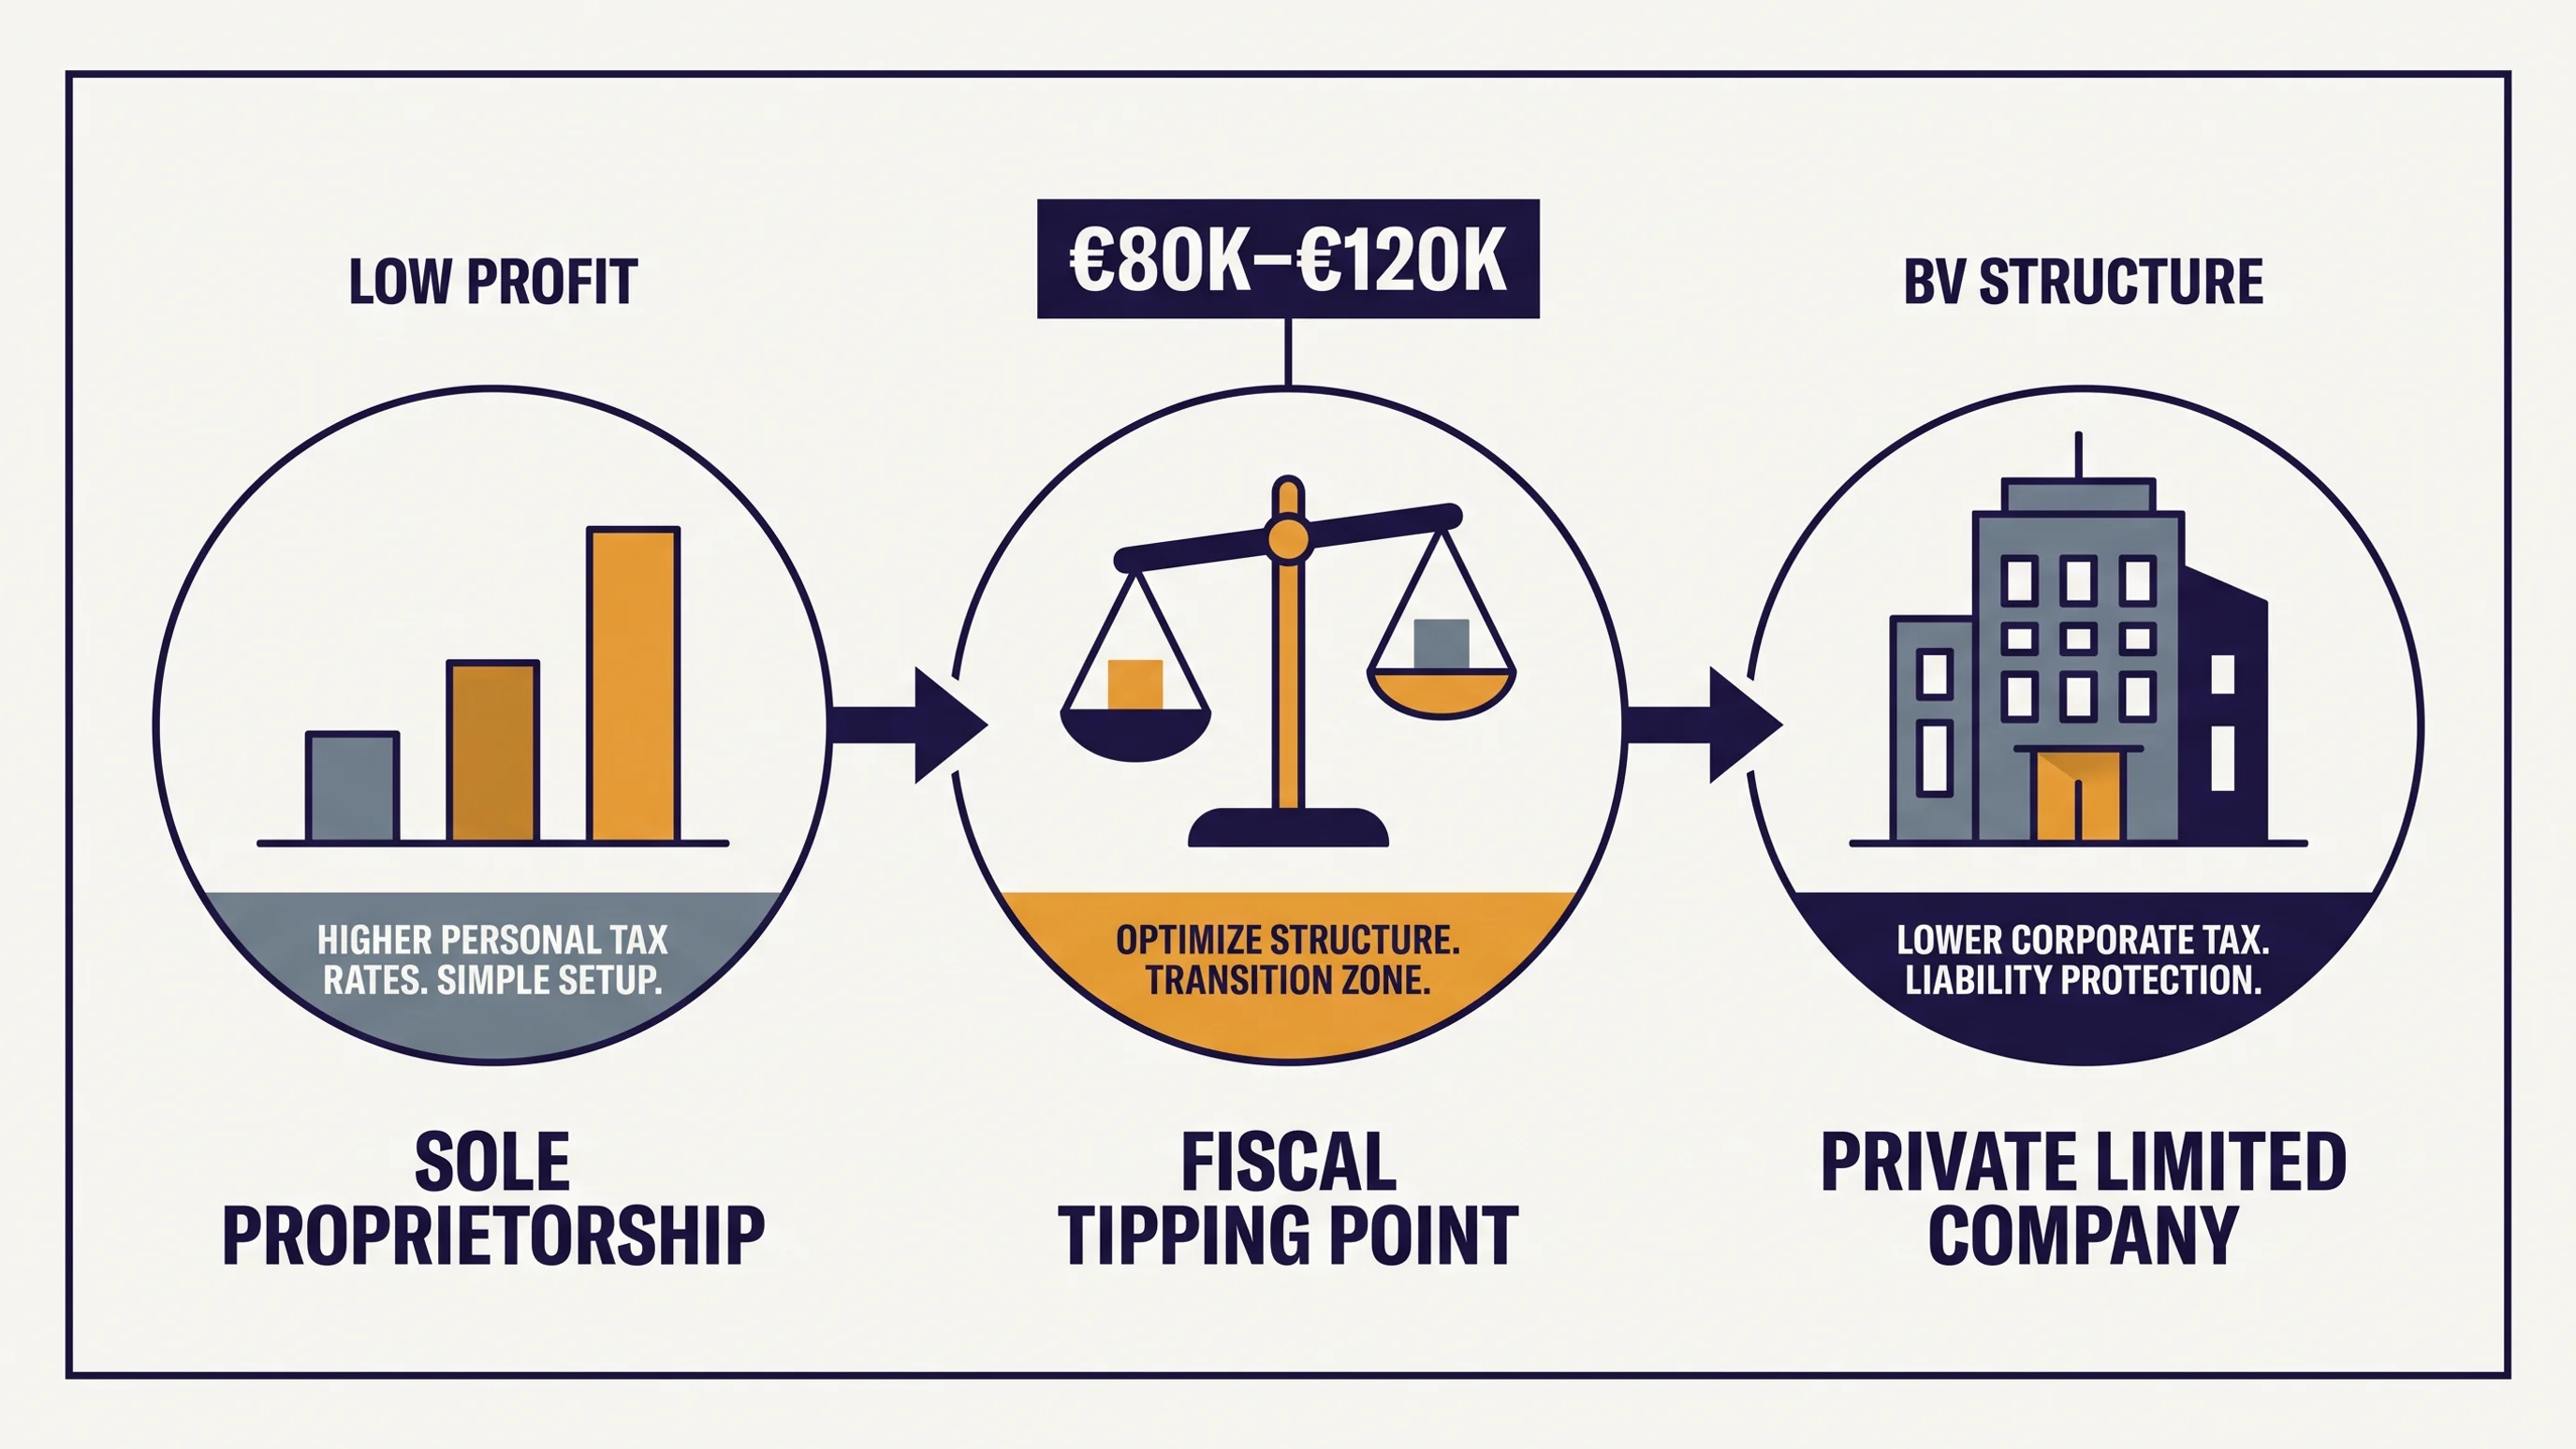
Bij een overzichtelijke administratie kun je btw-aangifte en aangifte inkomstenbelasting prima zelf doen met een zzp-boekhoudpakket van 10 tot 30 euro per maand. Zodra je met investeringsaftrek, auto van de zaak, personeel of internationale omzet te maken krijgt, wordt een boekhouder of accountant sneller de moeite waard. Reken op 75 tot 150 euro per maand voor doorlopende ondersteuning, of een eenmalige controle van 150 tot 300 euro per jaar als je de rest zelf doet. Het fiscale omslagpunt naar een BV ligt grofweg tussen 80.000 en 120.000 euro jaarwinst (bron: Firm24, 2026); daarover verderop meer.
Wel of geen KOR aanvragen?
De kleineondernemersregeling is een btw-vrijstelling die je direct bij je inschrijving kunt aanvragen. Blijf je onder de 20.000 euro omzet per kalenderjaar, dan reken je geen btw aan je klanten, doe je geen kwartaalaangifte en vervalt vrijwel je hele btw-administratie. In ruil daarvoor mag je ook geen btw terugvragen op je inkopen en investeringen.
Wanneer de KOR gunstig uitpakt
De regeling werkt het best voor dienstverleners die vooral aan particulieren leveren en weinig zakelijke inkoop hebben: kappers aan huis, yogadocenten, tekstschrijvers, muziekleraren, coaches. Je factuur wordt 21 procent goedkoper voor je klant (of je marge groter bij dezelfde prijs) en je bent de kwartaalaangifte kwijt. Ook als je er iets bij doet naast een baan en de omzet bescheiden blijft, scheelt het merkbaar administratie.
Wanneer je beter niet aanmeldt
Verkoop je aan zakelijke klanten, dan maakt het hen niet uit of er btw op de factuur staat; die verrekenen ze toch. Jij verliest wél het recht op btw-teruggave op je eigen kosten, dus dan werkt de KOR tegen je. Hetzelfde geldt voor webshops en ondernemers met veel inkoop, en voor iedereen die grote investeringen plant (auto, apparatuur, voorraad). Wil je snel groeien, dan is de omzetdrempel een lastige rem: overschrijd je de 20.000 euro, dan val je direct terug in het reguliere btw-regime en mag je je drie jaar lang niet opnieuw aanmelden.
Aanmelden
Aanmelden gaat via een formulier bij de Belastingdienst. Je verzoek moet minimaal vier weken voor het gewenste kwartaal binnen zijn, anders schuift de ingangsdatum door. Twijfel je bij de start, reken dan een jaar door met en zonder KOR op basis van je verwachte omzet en inkoop. Vaak wijst dat rekensommetje direct de kant op.
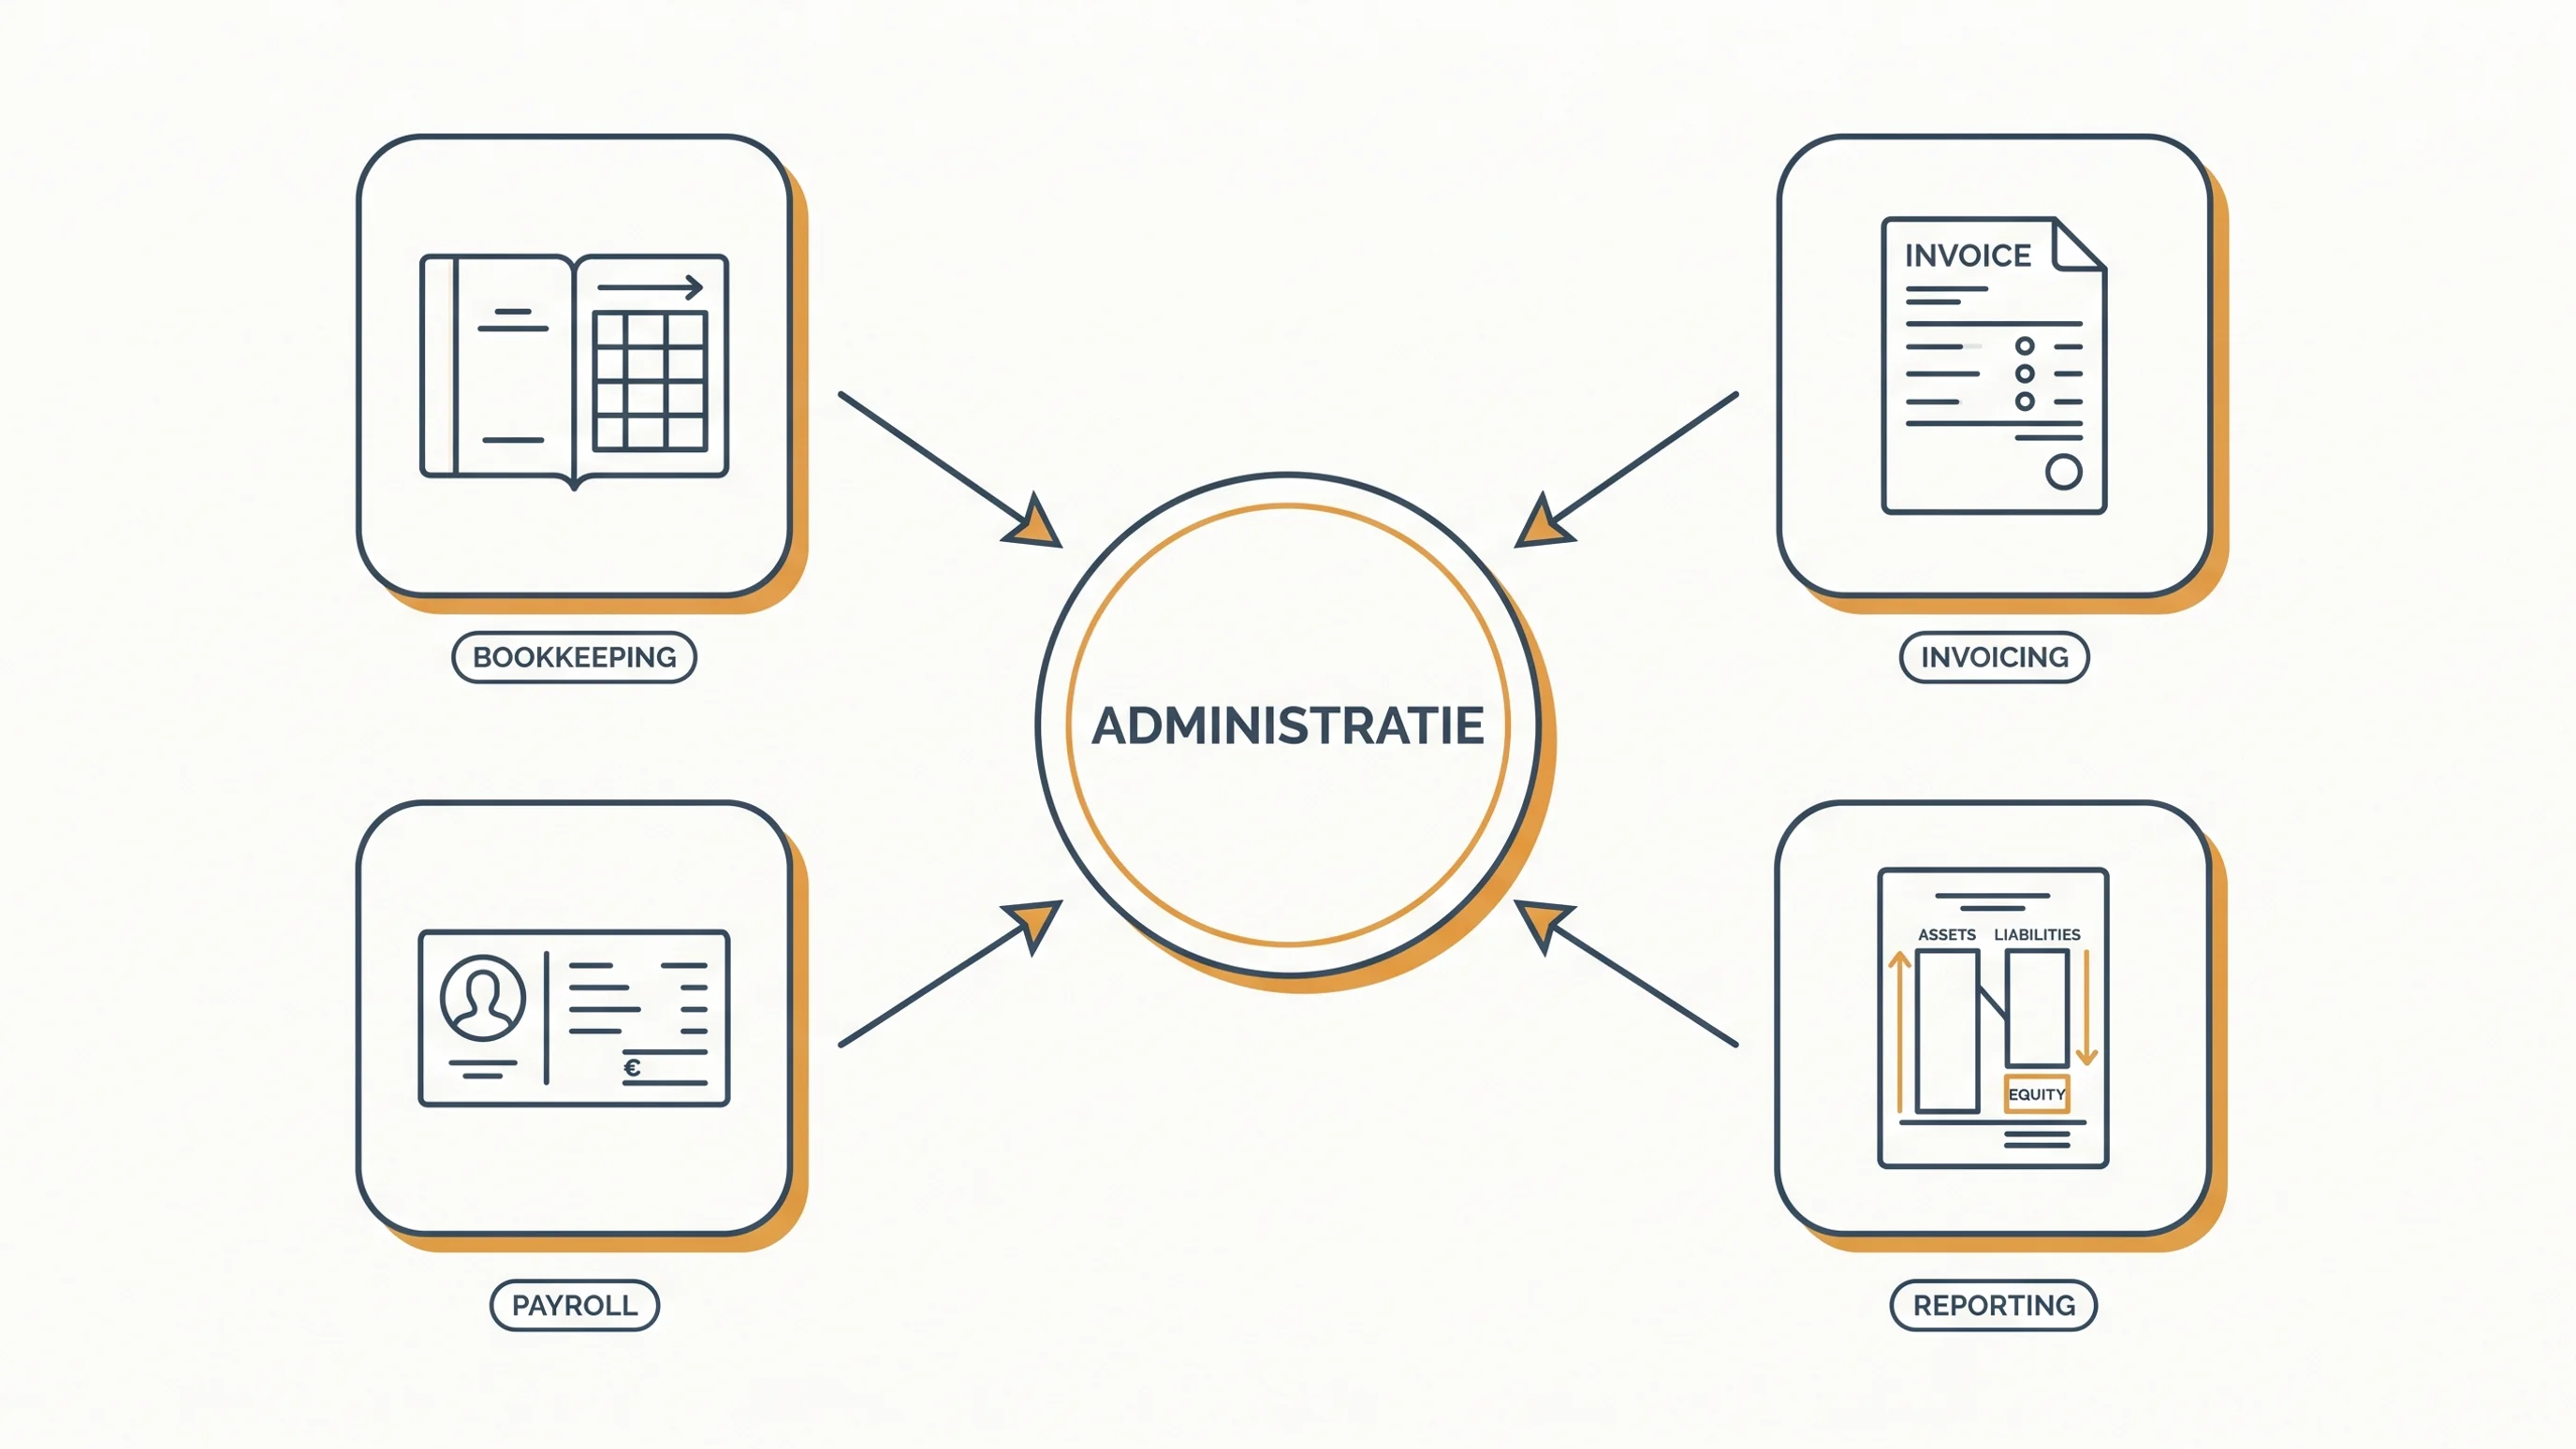
Wat je minimaal bijhoudt in je administratie
De wet verplicht elke ondernemer een administratie te voeren en die zeven jaar te bewaren. Voor gegevens over onroerend goed geldt tien jaar. Dat lijkt lang, maar het is de termijn waarbinnen de Belastingdienst je aangiften mag controleren en corrigeren. Digitaal bewaren mag, mits de bestanden leesbaar en compleet blijven.
De basis die je in huis moet hebben
Vijf onderdelen vormen het minimum:
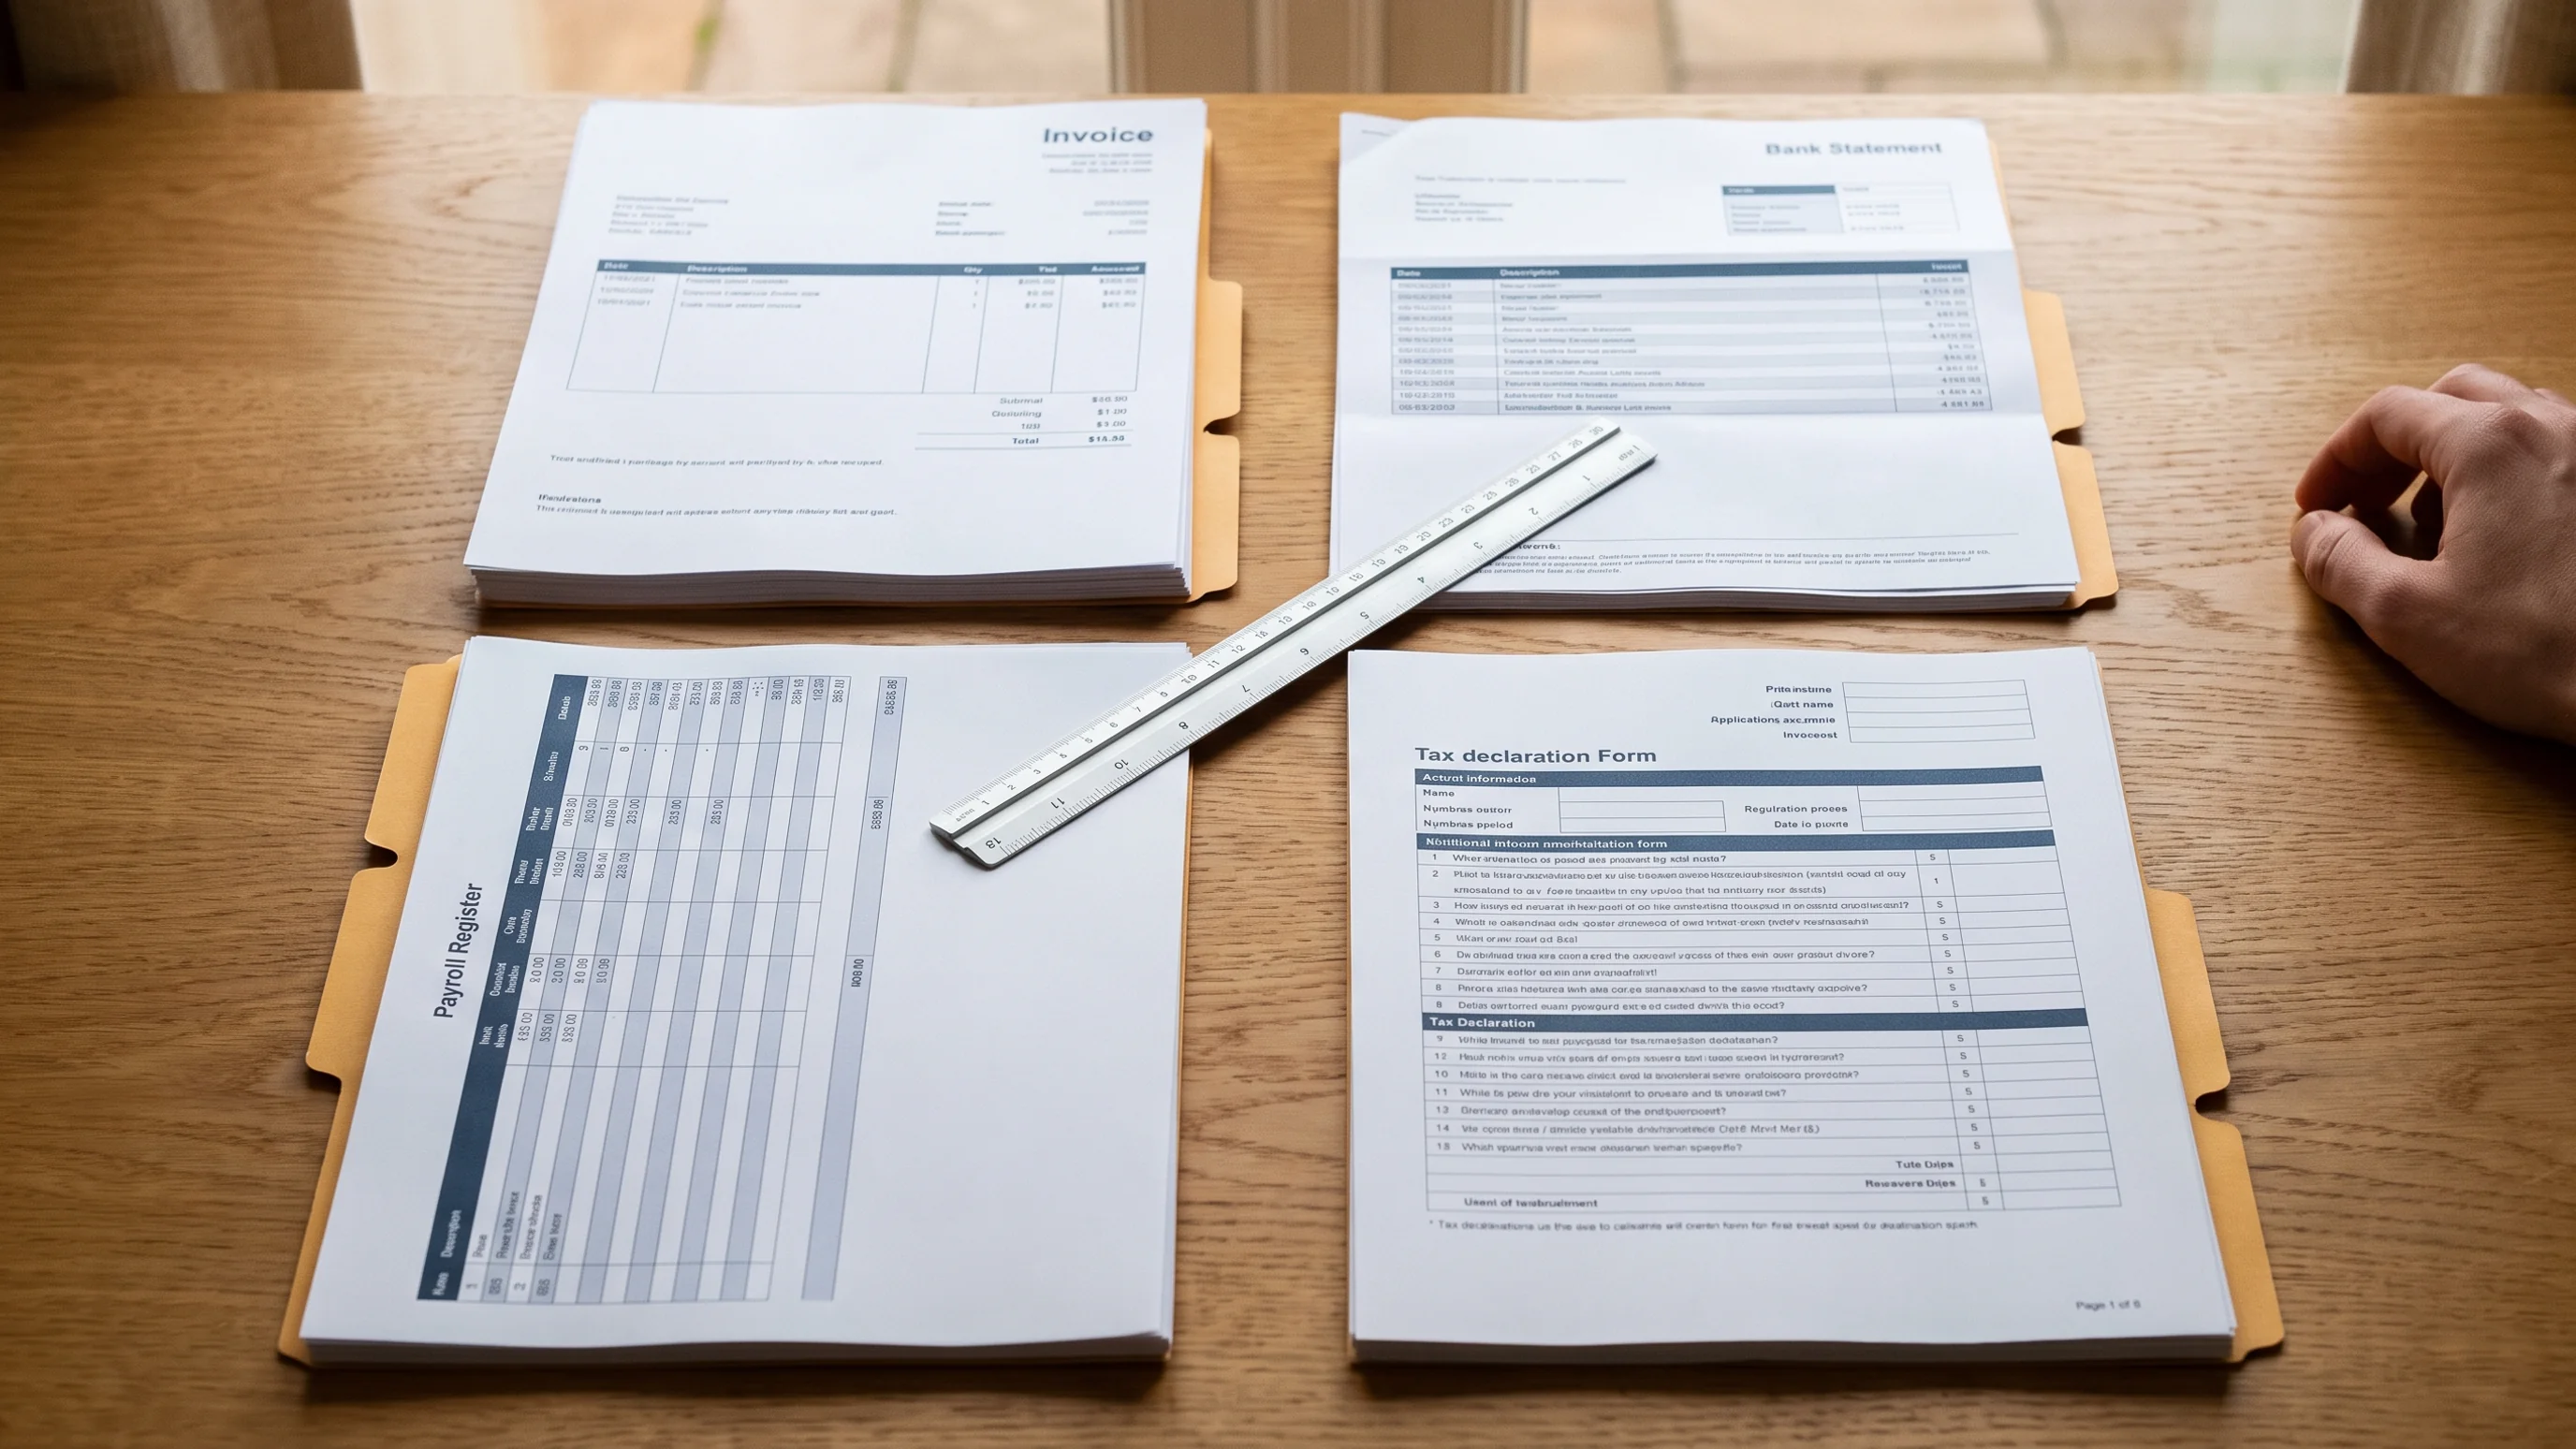
- Verkoopfacturen met de wettelijk verplichte gegevens: je naam en adres, KVK-nummer, btw-identificatienummer, factuurdatum, uniek factuurnummer, gegevens van de klant, omschrijving, bedrag exclusief btw, btw-tarief en -bedrag.
- Inkoopfacturen en bonnen van al je zakelijke kosten. Een verdwenen tankbon of lunchbon kost je de aftrek.
- Bankafschriften van een aparte zakelijke of ondernemersrekening. Zakelijk en privé door elkaar op één rekening werkt in theorie, in de praktijk word je er gek van.
- Kilometeradministratie als je een auto zakelijk rijdt of privé rijdt met een auto van de zaak. Datum, begin- en eindstand, route en doel.
- Urenregistratie voor het urencriterium van 1.225 uur. Een simpel spreadsheet of app volstaat, mits je het bijhoudt en niet achteraf reconstrueert.
Software of boekhouder
Pakketten als Moneybird, e-Boekhouden en Jortt koppelen je bankrekening, scannen bonnen en genereren facturen die aan de eisen voldoen. Voor 10 tot 30 euro per maand heb je de meeste eenmanszaken op orde. Zelf doen kan prima zolang je administratie overzichtelijk is en je btw-aangifte routine wordt.
Waarde toevoegt een boekhouder of administratiekantoor pas echt bij groei, personeel op de loonlijst, buitenlandse omzet of de OSS-aangifte voor verkopen aan consumenten in de EU. Ook complexe investeringen of een auto van de zaak zijn vaak reden om iemand mee te laten kijken.
Een eenmanszaak hoeft geen jaarrekening te deponeren bij de KVK. Wel doe je jaarlijks aangifte inkomstenbelasting, met een winst-en-verliesrekening en een eenvoudige balans. Goede software rolt beide er met een druk op de knop uit.
Eenmanszaak starten naast een baan
Beginnen met een onderneming terwijl je nog in loondienst zit, is fiscaal gewoon toegestaan. De Belastingdienst kijkt niet raar op van een tweede inkomstenbron; je werkgever hoeft er in principe ook geen toestemming voor te geven. Wat wel telt: je arbeidscontract. Staat er een concurrentiebeding, een nevenwerkzaamhedenbeding of een verplichting om nevenactiviteiten te melden, dan lees je die eerst goed door en overleg je met je werkgever voor je van start gaat. Een conflict achteraf is duurder dan een gesprek vooraf.
Urencriterium is bijna altijd de bottleneck
De grootste fiscale hobbel is het urencriterium van 1.225 uur per jaar. Dat komt neer op ruim 23 uur per week, elke week, aan je onderneming besteed. Naast een parttime baan van 24 uur is dat pittig maar haalbaar. Naast een fulltime baan van 36 tot 40 uur is het praktisch onhaalbaar, zeker als je ook een privéleven wilt houden. Haal je het urencriterium niet, dan lopen de zelfstandigenaftrek (in 2025 nog 2.470 euro, in 2026 verlaagd naar 1.200 euro volgens Rabobank) en de startersaftrek van 2.123 euro aan je neus voorbij. Blijft de MKB-winstvrijstelling van 12,7 procent overeind, dus helemaal zonder aftrek zit je niet.
Wat het met je belasting doet
Je winst uit onderneming wordt opgeteld bij je loon en samen belast in box 1. Zit je met je loon al in de tweede schijf, dan valt elke euro extra winst direct in het hogere tarief. Reken daar bij een goedlopende bijverdienste rustig 49,5 procent belasting op. Zet dus vanaf je eerste factuur geld apart, anders komt de aanslag hard aan.
Verzekeringen en pensioen
Voor arbeidsongeschiktheid ben je via je werkgever verzekerd voor het loondienstdeel. Voor je ondernemersinkomen niet, dus een AOV of broodfonds is iets om over na te denken zodra je bijverdienste substantieel wordt. Pensioen bouw je alleen op over je salaris, niet over je winst.
Eerlijk: zonder urencriterium is de eenmanszaak fiscaal minder aantrekkelijk dan de reclames doen vermoeden. Maar administratief blijft het simpel, en je kunt rustig testen of je onderneming vlees op de botten krijgt voordat je de sprong maakt.
Wanneer de eenmanszaak te klein wordt
De eenmanszaak past bij de meeste ondernemers jarenlang prima. Voor 67 procent van de Nederlandse bedrijven is dit de gekozen rechtsvorm volgens het CBS, en dat is geen toeval: simpel, goedkoop en fiscaal aantrekkelijk zolang je winst bescheiden blijft. Toch komt er een moment waarop je jezelf de vraag stelt of een BV verstandiger is.
Fiscaal omslagpunt
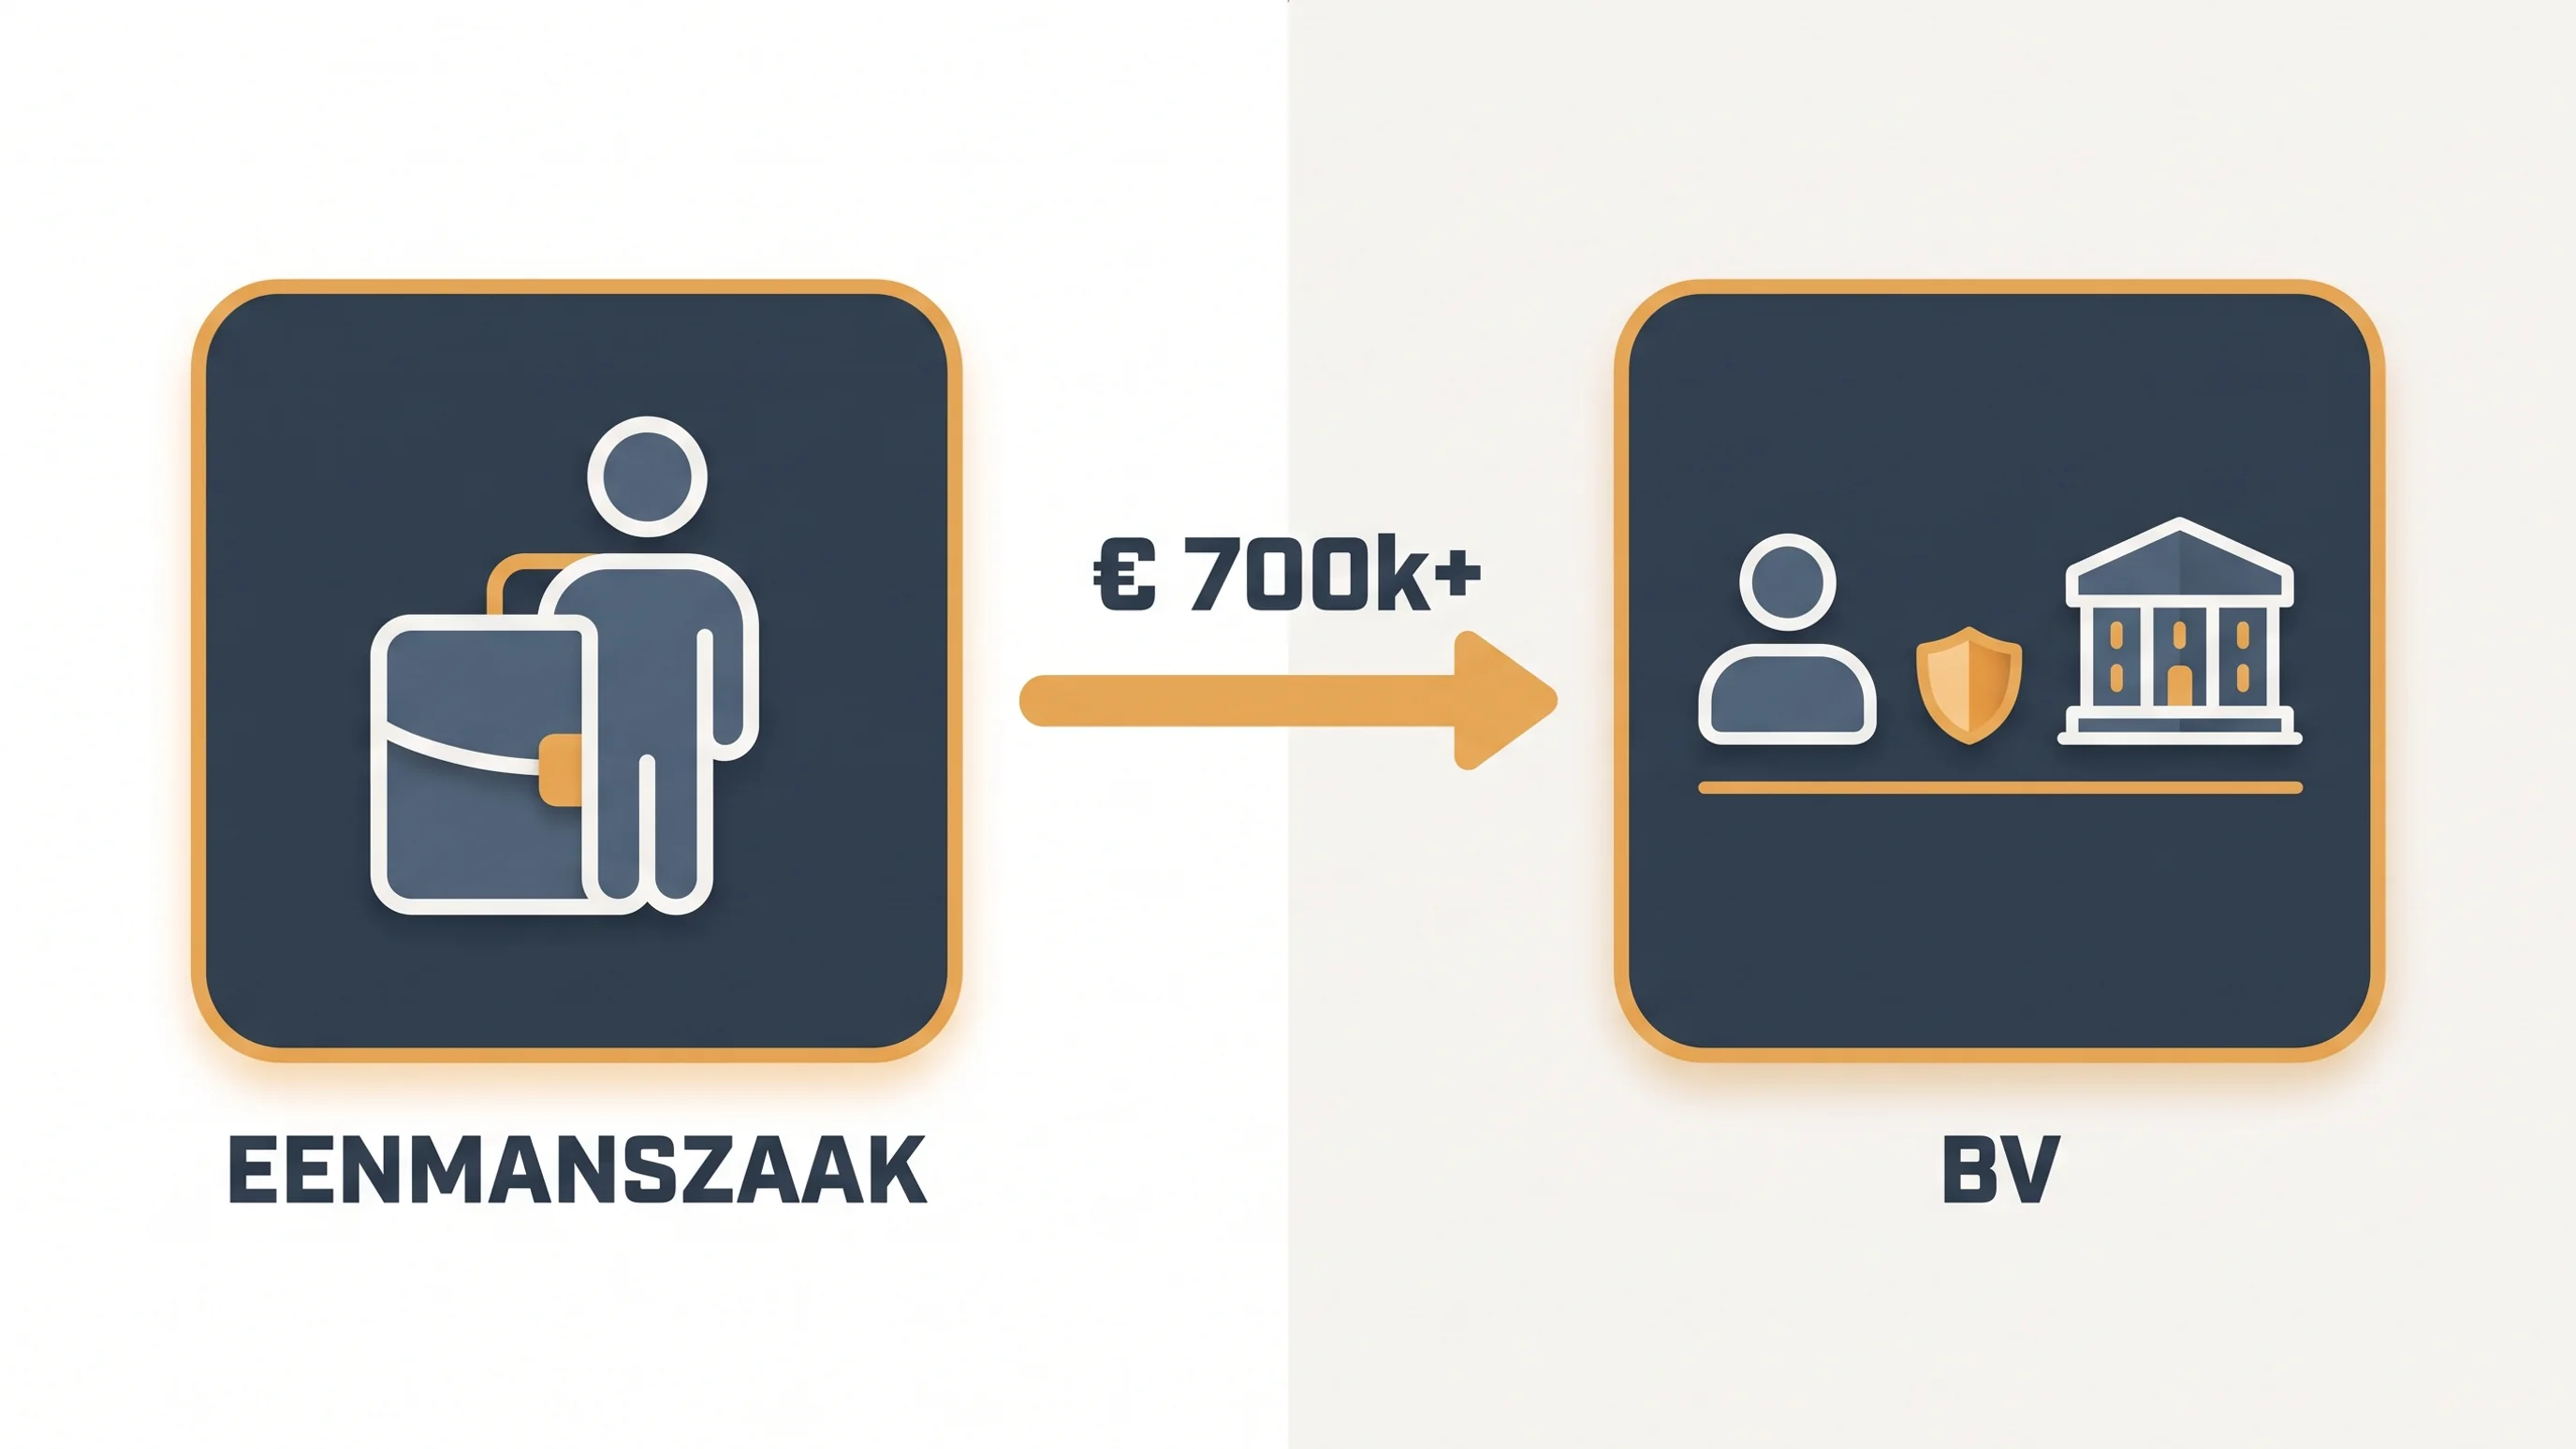
Ruwweg tussen 80.000 en 120.000 euro jaarwinst wordt een BV fiscaal interessanter dan een eenmanszaak (bron: Booky, Firm24 en Wetaxus). Dat komt door drie dingen tegelijk: de zelfstandigenaftrek is grotendeels afgebouwd, het toptarief in box 1 loopt op tot 49,5 procent en de gecombineerde heffing van vennootschapsbelasting plus aanmerkelijk belang (bij uitkering) komt lager uit. Waar precies jouw omslagpunt ligt, hangt af van je privé-uitgaven, hoeveel winst je in de zaak wilt laten en of je gebruikmaakt van pensioenopbouw.
Andere redenen dan belasting
Niet alles draait om het tarief. Andere trigger-momenten om over te stappen:
- Aansprakelijkheid wordt te groot: hoge contractwaarden, personeel op de loonlijst of producten waar iets mis mee kan gaan.
- Grote opdrachtgevers eisen soms een BV als contractpartij. Dat is vaak minder rationeel dan zij denken, maar wel realiteit.
- Vermogensopbouw binnen de onderneming: winst die je niet direct nodig hebt, houd je in een BV tegen 19 of 25,8 procent vennootschapsbelasting in plaats van tegen box 1-tarief.
Wat een BV je ook kost
Wees eerlijk over de andere kant. Een BV vraagt een notariële akte, jaarlijkse deponering van de jaarrekening bij de KVK, een gebruikelijk DGA-salaris van minimaal 56.000 euro in 2025 waarover je loonheffing afdraagt, en meestal een accountant of gespecialiseerde boekhouder. Reken op enkele duizenden euro's per jaar aan extra vaste lasten. Onder de 80.000 euro winst betaal je die kosten meestal terug uit fiscaal voordeel dat er nauwelijks is.
Twijfel je? Reken het door met een omzettingscalculator of leg je cijfers naast een adviseur. Voor de meeste eenmanszaken is het antwoord: nog even niet.
Samenvatting
- Een eenmanszaak opzetten is in Nederland de laagdrempeligste route naar het ondernemerschap: één bezoek aan de KVK, een eenmalige inschrijfvergoeding en je hebt binnen een halfuur een KVK-nummer plus automatisch je btw-gegevens per post.
- De keerzijde is dat er juridisch geen scheiding bestaat tussen jou en de zaak, waardoor je met je privévermogen aansprakelijk bent voor zakelijke schulden en, bij gemeenschap van goederen, je partner mee-loopt in dat risico.
- Verzekeringen (AVB, BAV, AOV), heldere algemene voorwaarden en een aparte zakelijke rekening dekken het merendeel van dat risico af, waardoor een BV voor de meeste zzp'ers nog geen noodzaak is.
- De fiscale voordelen voor IB-ondernemers krimpen zichtbaar: de zelfstandigenaftrek wordt in hoog tempo afgebouwd en het urencriterium van 1.225 uur blijft een harde voorwaarde, zeker voor wie ernaast in loondienst werkt.
- Rond een jaarwinst tussen de 80.000 en 120.000 euro kantelt het beeld richting een BV, mede door aansprakelijkheid, opdrachtgeverseisen en vermogensopbouw binnen de onderneming.
- Een correcte administratie (verkoop- en inkoopfacturen, bankafschriften, kilometer- en urenregistratie, zeven jaar bewaartermijn) is geen bijzaak, maar de basis waarop elke fiscale keuze rust.
Wie een eenmanszaak opricht, kiest voor eenvoud aan de voorkant en verantwoordelijkheid aan de achterkant. Die verantwoordelijkheid staat of valt met een administratie die klopt en tijdig signaleert wanneer een fiscale keuze bijsturing verdient. Voor ondernemers die dat liever gestructureerd laten inrichten of onderhouden, biedt onze ondersteuning bij de financiële administratie een logische vervolgstap.
Veelgestelde vragen
Wat kost het oprichten van een eenmanszaak?
Wat moet je doen om een eenmanszaak te starten?
Wat is een nadeel van een eenmanszaak?
Is er een verschil tussen ZZP en eenmanszaak?
Vanaf welke winst is een BV voordeliger dan een eenmanszaak?
Lees hier het laatste nieuws over fiscale trends en ontwikkelingen