Hoeveel omzet heb je nodig voor een BV?
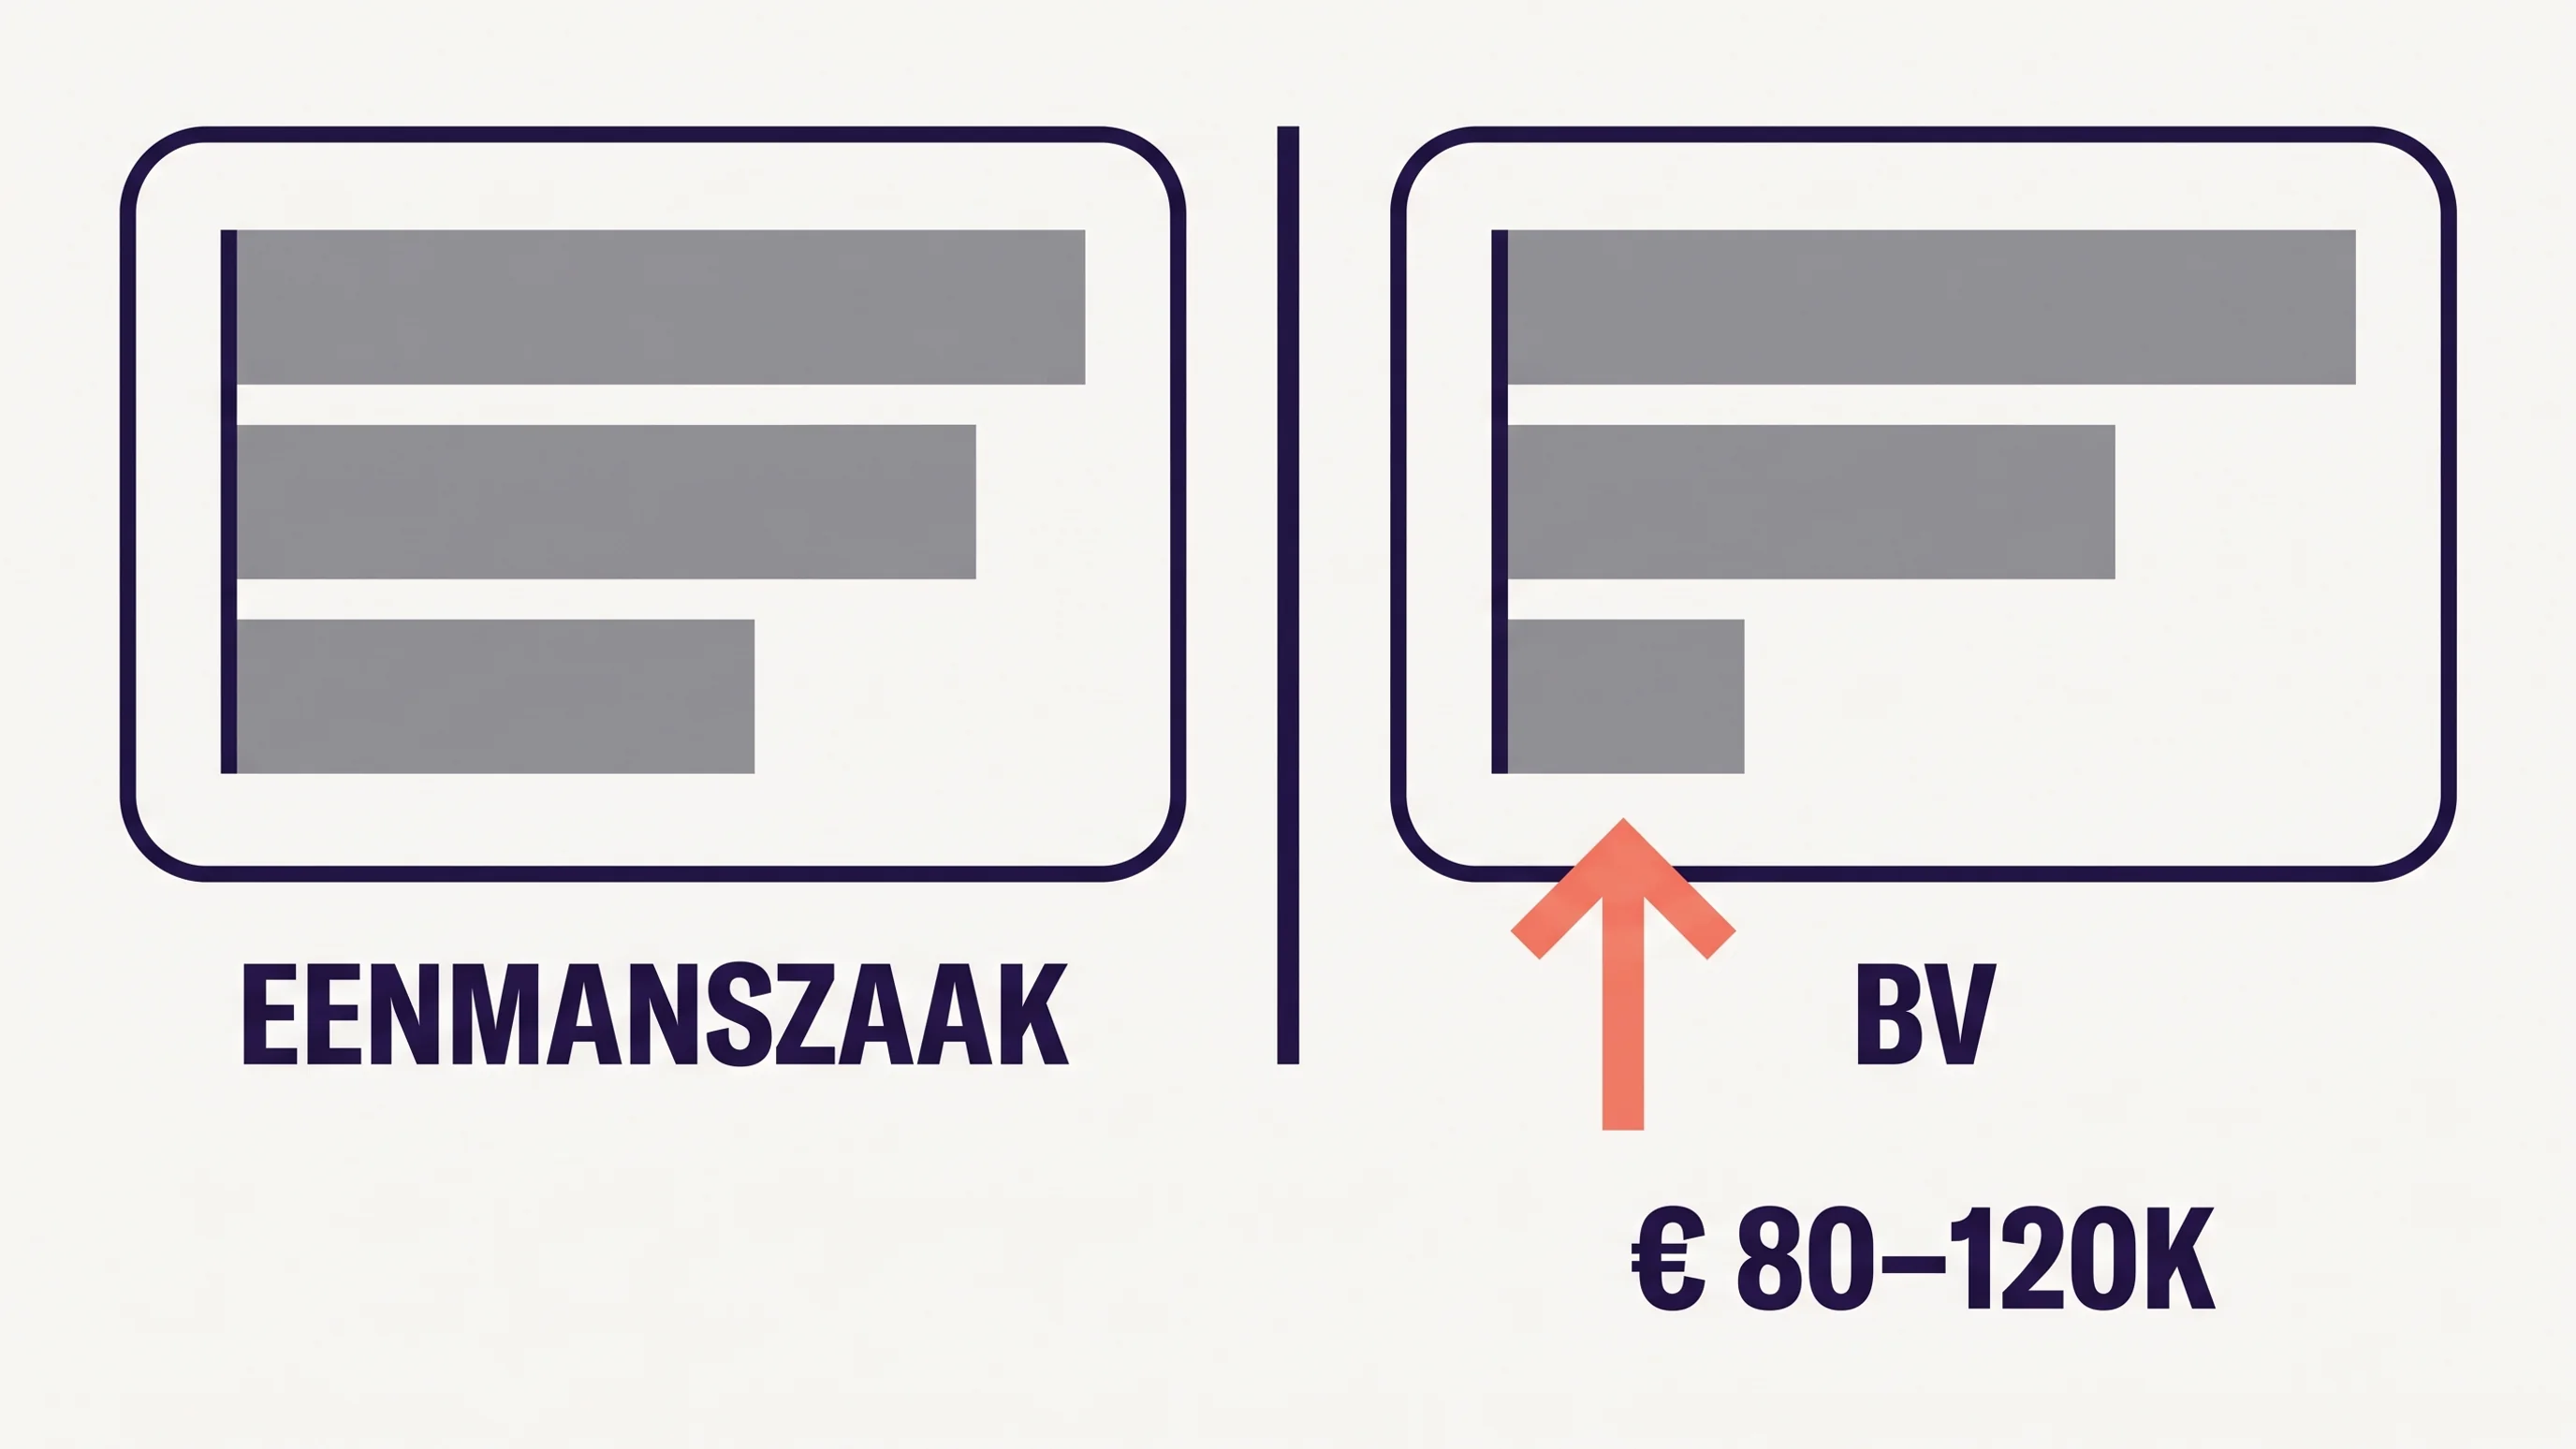
De vraag hoeveel omzet je moet draaien voor een BV is begrijpelijk, maar omzet is niet de juiste maatstaf. Wat telt is je winst vóór belasting, want die bepaalt of een BV je iets oplevert of juist geld kost. In de praktijk wordt een BV fiscaal interessant vanaf ongeveer 80.000 tot 120.000 euro jaarwinst, afhankelijk van je gebruikelijk loon, privébehoefte en dividendbeleid. Daaronder wegen de vaste lasten van een BV doorgaans zwaarder dan het belastingvoordeel.
Inhoud
Belangrijkste inzichten
Niet je omzet maar je jaarwinst bepaalt of een BV fiscaal voordelig is, want de Belastingdienst rekent uitsluitend met wat er na alle kosten overblijft.
Een BV brengt vaste jaarlijkse kosten met zich mee voor boekhouding en salarisadministratie, waardoor het belastingvoordeel pas echt merkbaar wordt als je winst ruim boven de ondergrens uitkomt.
Door de stapsgewijze afbouw van de zelfstandigenaftrek verschuift het moment waarop een BV lonender wordt dan een eenmanszaak elk jaar iets verder naar beneden.

"Hoeveel omzet moet je draaien voor een BV?" is een vraag die op elke ondernemersborrel voorbijkomt, en precies daar zit de valkuil. Omzet klinkt tastbaar, maar de fiscus doet er niets mee. Een webshop met vier ton omzet kan fiscaal krapper zitten dan een consultant die een derde daarvan factureert, simpelweg omdat de kostenstructuur totaal anders ligt.
Wat overblijft ná inkoop, verzekeringen en abonnementen bepaalt het spel. En zelfs dan is er geen hard getal: volgens berekeningen van onder meer Booky.nl en Firm24 ligt het omslagpunt ergens tussen 80.000 en 120.000 euro jaarwinst, afhankelijk van je gebruikelijk loon, je privébehoefte en wat je met dividend doet. Waarom die marge zo breed is, en welke variabelen jouw persoonlijke omslagpunt naar boven of beneden duwen, begint bij de vraag waarom omzet je op het verkeerde been zet.
Waarom omzet de verkeerde vraag is
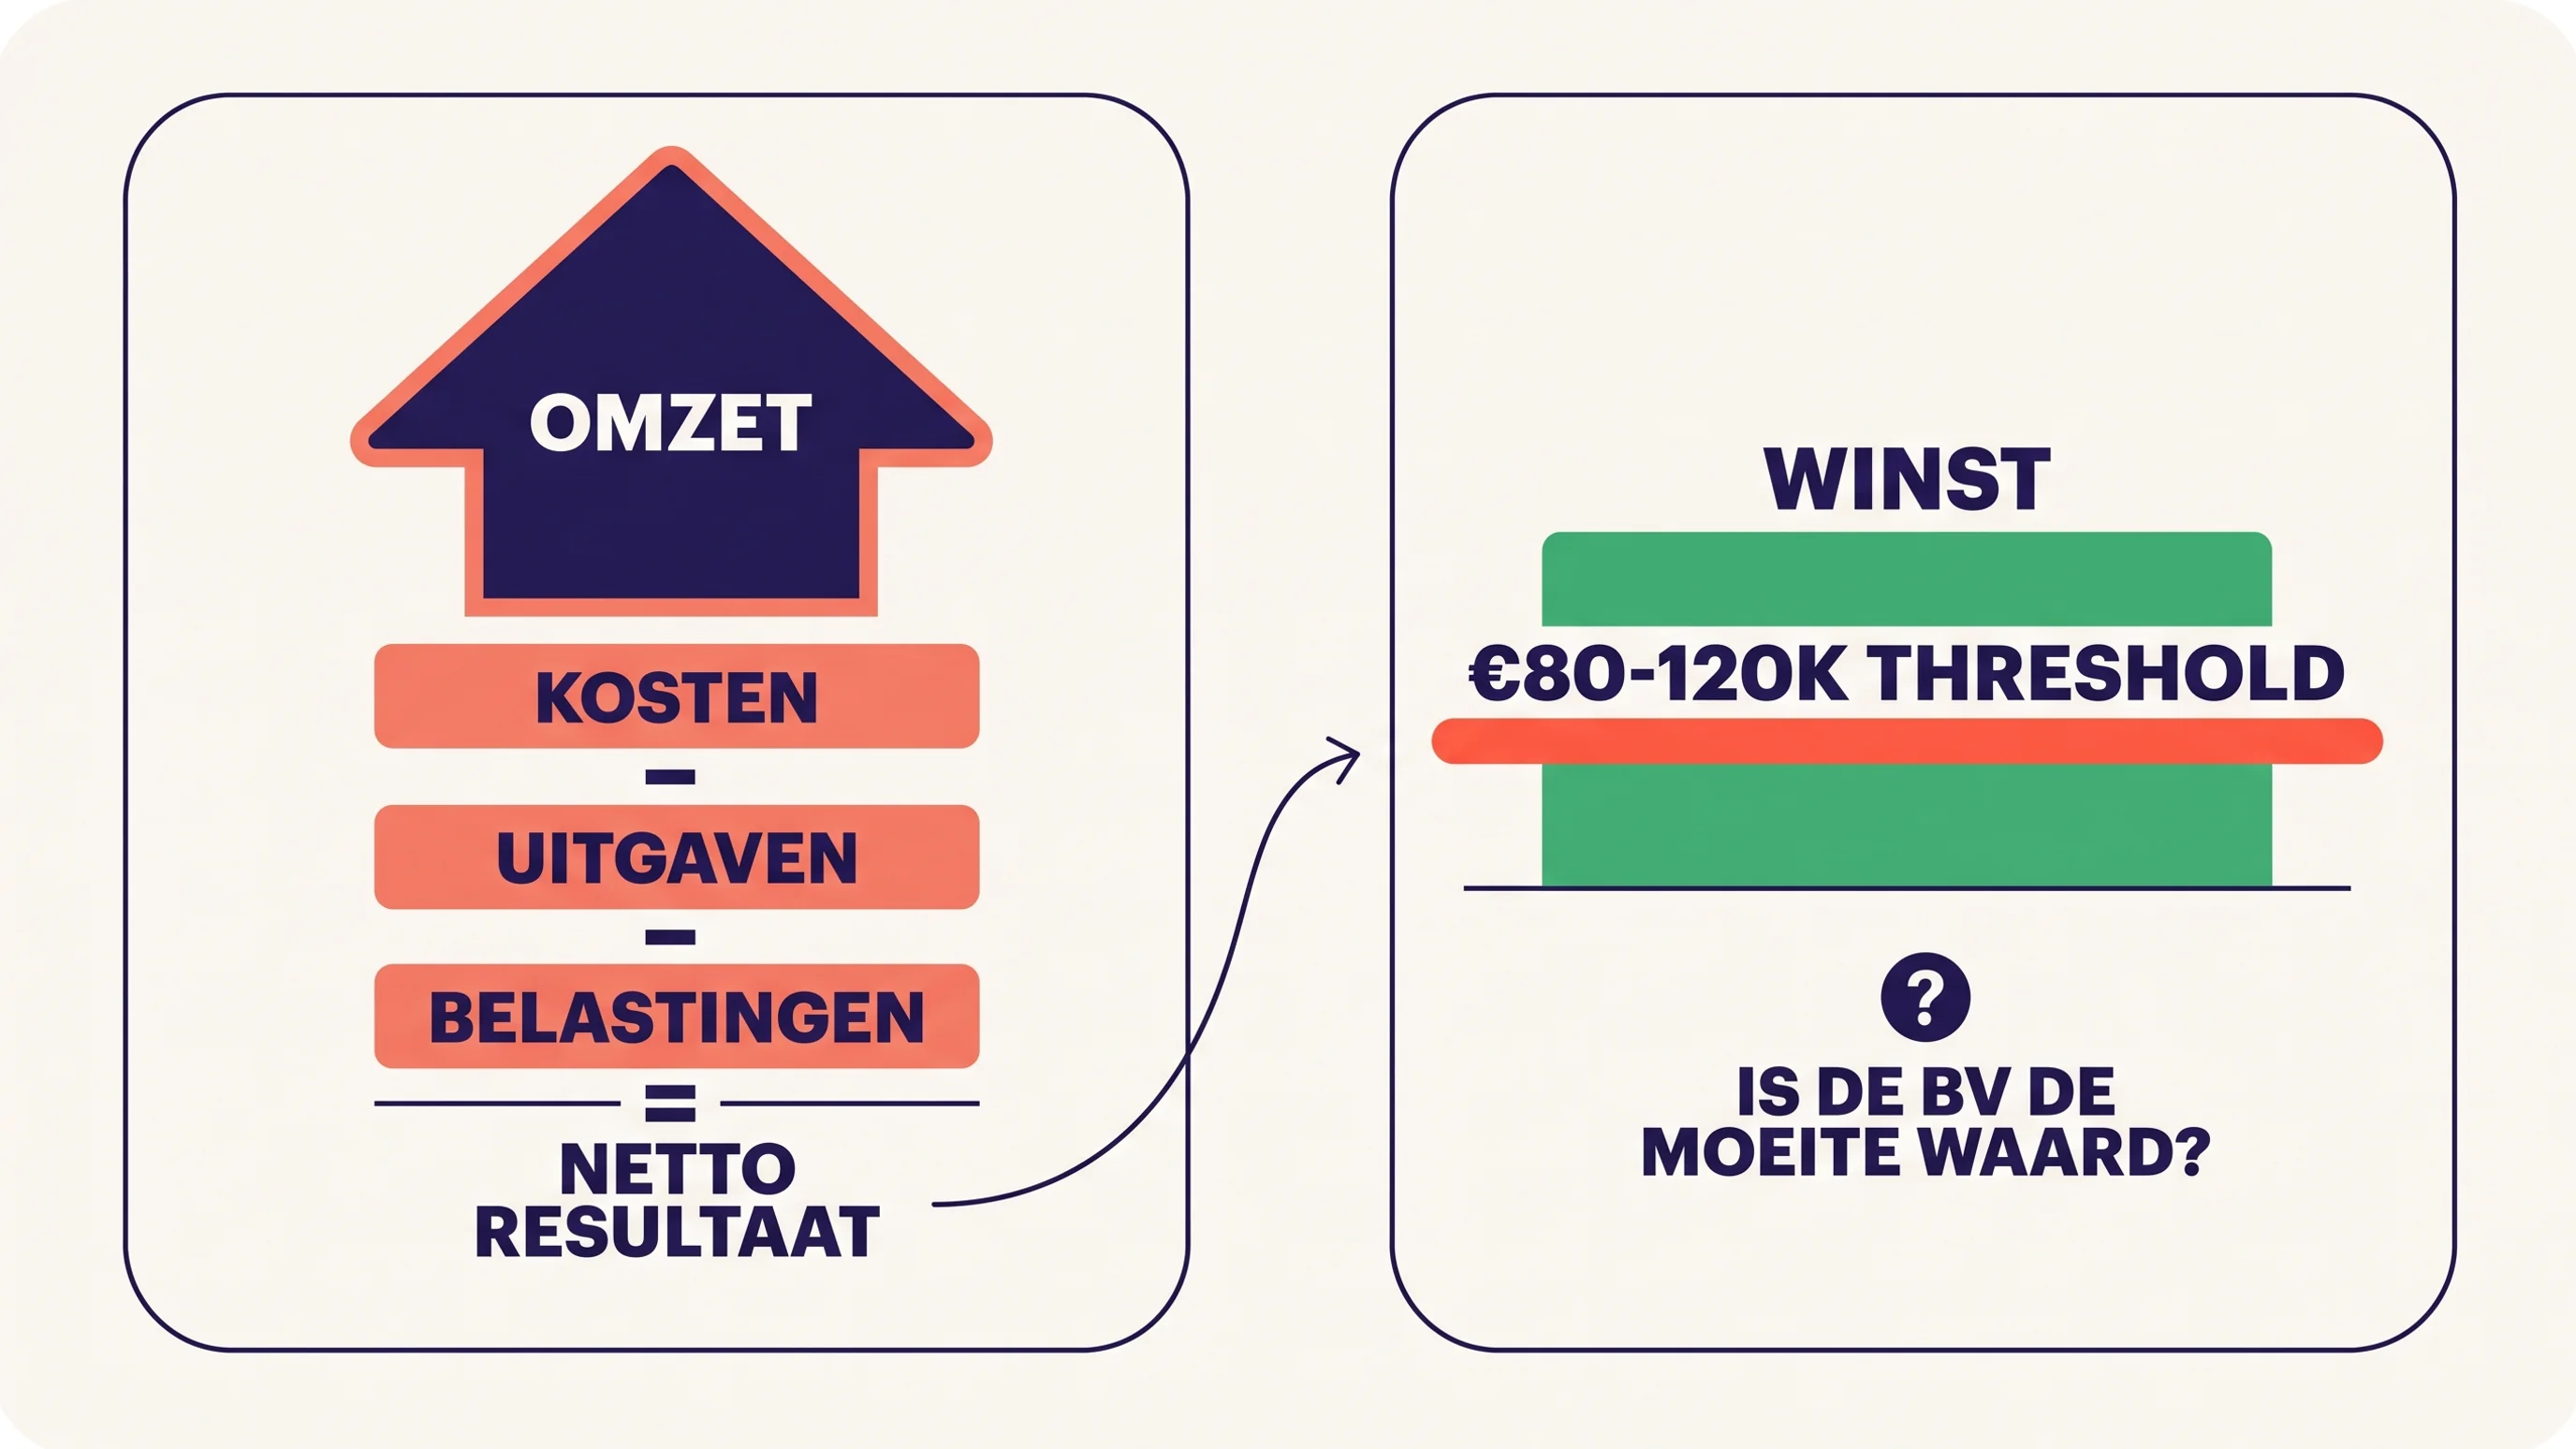
"Hoeveel omzet moet je draaien voor een BV?" is een logische vraag, maar hij leidt je de verkeerde kant op. Omzet zegt namelijk niets over wat je overhoudt, en de fiscus rekent alleen met dat laatste. Twee voorbeelden maken dat concreet.
Een webshop draait 400.000 euro omzet, maar koopt voor 60% in, betaalt verzendkosten, advertenties en softwareabonnementen. Blijft er een marge over van grofweg 15%, dan houdt de ondernemer 60.000 euro winst over vóór belasting. Een zelfstandig consultant factureert 120.000 euro, heeft nauwelijks inkoop en houdt na kantoor, verzekeringen en wat software zo'n 80% over: 95.000 euro winst.
Op papier draait de webshop ruim drie keer zoveel. Fiscaal zit de consultant er beter voor: die zit dicht tegen de zone aan waar een BV interessant wordt, terwijl de webshopeigenaar daar met zijn winst nog ver vandaan blijft. Wat je factureert, is dus geen bruikbare graadmeter. De vraag die telt is hoeveel er na alle kosten overblijft. Dat bedrag, je winst vóór belasting, bepaalt of een BV je iets oplevert of juist geld kost.
Wat telt wel: winst als maatstaf
In de praktijk ligt het omslagpunt tussen eenmanszaak en BV ergens tussen de 80.000 en 120.000 euro winst per jaar. Die bandbreedte is geen slordigheid, maar het gevolg van drie variabelen die per ondernemer anders uitpakken.
De eerste is het gebruikelijk loon. Als DGA moet je jezelf volgens de Belastingdienst minimaal 58.000 euro salaris uitkeren, waarover je gewoon inkomstenbelasting betaalt in box 1. Pas over de winst die daarboven overblijft, profiteer je van het lage VPB-tarief van 19% (Belastingdienst, 2026). De tweede is wat je bij een eenmanszaak juist kwijtraakt: de zelfstandigenaftrek en de mkb-winstvrijstelling verlagen daar je belastbare winst fors. Zodra je overstapt naar een BV, vervallen die aftrekposten. De derde is je dividendbeleid: haal je winst uit de BV, dan komt daar box 2-belasting bovenop.
De zelfstandigenaftrek wordt bovendien stap voor stap afgebouwd, van 5.030 euro in 2023 naar 1.200 euro in 2026. Dat maakt de eenmanszaak elk jaar iets minder gunstig en duwt het omslagpunt structureel omlaag. Vandaar dat een cijfer dat drie jaar geleden klopte, nu achterhaald is. Wie serieus rekent, kijkt naar de actuele tarieven én naar de vraag hoeveel geld hij privé nodig heeft.
Wat een BV je kost voordat je voordeel hebt
Een BV brengt vaste lasten met zich mee die je bij een eenmanszaak simpelweg niet hebt. Reken die eerst door voordat je juicht om het lagere VPB-tarief.
De oprichting begint bij de notaris. Volgens De Goedkoopste Notaris betaal je grofweg 700 tot 1.710 euro voor de akte, plus 85,15 euro inschrijving bij de KVK. Wil je een holdingstructuur (aparte holding boven je werk-BV, handig voor pensioenopbouw of latere verkoop), dan verdubbelt dat bedrag ongeveer. Een eenmalige investering, maar wel eentje die je terugverdient uit belastingvoordeel.
Vervolgens komt het gebruikelijk loon. Als DGA keer je jezelf minimaal 58.000 euro bruto uit, waarover je loonheffing, premies en werkgeverslasten afdraagt. Blijft je winst rond dat niveau hangen, dan is er weinig ruimte voor het lage VPB-tarief en verpulvert het voordeel.
Ook de administratie wordt zwaarder. Een BV moet elk jaar een jaarrekening opstellen en deponeren bij de KVK, en de boekhouding is complexer dan bij een eenmanszaak. Reken op 150 tot 500 euro per maand voor uitbesteding, afhankelijk van je omvang en het aantal transacties. Salarisadministratie voor de DGA komt daar nog bovenop.
Bij elkaar praat je al snel over 4.000 tot 8.000 euro aan extra jaarlijkse kosten. Zit je met je winst net onder de 80.000 euro, dan blijft de eenmanszaak vrijwel altijd voordeliger.
Drie ondernemers doorgerekend
Cijfers worden pas concreet als je ze op een echte situatie plakt. Hieronder drie ondernemers met vergelijkbare winsten maar totaal verschillende afwegingen.
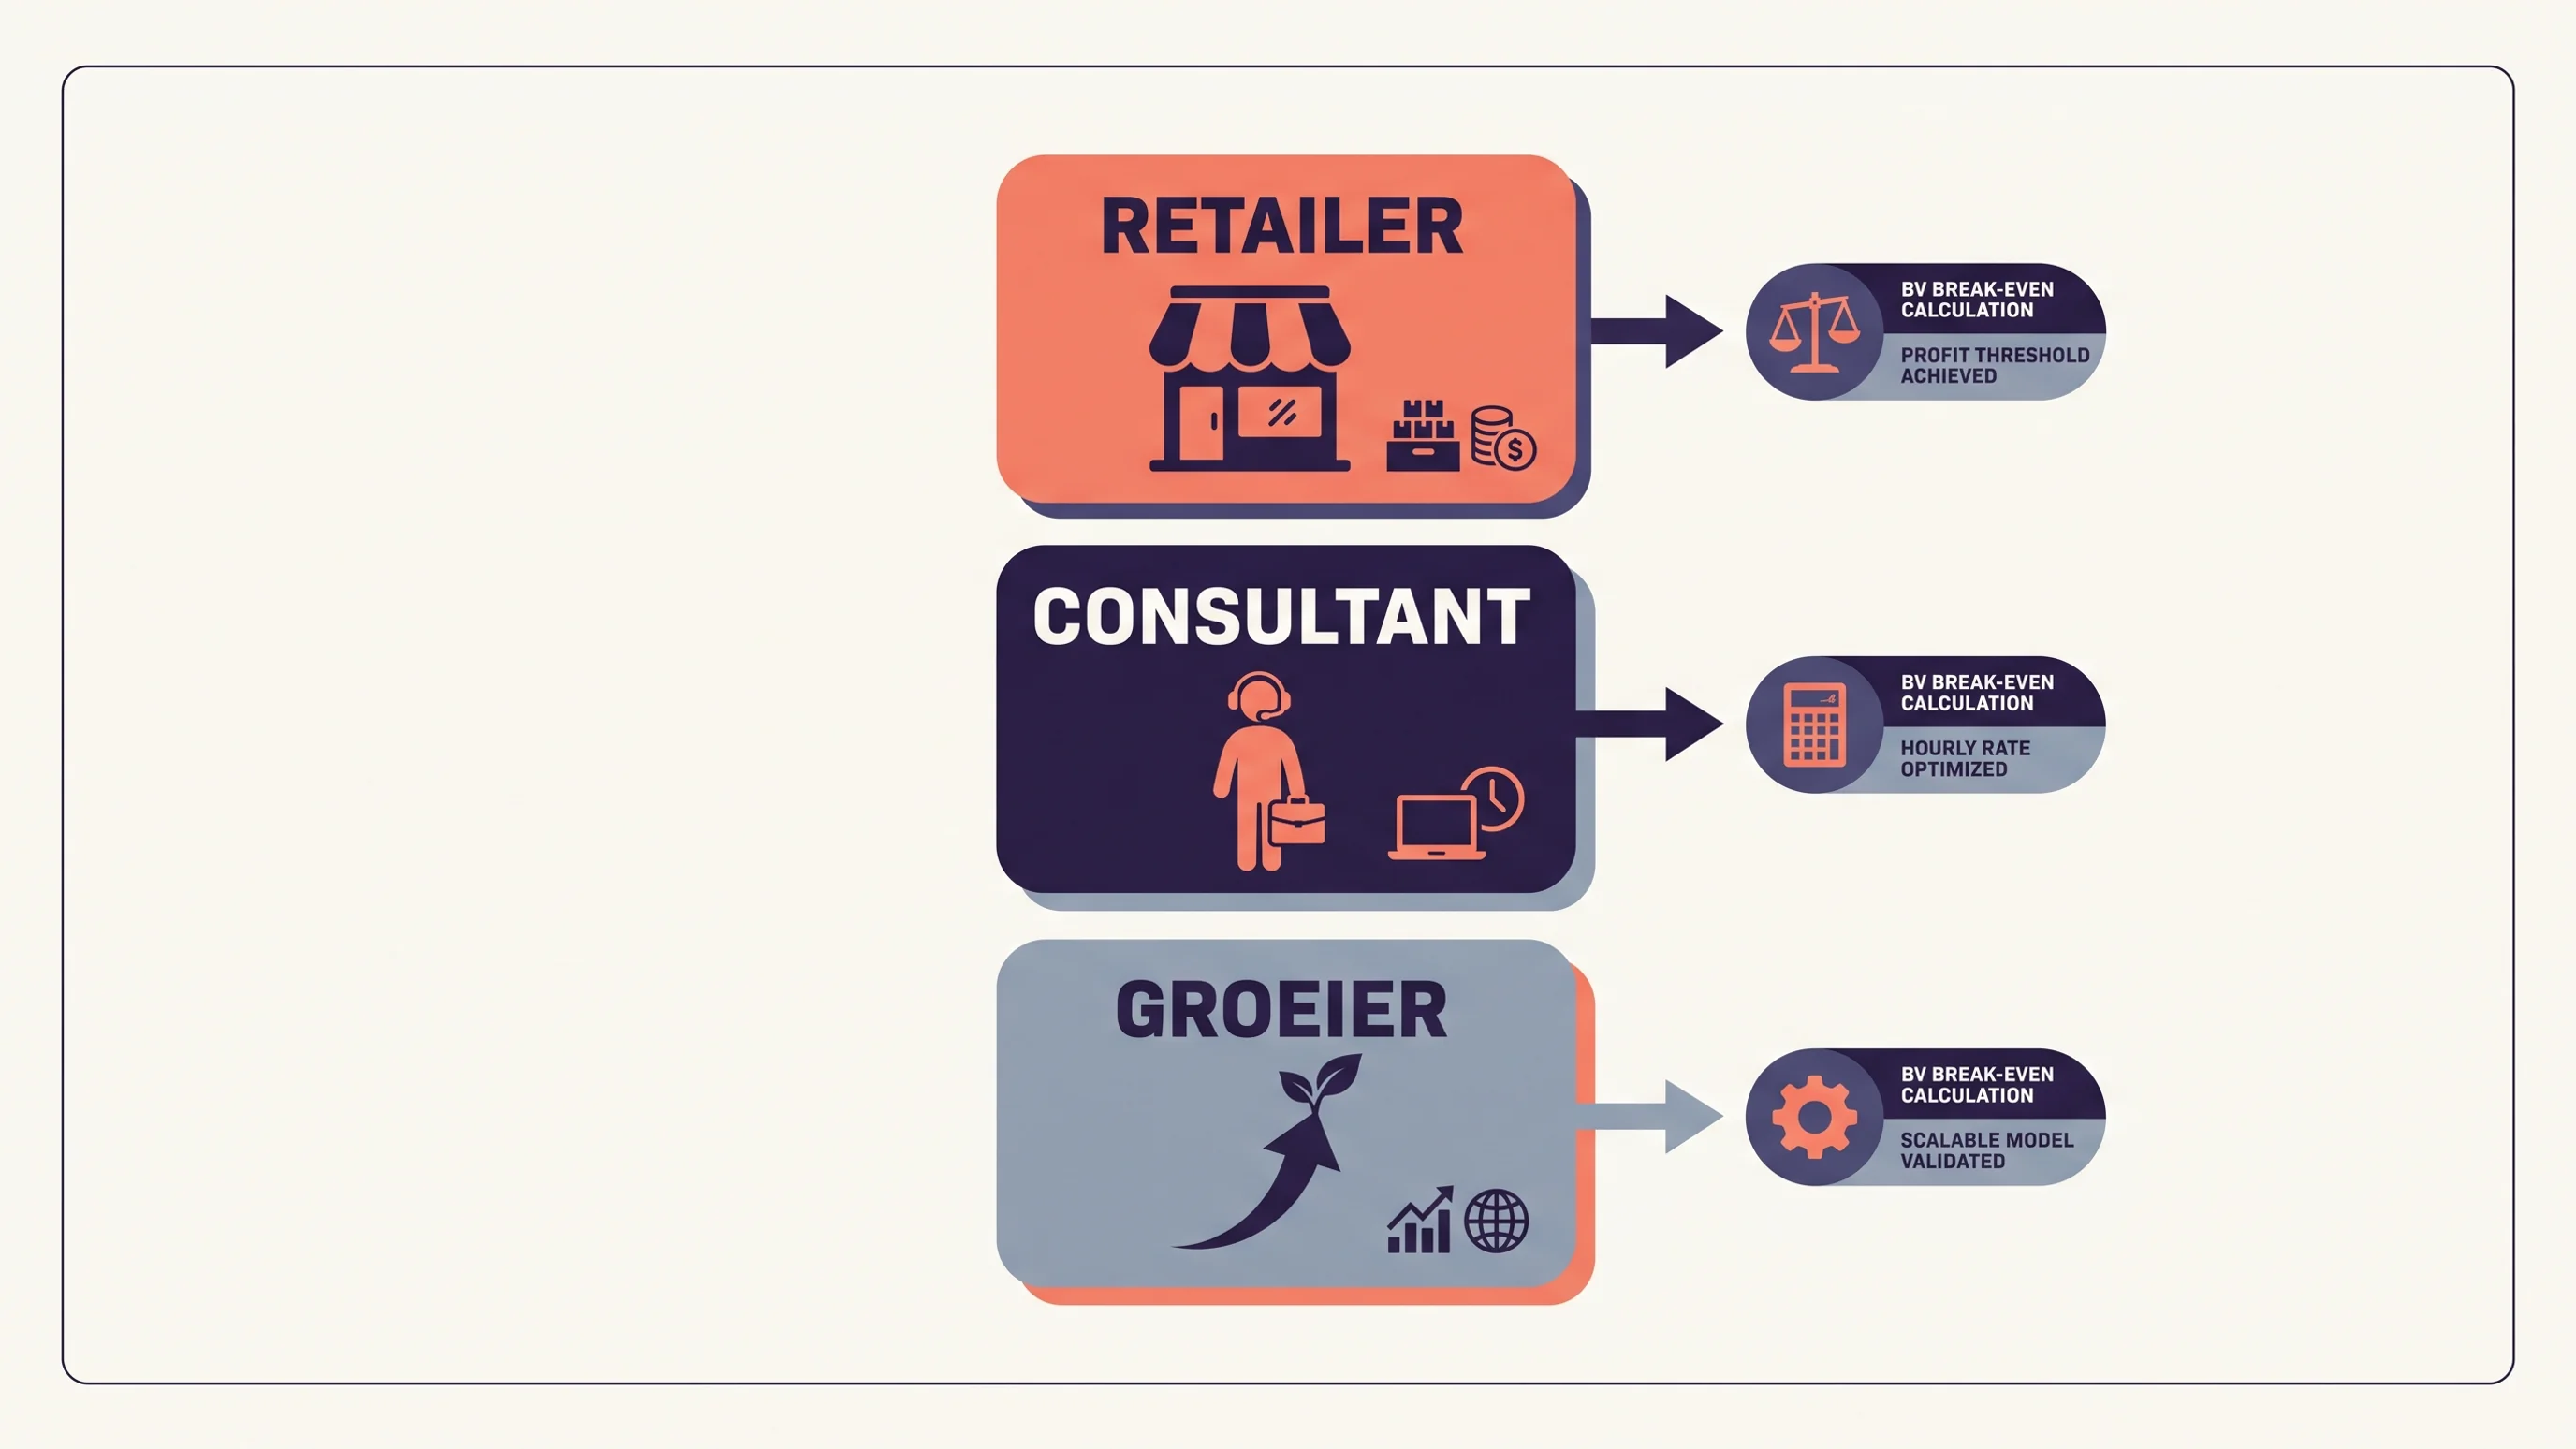
De retailer met 1.200.000 euro omzet en 10% marge (120.000 euro winst) Fiscaal gezien zit deze ondernemer op het omslagpunt. Na aftrek van gebruikelijk loon (58.000 euro) blijft er zo'n 62.000 euro winst in de BV over, belast tegen 19%. Netto scheelt dat grofweg 3.000 tot 5.000 euro per jaar ten opzichte van een eenmanszaak. Maar: bij 10% marge is één slecht kwartaal genoeg om je winst te halveren. De aansprakelijkheidsbescherming van een BV weegt hier zwaarder dan het fiscale voordeel. Voorraadrisico, personeel en leverancierscontracten maken een BV verstandig, ook al is de rekensom krap.
De consultant met 150.000 euro omzet en 80% marge (120.000 euro winst) Zelfde winst, heel ander verhaal. Weinig kosten, geen personeel, laag aansprakelijkheidsrisico. De BV levert netto ongeveer hetzelfde fiscale voordeel op, maar zonder de kwetsbaarheid van de retailer. Wie zijn winst deels in de BV laat staan voor later (pensioen, buffer, investering), tikt het voordeel jaarlijks aan. Voor deze ondernemer is een BV met holding vrijwel altijd de logische stap.
De groeier met 90.000 euro winst, volgend jaar richting 130.000 Nu overstappen of nog een jaar wachten? Een eenmanszaak met 90.000 euro winst is meestal nog voordeliger dankzij mkb-winstvrijstelling en zelfstandigenaftrek. Toch kan het slim zijn om nu al op te richten met geruisloze inbreng: je zet je onderneming zonder belastingheffing over in de BV en profiteert vanaf jaar één volledig van het lage VPB-tarief zodra de winst doorgroeit. Alternatief: nog een jaar eenmanszaak, dan overstappen. Beide kunnen kloppen, mits je vooraf doorrekent wat je persoonlijke situatie oplevert.
Wanneer een BV zonder fiscaal voordeel toch verstandig is
Soms klopt de rekensom niet, maar past een BV toch beter. De belangrijkste reden is aansprakelijkheid. Teken je aannemingscontracten van een paar ton, werk je met bouwrisico's of heb je personeel in dienst, dan wil je niet dat één misgelopen project je privévermogen raakt. Een BV schermt je privé af, mits je je als bestuurder netjes gedraagt.
Ook de eigendomsstructuur speelt mee. Zodra je met een compagnon werkt of aandelen wilt uitgeven aan een derde, wordt een eenmanszaak onhoudbaar. Meerdere aandeelhouders kunnen alleen in een BV samenwerken, en dat geldt ook voor externe investeerders of een participatiemaatschappij die kapitaal inbrengt tegen een aandelenbelang.
Doorgroeiplannen zijn een derde reden. Wil je winst oppotten om te investeren in voorraad, mensen of overnames, dan is de BV fiscaal aantrekkelijker: je laat het geld tegen 19% in de onderneming staan in plaats van het direct in box 1 af te rekenen.
Pensioen in eigen beheer is sinds 2017 afgeschaft, dus dat argument telt niet meer. Pensioenopbouw loopt nu via een lijfrente of externe pensioenverzekeraar, ongeacht je rechtsvorm.
Zo bepaal je je eigen omslagpunt
Een reële berekening vraagt vier cijfers: verwachte jaarwinst (niet omzet), huidige kostenstructuur, groeiverwachting voor twee tot drie jaar en je aansprakelijkheidsrisico. Leg daar het gebruikelijk loon, de oprichtingskosten en je privé-uitgaven naast. Twijfel je of een BV of het omzetten van je eenmanszaak nu loont? Kemner & Partners rekent je situatie fiscaal door en geeft aan welke rechtsvorm past bij jouw cijfers.
Conclusie
De vraag draait niet om omzet maar om winst, en globaal wordt een BV pas interessant vanaf 80.000 tot 120.000 euro jaarwinst. Daaronder wegen het verplichte gebruikelijk loon, de oprichtingskosten en de zwaardere administratie doorgaans op tegen het lagere VPB-tarief. Boven die grens kantelt het beeld, mits je persoonlijke situatie en dividendbeleid dat ondersteunen. Aansprakelijkheid, compagnons of doorgroeiplannen kunnen los daarvan de doorslag geven. Wie zeker wil weten wat in zijn geval verstandig is, laat de cijfers en de gekozen structuur nakijken door een kantoor dat de volledige financiële administratie en fiscale doorrekening verzorgt.
Veelgestelde vragen
Hoeveel omzet moet je draaien voor een BV?
Wat zijn de minimale inkomsten voor een BV?
Hoeveel geld moet je hebben om een BV op te richten?
Wanneer is het interessant om een BV op te richten?
Wanneer is het verstandig om over te stappen naar een BV?
Lees hier het laatste nieuws over fiscale trends en ontwikkelingen