Redenen om een BV op te richten
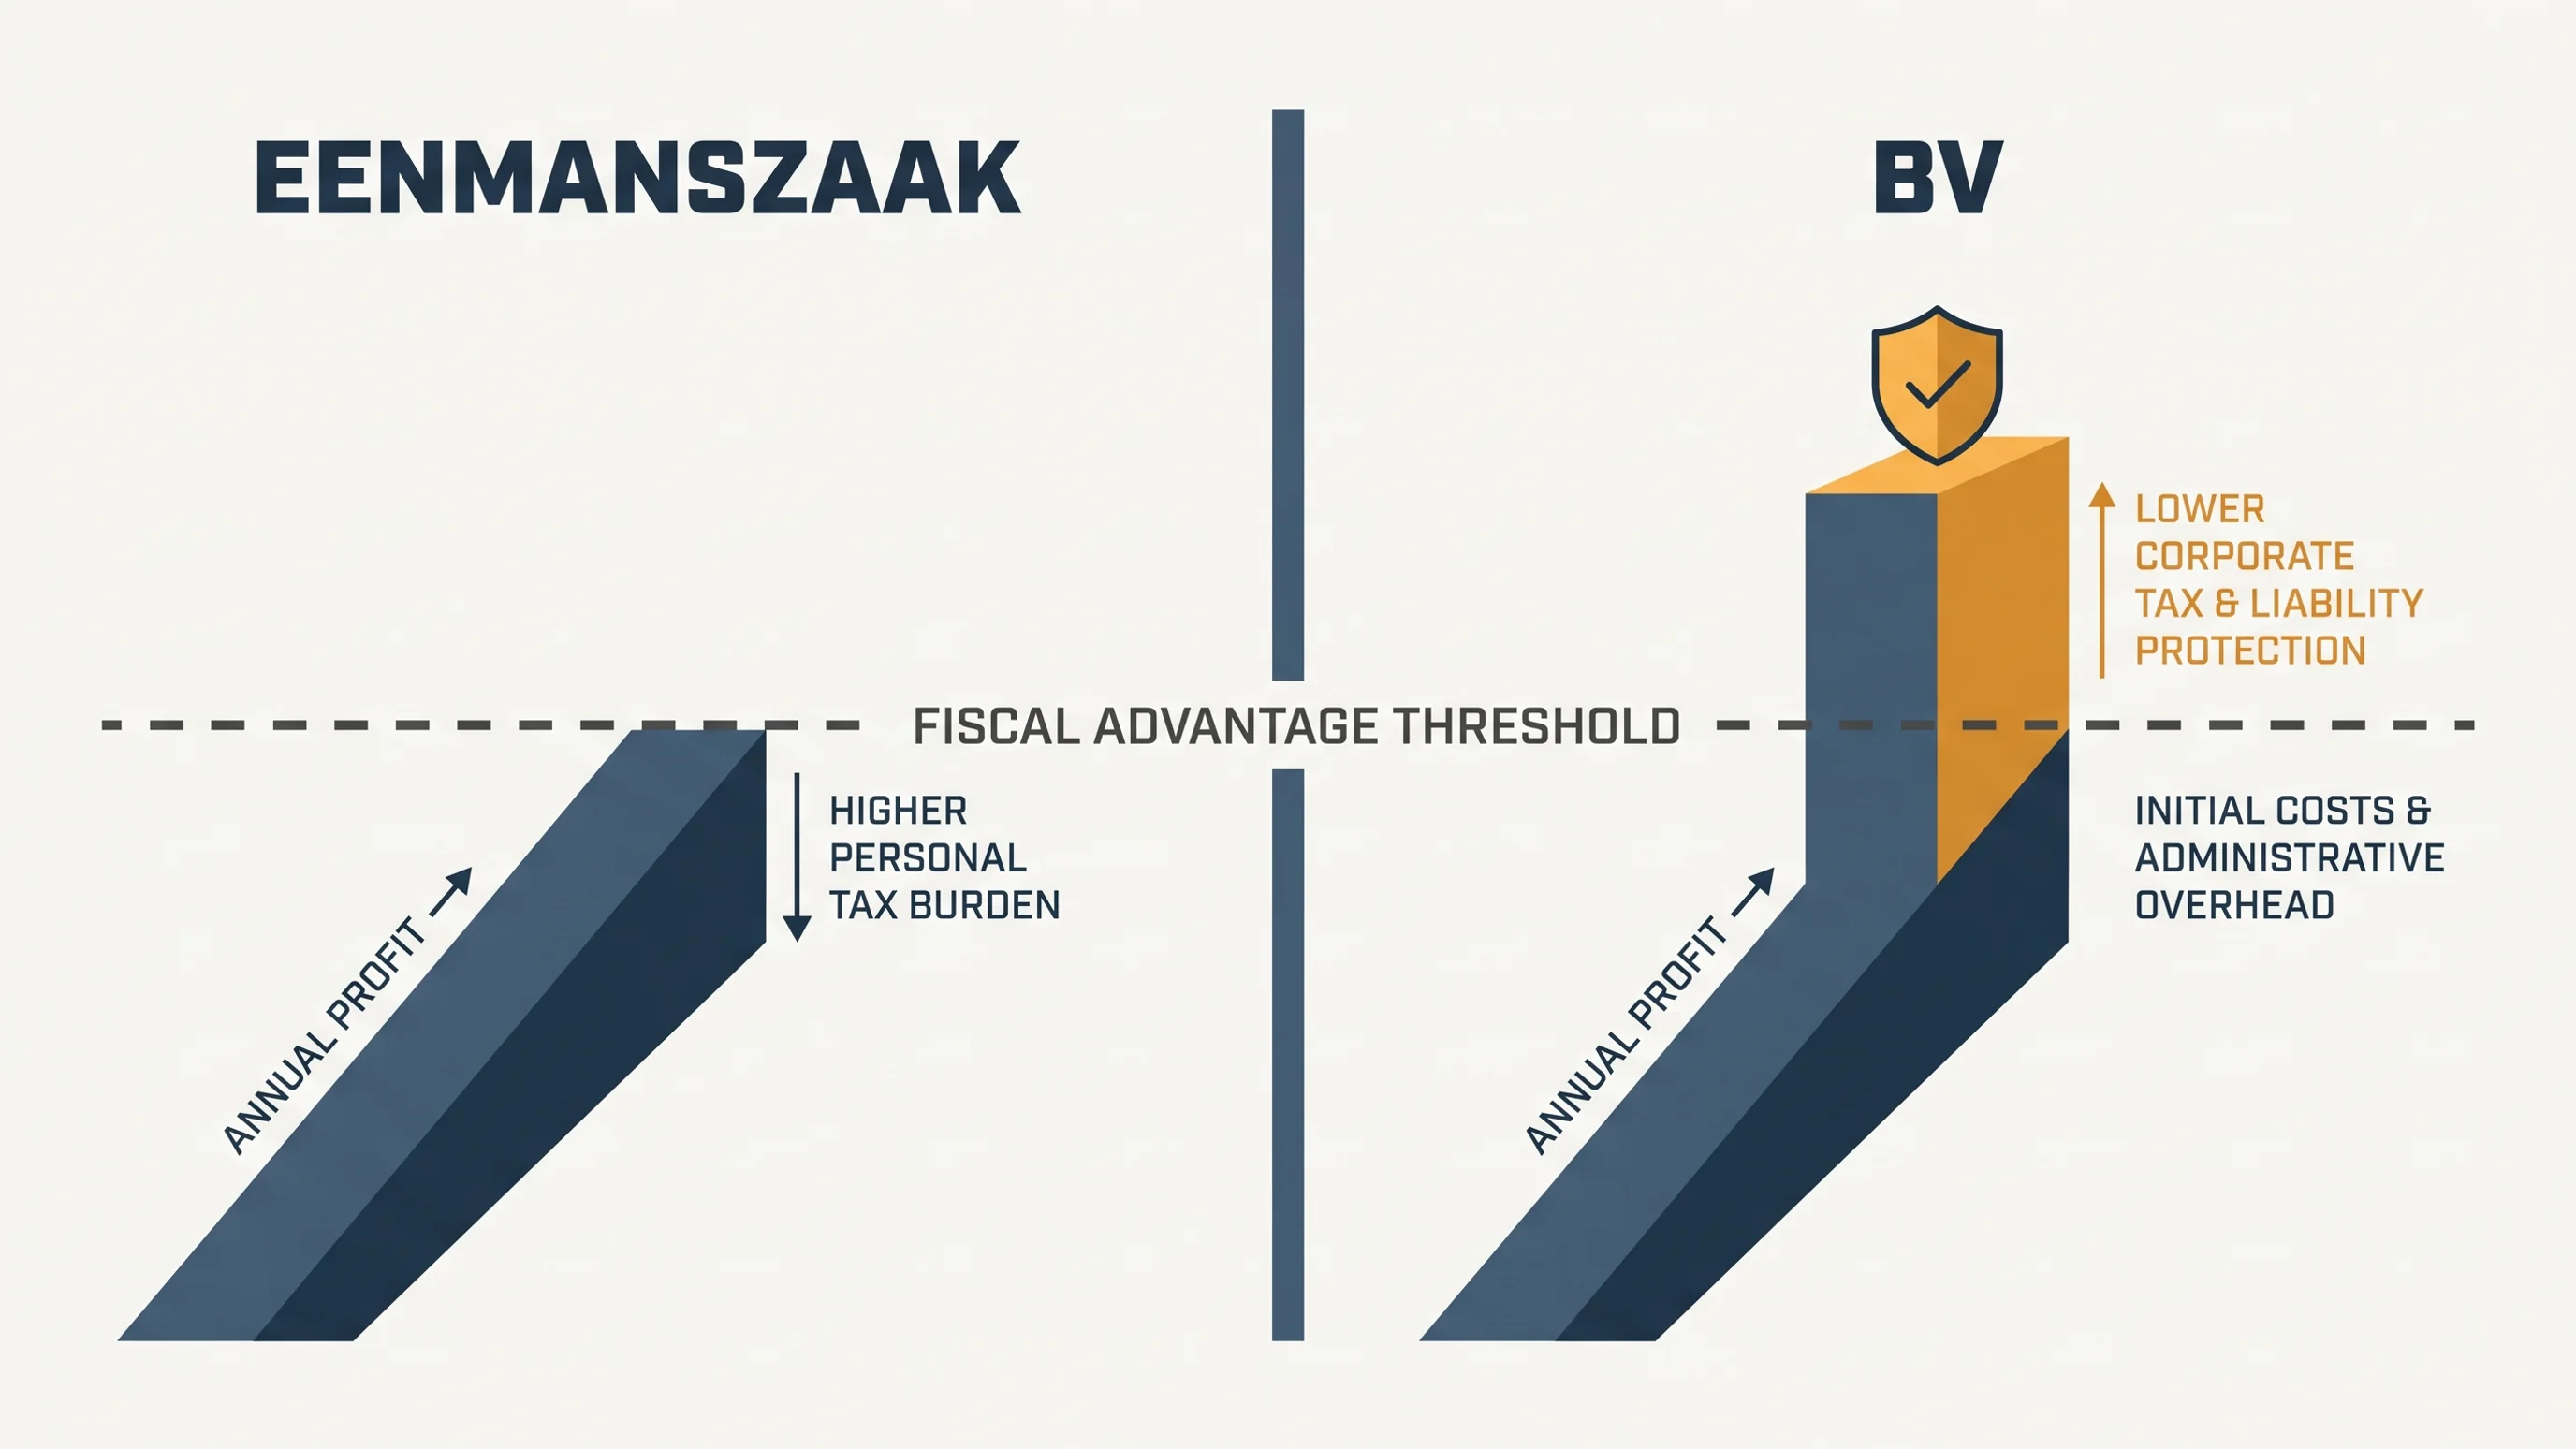
Een BV oprichten loont als winst, risico en groeistrategie tegelijk die kant op wijzen. Fiscaal kantelt het plaatje pas bij een structurele jaarwinst ergens tussen de 80.000 en 120.000 euro, omdat je tot die grens de zelfstandigenaftrek en mkb-winstvrijstelling verspeelt zonder er belastingvoordeel voor terug te krijgen. Daarboven wordt de combinatie van vennootschapsbelasting en uitgesteld dividend interessant, zeker als je winst in de zaak kunt laten zitten. Zonder personeel, aansprakelijkheidsrisico of plannen voor mede-aandeelhouders weegt de eenmanszaak in de meeste gevallen gewoon zwaarder.
Inhoud
Belangrijkste inzichten
Een BV oprichten kost gemiddeld meer dan een eenmanszaak totdat de jaarwinst structureel boven de 80.000 tot 120.000 euro uitkomt, afhankelijk van hoeveel winst je privé opneemt en welke aftrekposten je opgeeft.
De beperkte aansprakelijkheid van een BV weegt pas echt mee als je onderneming concrete financiële risico's draagt zoals langlopende contracten, personeel of productaansprakelijkheid, want banken en verhuurders vragen bij kleine dienstverleners toch vaak een persoonlijke borgstelling.
Een BV oprichten pakt de schijnzelfstandigheidsvraag niet op: de Belastingdienst kijkt naar de feitelijke arbeidsrelatie met de opdrachtgever en trekt zich niets aan van de rechtsvorm die daartussen staat.

In het tweede kwartaal van 2025 kozen 10.611 startende ondernemers voor de BV-vorm, 21% meer dan een jaar eerder, meldt het KVK Trendrapport Q2 2025. Toch verklaart die groei op zichzelf niet waarom je een BV zou oprichten: een flink deel van die stap wordt gezet op basis van kuddegedrag, standaardadvies of de hoop schijnzelfstandigheid te omzeilen. En dat laatste, waarschuwt de KVK, werkt niet.
De echte vraag ligt dieper. Wanneer verdient de rechtsvorm zichzelf terug, welk risico scherm je écht af en wat kost het je aan aftrekposten en administratie als je te vroeg overstapt? Voor wie de winst nog niet doorgroeit, kan een BV juist duurder uitpakken dan de eenmanszaak.
Waar dat kantelpunt precies ligt, hangt af van cijfers die per ondernemer verschillen.
De stijging in BV-oprichtingen en wat erachter zit
Volgens het KVK Trendrapport Q2 2025 kozen 10.611 startende ondernemers in het tweede kwartaal voor een BV, 21% meer dan een jaar eerder. Achter die groei zitten heel verschillende motieven, en niet allemaal even doordacht.
Aan de ene kant zijn er bewuste redenen: een winst die structureel doorgroeit, reële aansprakelijkheidsrisico's, plannen voor investeerders of medeaandeelhouders. Aan de andere kant spelen minder rationele drijfveren mee. Kuddegedrag in de eigen branche, adviseurs die standaard richting een BV sturen, of de hoop schijnzelfstandigheid te ontlopen door via een eigen vennootschap te factureren.
Dat laatste is een misverstand. De KVK waarschuwt daar expliciet voor: de Belastingdienst beoordeelt de arbeidsrelatie tussen opdrachtgever en werkende, niet de rechtsvorm die er tussen hangt. Een BV oprichten lost dat probleem dus niet op.
Bruikbaarder is een motieven-matrix. Per motief, fiscaal, juridisch, strategisch of persoonlijk, hoort een ander ondernemersprofiel. De volgende secties lopen ze langs.
Risicoafscherming: wanneer is beperkte aansprakelijkheid een echt argument?
Het juridische principe is helder: een BV is een aparte rechtspersoon met een eigen vermogen. Gaat de vennootschap failliet of loopt er een claim, dan raakt dat in beginsel niet je privéspaargeld, huis of auto. Bij een eenmanszaak of VOF is die scheiding er niet.
Dit motief weegt zwaar bij een specifiek profiel: ondernemers met forse zakelijke schulden, langlopende huur- of leasecontracten, vastgoed op de balans, personeel in dienst of activiteiten met reëel productaansprakelijkheidsrisico. Denk aan een aannemer met onderaannemers, een importeur van consumentenproducten of een horecazaak met een tienjarig huurcontract.
Voor een eenmansdienstverlener zonder inventaris, voorraad of langlopende verplichtingen is de winst kleiner dan het lijkt. Banken vragen bij een zakelijk krediet vrijwel altijd een persoonlijke borgstelling, verhuurders vaak ook. Daarmee valt een groot deel van de afscherming weg. Bestuurdersaansprakelijkheid blijft bovendien overeind bij wanbeleid, en onbetaalde loonheffing of btw kan de Belastingdienst gewoon op jou als bestuurder verhalen.
Wie het risico serieus wil scheiden van het ondernemingsvermogen, kijkt vaak naar een holdingstructuur: winst en opgebouwd vermogen parkeer je in de holding, de operationele risico's blijven in de werkmaatschappij.
Bij welke winst begint fiscaal voordeel te lonen?
Grofweg tussen de 80.000 en 120.000 euro jaarwinst kantelt het fiscale plaatje richting de BV, aldus rekenvoorbeelden van onder meer Firm24 en Wetaxus. Waar precies je omslagpunt ligt, hangt af van je privéuitgaven of je winst in de zaak laat en welke aftrekposten je in de eenmanszaak nog benut.
De basis: een BV betaalt 19% vennootschapsbelasting over de eerste 200.000 euro winst en 25,8% daarboven, volgens de tarieven van de Belastingdienst. Keer je winst uit als dividend, dan komt daar box 2 overheen: 24,5% tot 67.804 euro en 31% daarboven. Als directeur-grootaandeelhouder moet je jezelf bovendien een gebruikelijk loon uitkeren van minimaal 58.000 euro per jaar, waarover je gewoon loonbelasting in box 1 betaalt. Dat salaris is voor de BV een aftrekbare kostenpost en drukt de belastbare winst.
De eerlijke bijsluiter: onder de 80.000 euro winst pakt een BV meestal duurder uit. In een eenmanszaak profiteer je van de zelfstandigenaftrek (2.470 euro) en de MKB-winstvrijstelling van 12,7% en die verlies je bij de overstap.
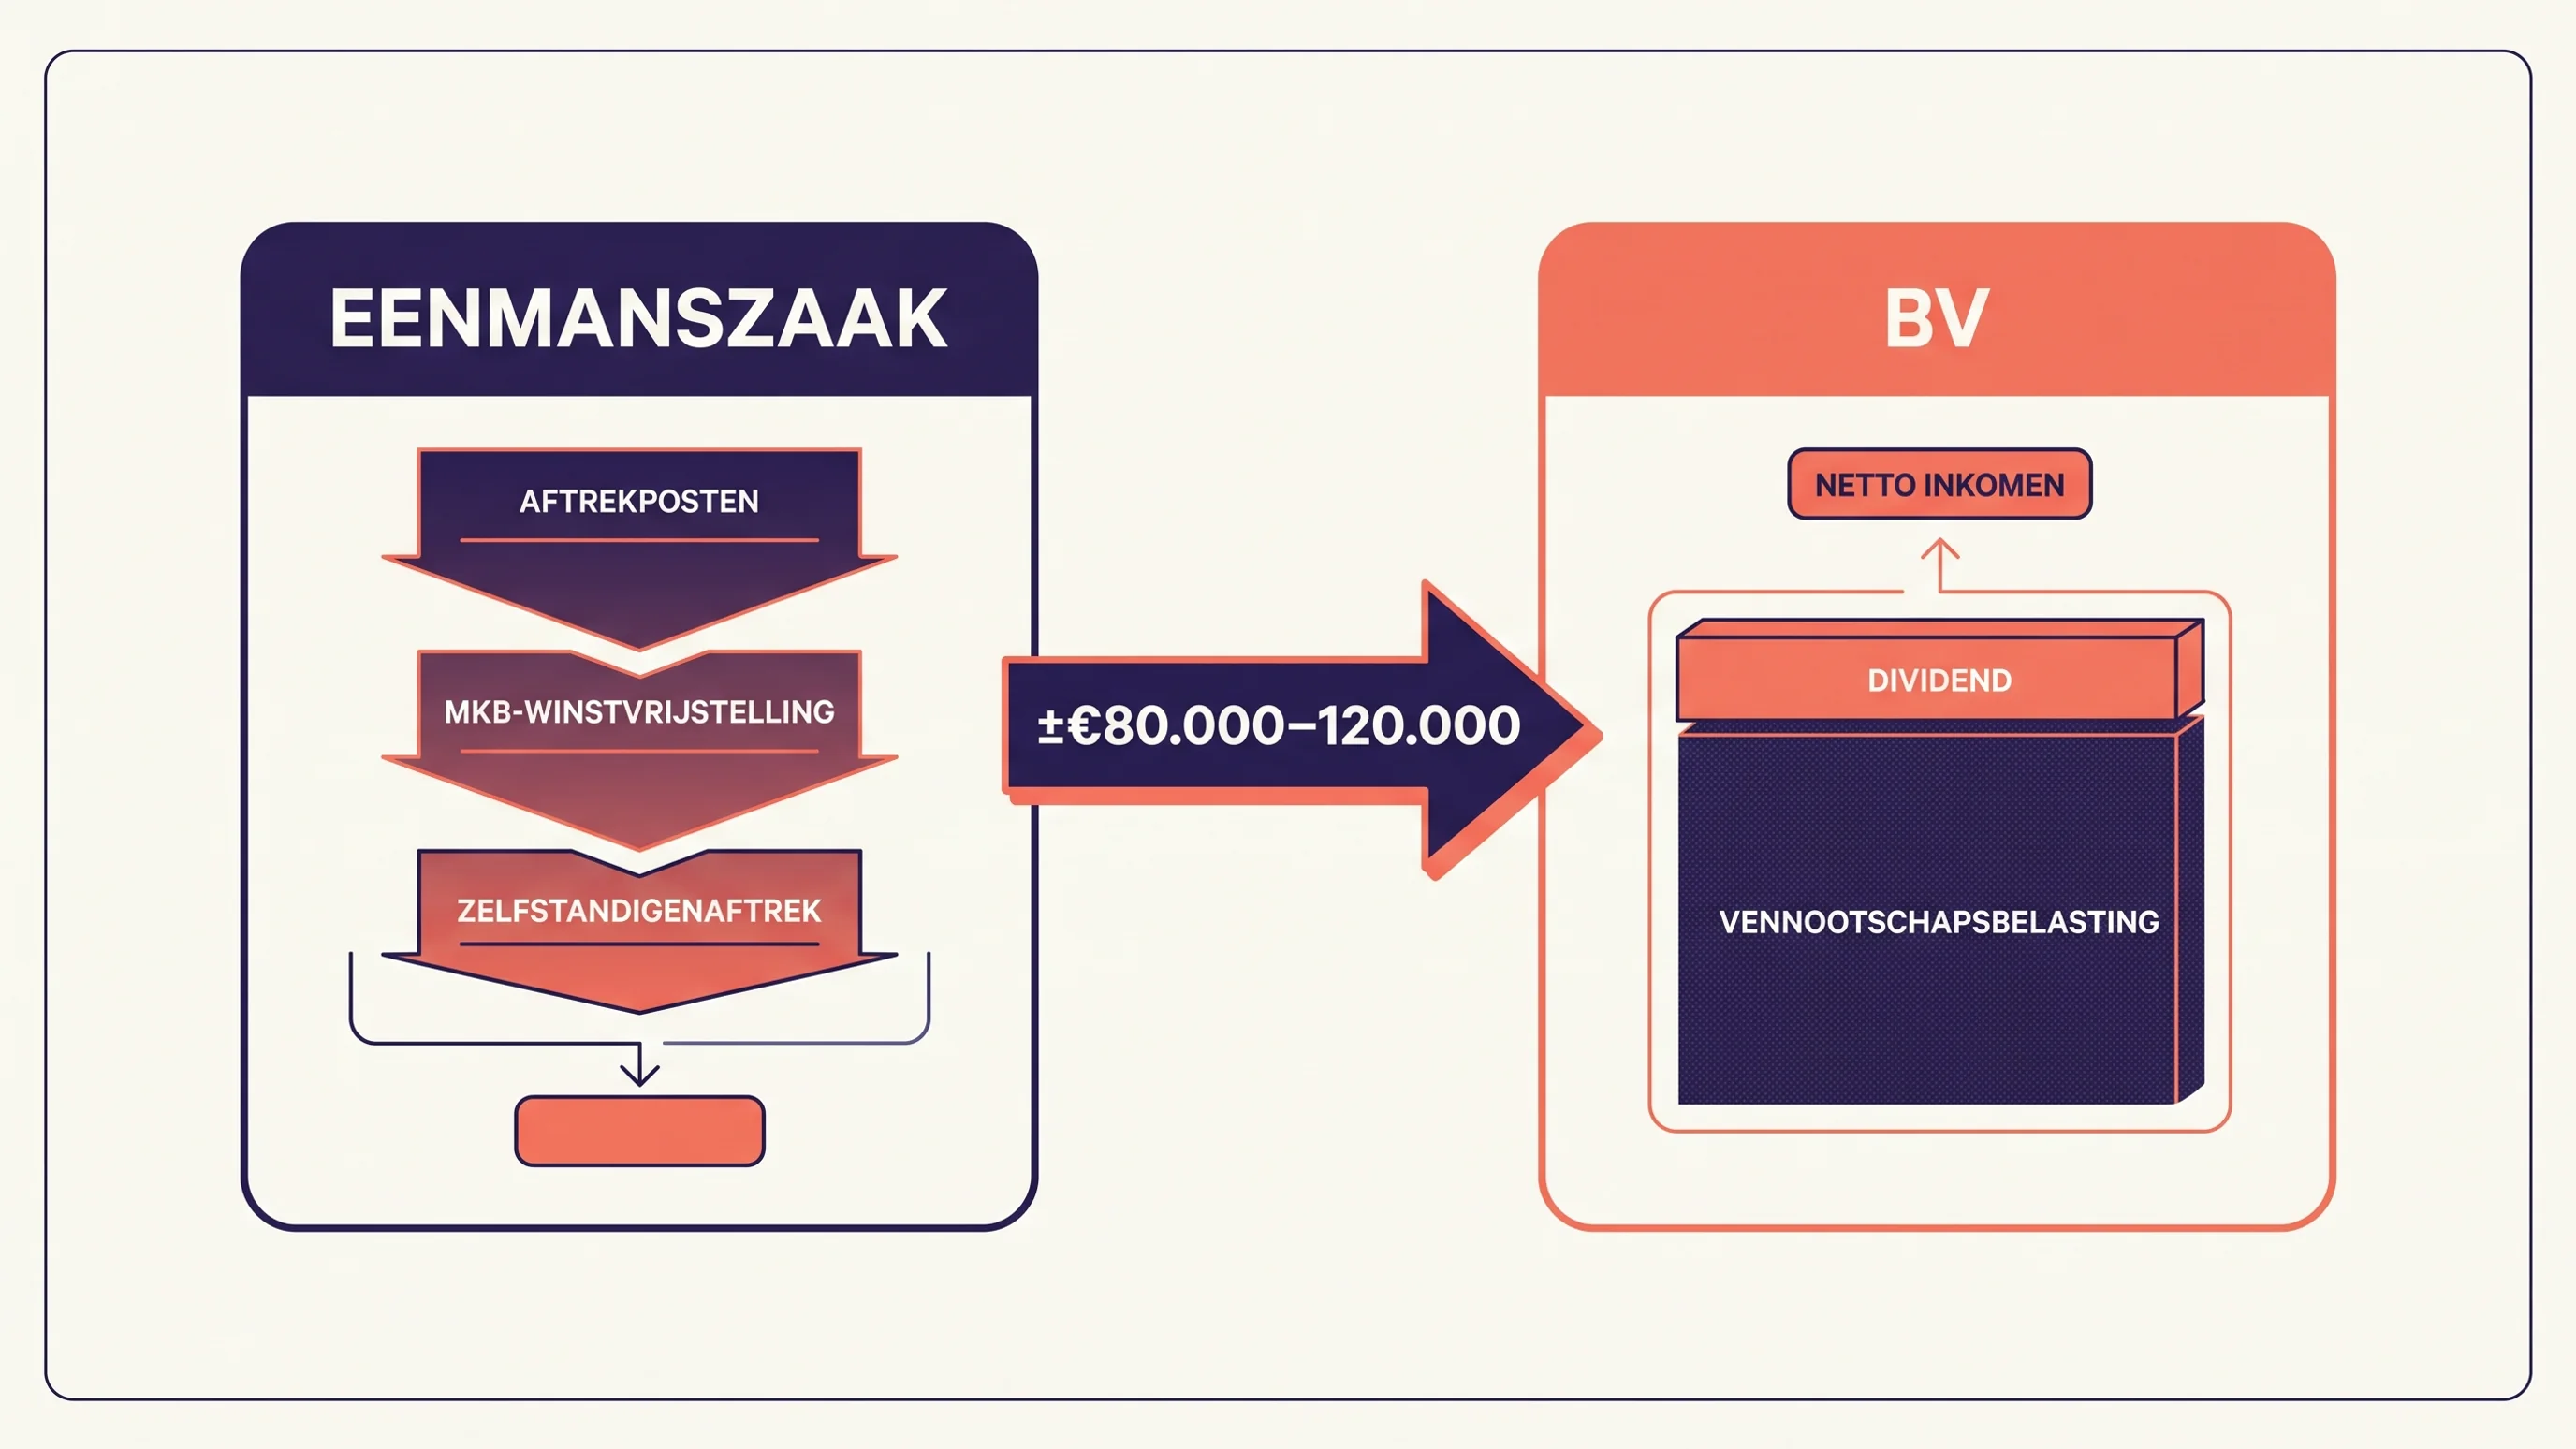
Twee praktijkregels helpen bij het inschatten. Laat je een fors deel van de winst structureel in de zaak zitten om te herinvesteren of te reserveren, dan schuift het omslagpunt naar beneden. Wil je juist alle winst privé consumeren, dan schuift het naar boven en heeft een BV pas bij duidelijk hogere winsten zin. Een doorrekening op je eigen cijfers is de enige manier om het echt te weten.
Pensioen en vermogensopbouw via de BV
Winst die je niet privé nodig hebt, kun je in de BV laten staan. Je betaalt er dan alleen vennootschapsbelasting over en stelt box 2 uit tot het moment dat je daadwerkelijk dividend uitkeert. Dat geeft ruimte om te investeren in de zaak, af te lossen op financieringen of het vermogen te beleggen binnen de vennootschap. Het uitkeermoment kies je zelf: in een jaar met lage overige inkomsten valt een dividenduitkering fiscaal vaak gunstiger uit dan in een topjaar.
Voor pensioen ligt het anders sinds het pensioen in eigen beheer is afgeschaft. Opbouw loopt nu via een externe verzekeraar of bancaire lijfrente, net als bij een eenmanszaak. Wat de BV wél biedt, is timingvrijheid: je bepaalt zelf wanneer je opgebouwd vermogen als dividend naar privé haalt, bijvoorbeeld na je pensioendatum als je box 1-inkomen laag is.
De bijsluiter is simpel. Dit motief werkt alleen als er na gebruikelijk loon en privé-uitgaven structureel geld overblijft. Heb je elk jaar alles nodig om van te leven, dan bestaat het uitstelvoordeel op papier maar niet in je portemonnee.
Samenwerking, aandelen en externe financiering
Een BV is opgeknipt in aandelen en dat maakt eigenaarschap deelbaar. Start je samen met een compagnon, dan leg je de verhoudingen vast in aandelenpakketten en een aandeelhoudersovereenkomst. Wil je later een investeerder binnenhalen of medewerkers laten meedelen via een participatieplan, dan bestaat daar een juridisch kader voor. Bij een VOF loopt zoiets veel stroever, omdat vennoten hoofdelijk aansprakelijk blijven voor elkaars handelen.
Voor externe financiering ligt de lat vergelijkbaar. Investeerders en participatiemaatschappijen doen due diligence en willen aandelen kunnen kopen; een eenmanszaak is juridisch niet overdraagbaar en valt daarmee af. Ook bij een exit maakt de rechtsvorm verschil: aandelen verkoop je, een eenmanszaak beëindig je en de klantrelaties dragen niet vanzelf over.
De bijsluiter: professionele uitstraling is op zichzelf geen goede reden om over te stappen. Opdrachtgevers kiezen op basis van je werk, niet op de letters achter je bedrijfsnaam. Voor freelancers zonder groeiambitie of overnameplannen voegt de aandelenstructuur weinig toe en betaal je vooral de extra kosten.
Wanneer is het moment rijp om over te stappen?
Drie assen bepalen de afweging: winstniveau, risicoprofiel en groeistrategie. Loopt je winst structureel boven de 80.000 euro, heb je personeel of aansprakelijkheidsgevoelig werk, en werk je toe naar mede-eigenaren of een verkoop? Dan schuift de balans richting BV. Ontbreken die elementen, dan blijft de eenmanszaak of VOF vaak de nuchtere keuze.
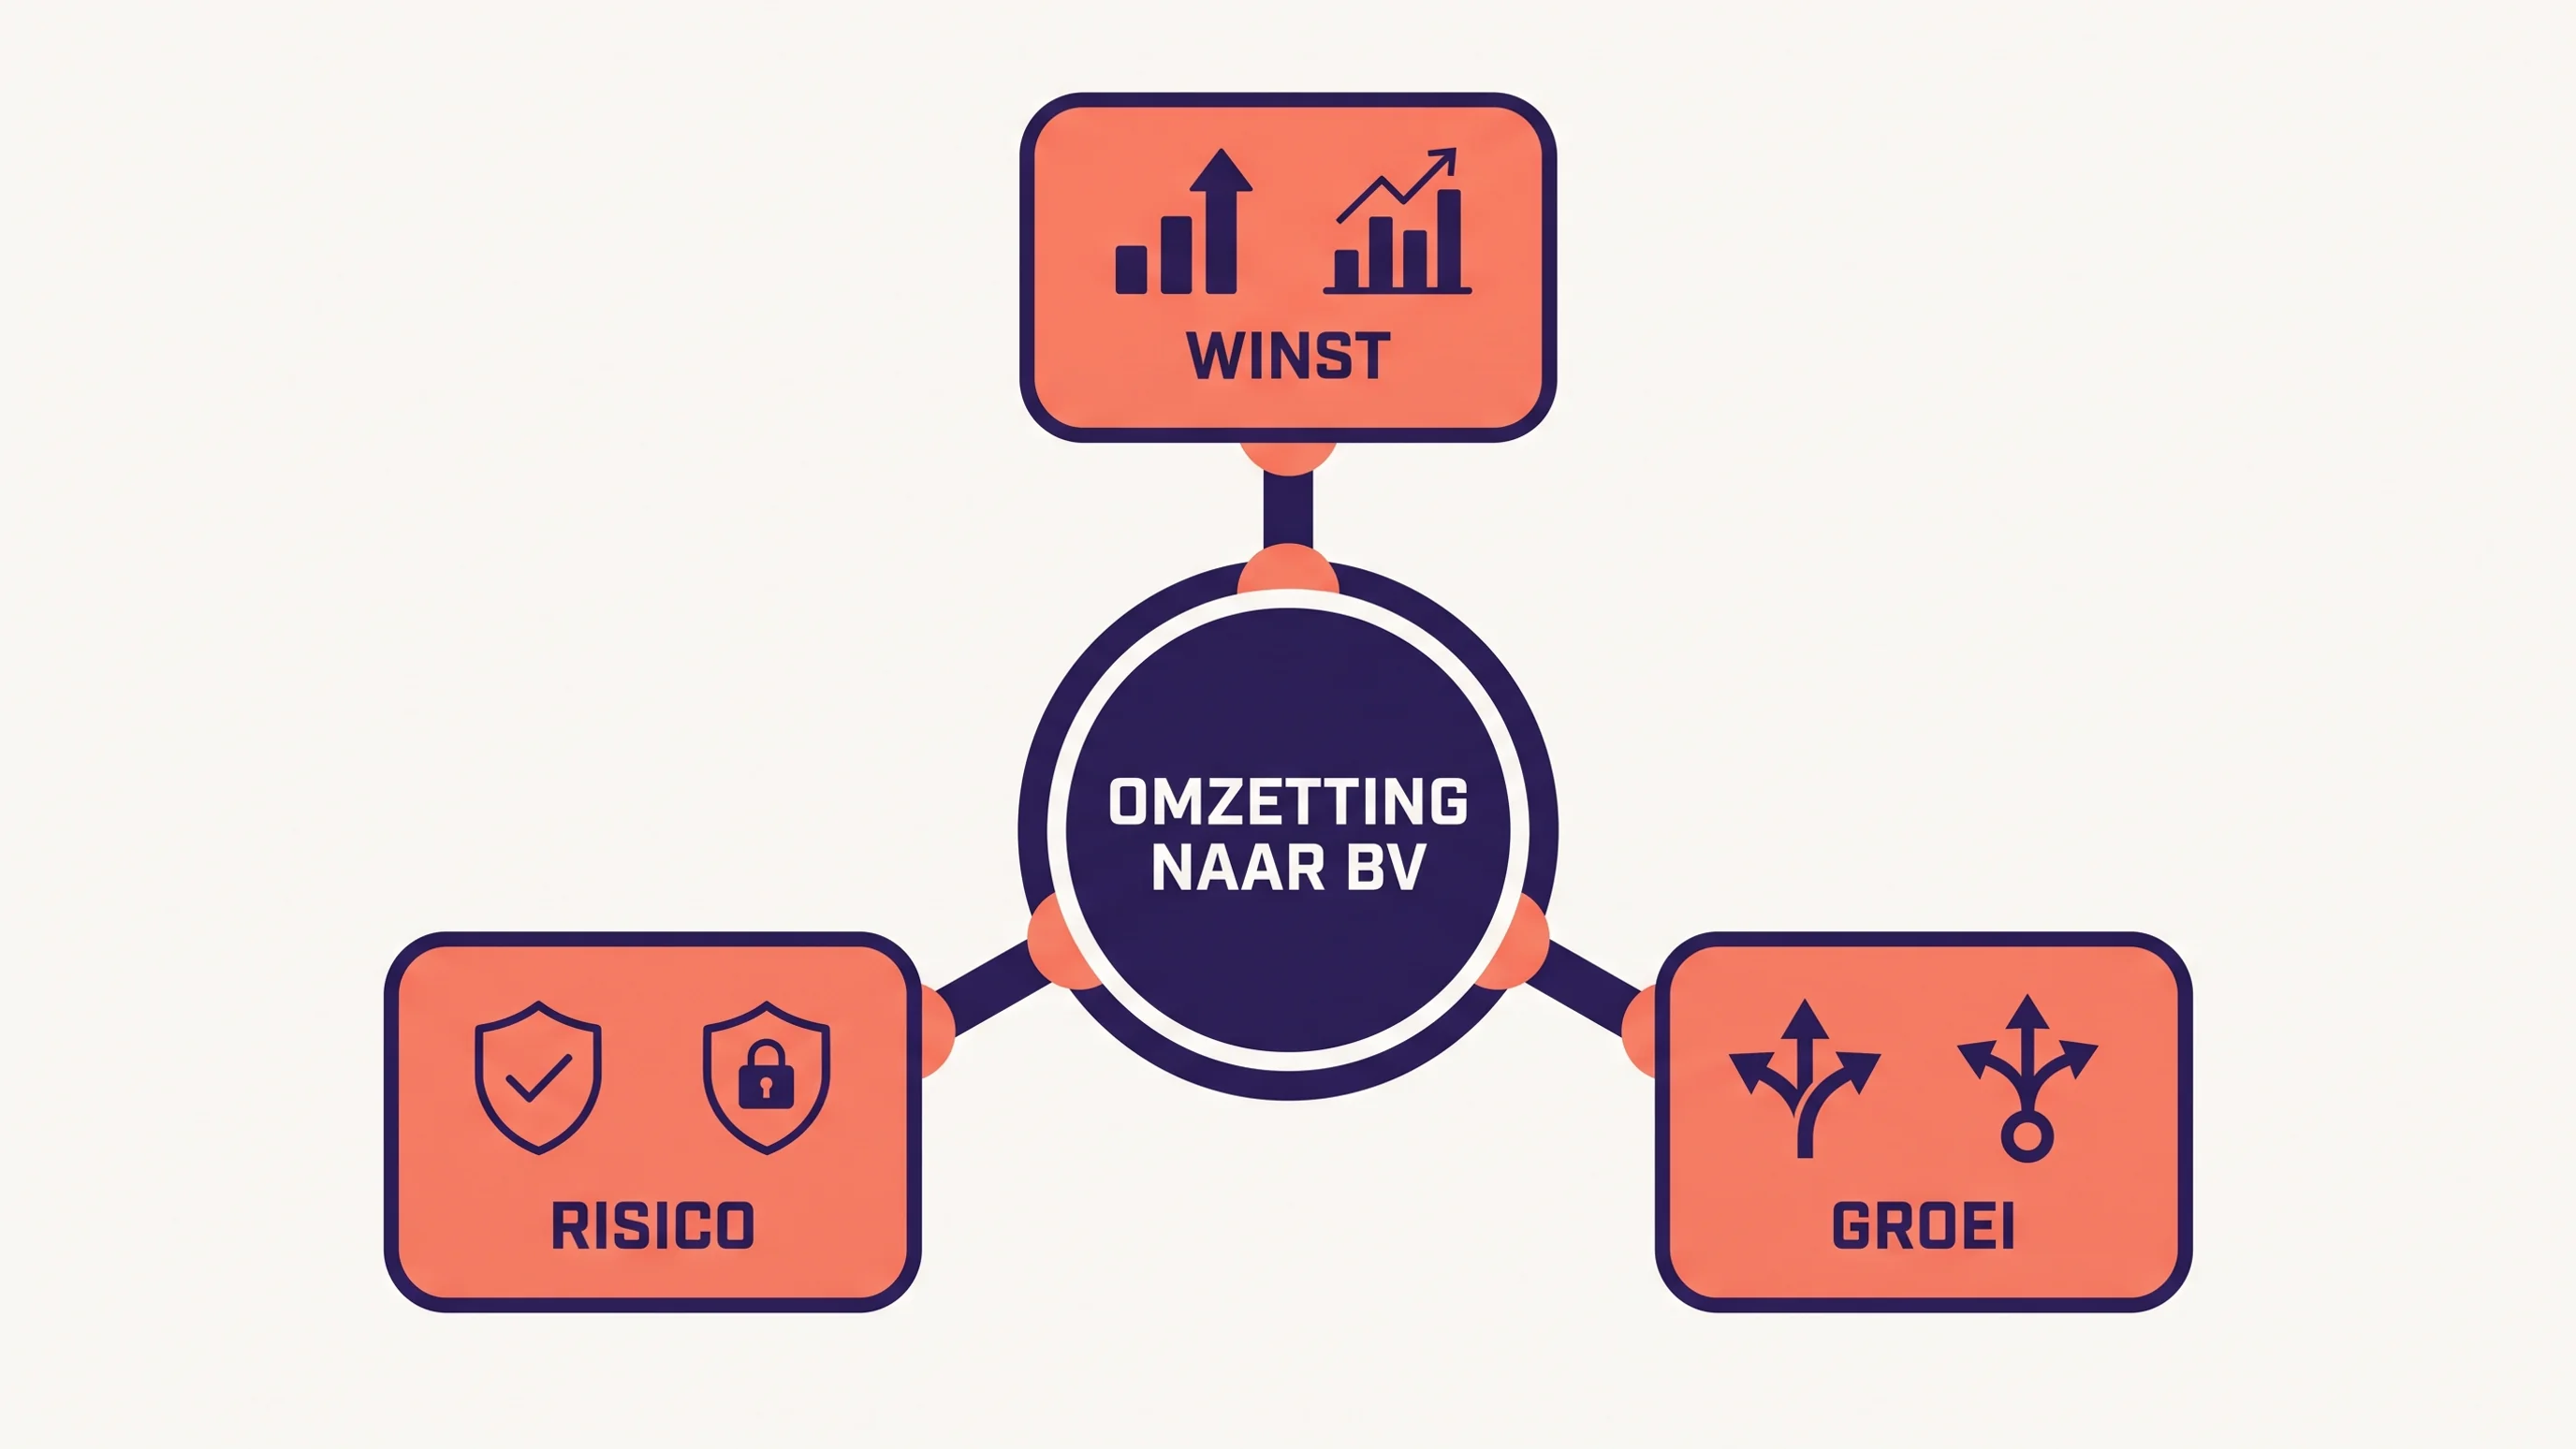
Drie profielen ter illustratie. Een zzp'er met 65.000 euro winst en geen personeel zit onder het omslagpunt en profiteert nog van de mkb-winstvrijstelling; omzetten is dan zonde van de kosten. Een VOF met twee vennoten en 150.000 euro winst die wil professionaliseren, is een sterke kandidaat: aansprakelijkheid wordt beperkt, aandelenverhoudingen liggen vast en het fiscale plaatje werkt mee. Een eenmanszaak met 90.000 euro winst en een bedrijfspand op de balans zit in het grijze gebied. Naast de winst speelt hier de vraag waar het pand thuishoort: in de BV, in een aparte holding of privé.
Reken op 700 tot 1.710 euro notariskosten plus 85,15 euro KVK-inschrijving en jaarlijks hogere administratielasten door de verplichte jaarrekening en salarisadministratie voor de DGA. De afweging staat of valt bij een persoonlijke doorrekening waarin winst, privé-uitgaven en toekomstplannen samenkomen. Een fiscalist maakt die som en adviseert meteen de passende structuur, met of zonder holding erboven.
Conclusie
Een BV oprichten loont zodra winst, risico en groeiambitie samen die kant op wijzen: structureel meer dan grofweg 80.000 euro jaarwinst, reële aansprakelijkheid door personeel of langlopende verplichtingen, of concrete plannen met mede-aandeelhouders of investeerders. Ontbreken die elementen, dan wegen de notaris- en administratielasten en het verlies van zelfstandigenaftrek zwaarder dan het fiscale voordeel. De vraag waarom je een BV zou oprichten laat zich alleen eerlijk beantwoorden met een doorrekening op je eigen cijfers; wie die stap wil zetten, kan zich laten begeleiden bij de inrichting van de bijbehorende financiële administratie en jaarrekening.
Veelgestelde vragen
Waarom zou je een BV oprichten?
Wat is gunstiger, ZZP of BV?
Wanneer overstappen van eenmanszaak naar BV?
Wat zijn de voor- en nadelen van een BV?
Kun je met een BV schijnzelfstandigheid vermijden?
Lees hier het laatste nieuws over fiscale trends en ontwikkelingen