Schijnzelfstandigheid bij ZZP: regels, risico's en handhaving
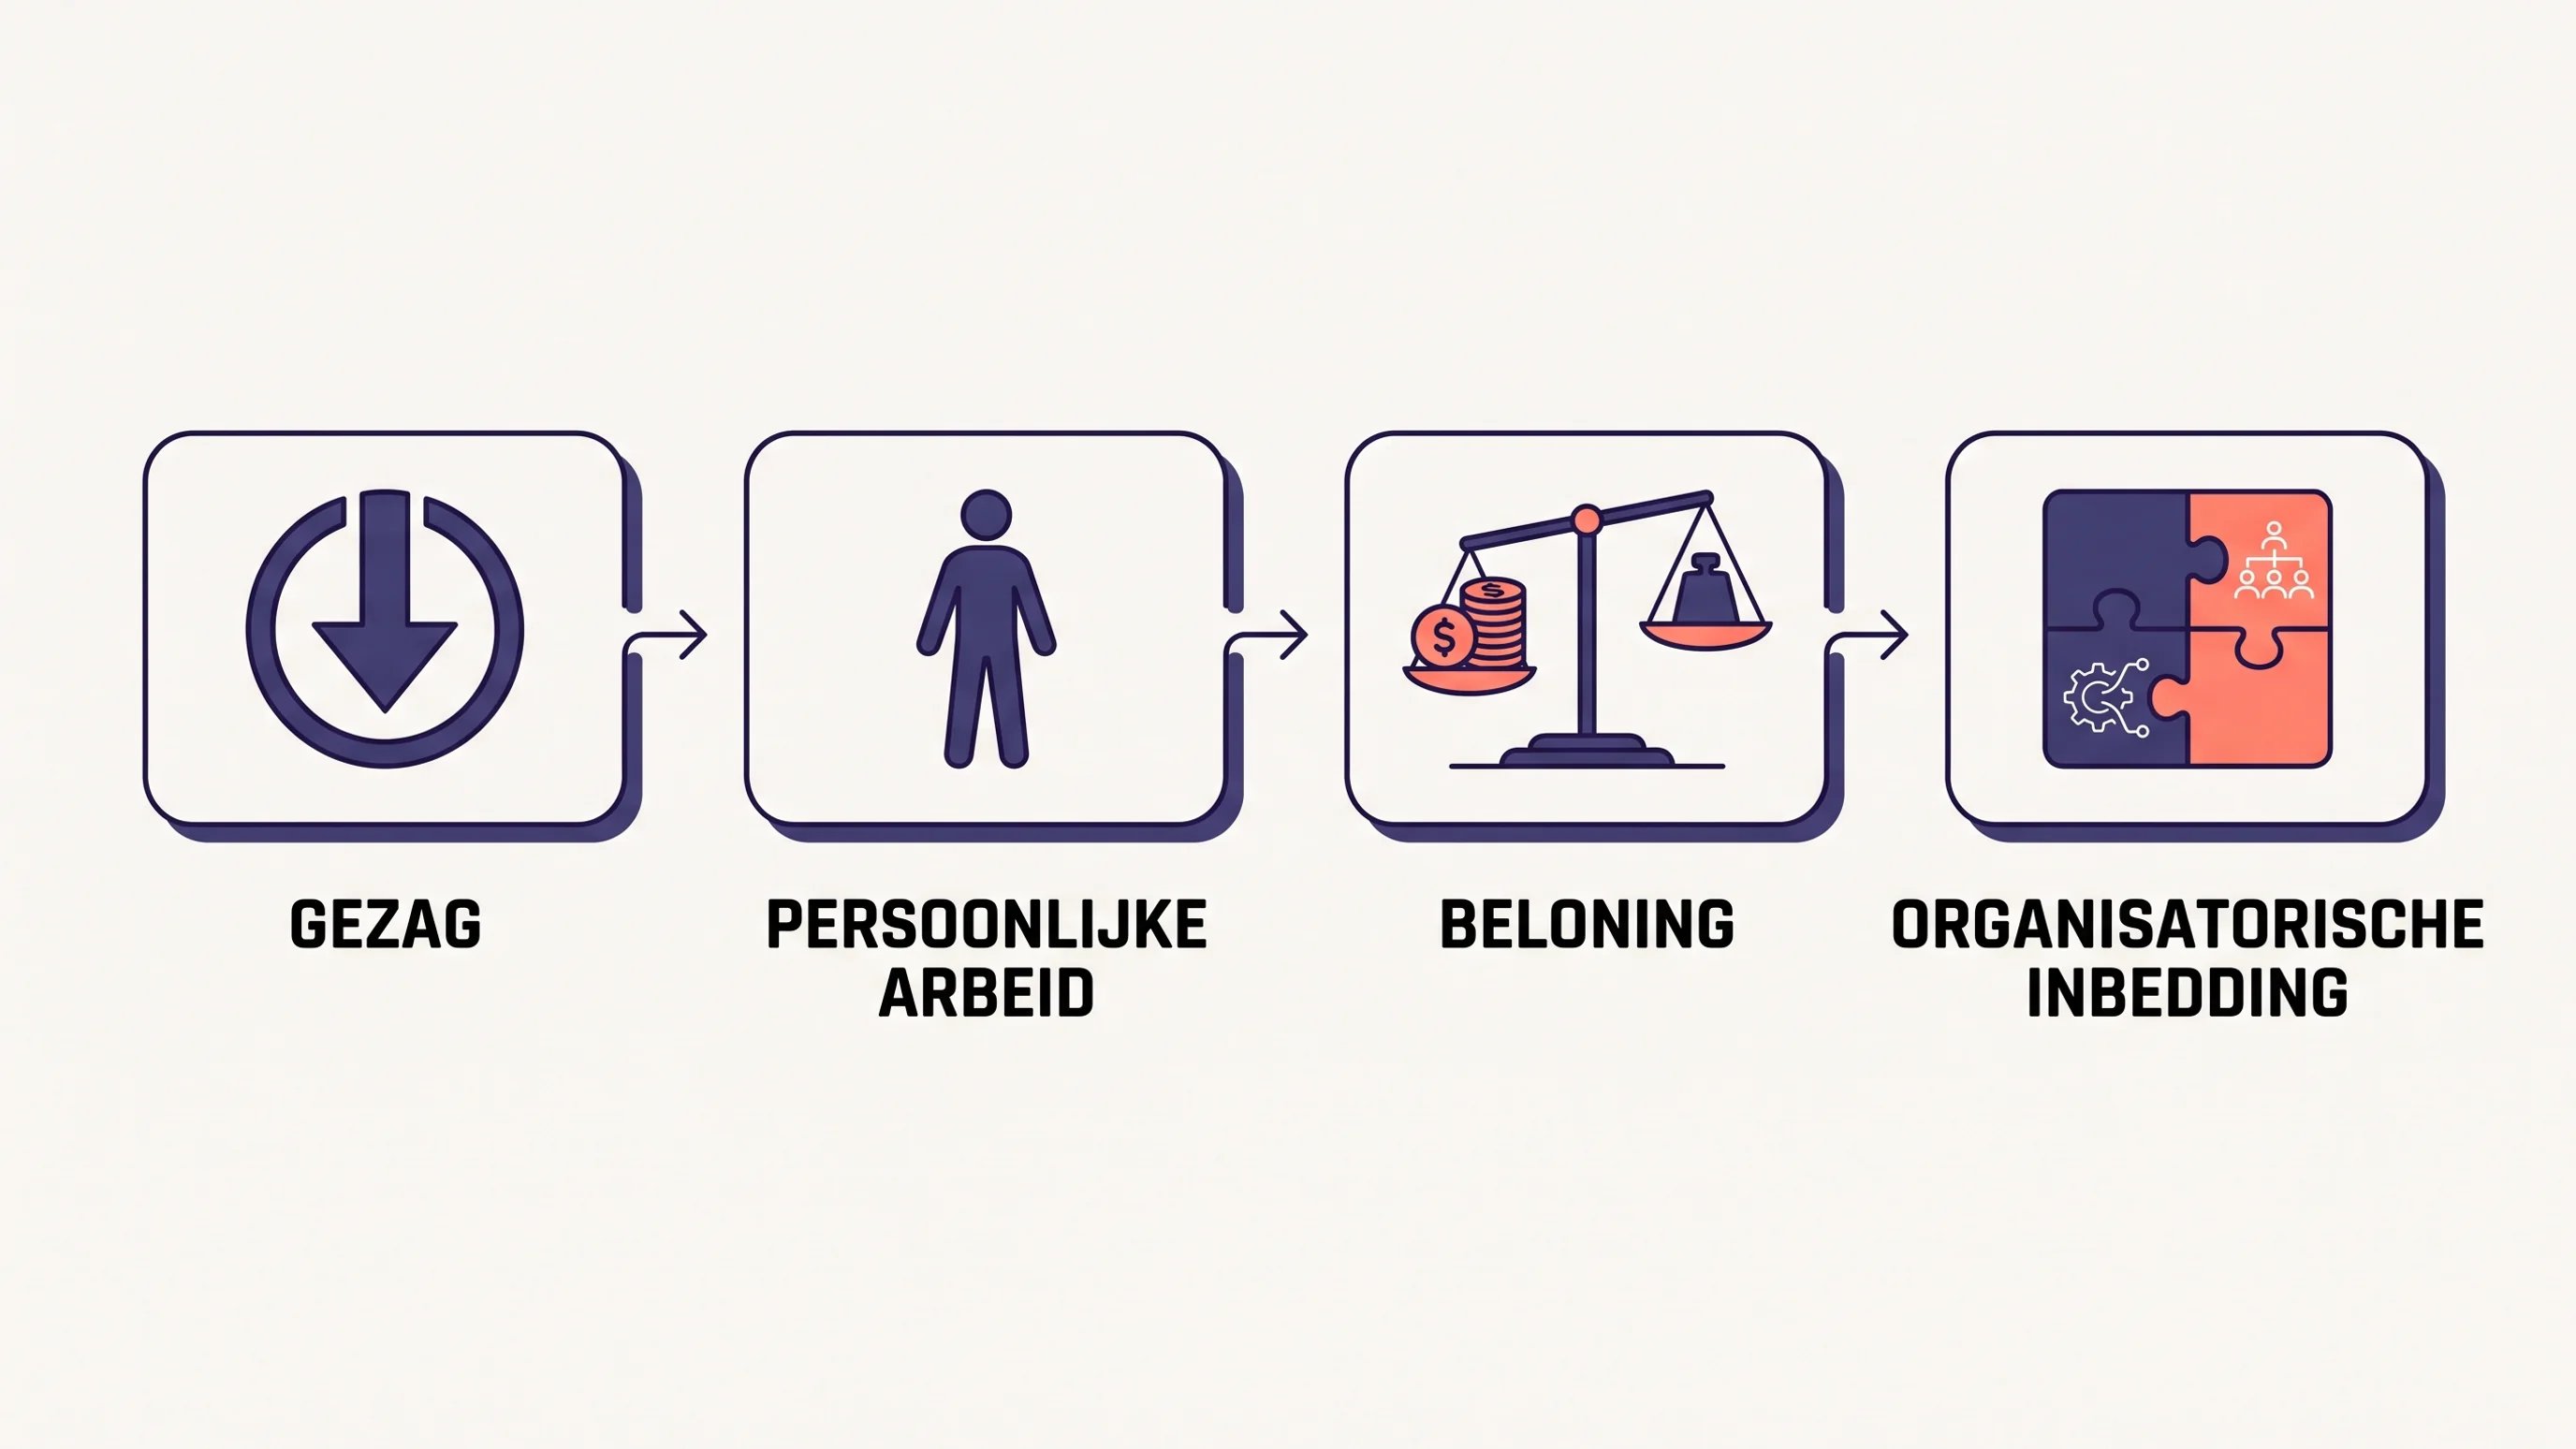
Schijnzelfstandigheid bij zzp'ers ontstaat wanneer een opdracht in de praktijk de kenmerken heeft van een dienstverband, ongeacht wat er op papier staat. Sinds 1 januari 2025 handhaaft de Belastingdienst hier actief op: naheffingen loonheffingen zijn terug, en de terugwerkende kracht groeit elk jaar totdat die in 2030 het wettelijke maximum van vijf jaar bereikt. Of een constructie door de beugel kan, hangt af van vier weegpunten: gezag, persoonlijke arbeid, beloning met bijbehorend ondernemersrisico en inbedding in de organisatie. Hoe langer je wacht met aanpassen, hoe hoger de uiteindelijke rekening.
Inhoud
Belangrijkste inzichten
Volgens CBS-cijfers aangehaald door ZZP Nieuws waren er in het eerste kwartaal van 2025 al zo'n 28.000 zzp'ers minder dan een jaar eerder, wat laat zien dat de veranderde handhaving tastbare gevolgen heeft voor de arbeidsmarkt.
Of een opdracht juridisch een dienstverband is hangt niet af van wat er in het contract staat maar van vier praktische kenmerken: de mate van aansturing, de mogelijkheid tot vervanging, de verdeling van financieel risico en de mate waarin het werk opgaat in de vaste organisatie.
Een goedgekeurde modelovereenkomst biedt geen volledige bescherming omdat de Belastingdienst altijd de dagelijkse werkpraktijk toetst en die boven de papieren afspraken stelt.

Het opheffen van het handhavingsmoratorium klinkt als een juridische technicaliteit, maar rond schijnzelfstandigheid bij zzp-constructies verandert er meer dan alleen het risico op controle. Volgens cijfers van het CBS, aangehaald door ZZP Nieuws, telde het eerste kwartaal van 2025 al zo'n 28.000 zzp'ers minder dan een jaar eerder. Dat verschuift het gesprek: het gaat niet meer om de vraag óf de fiscus langskomt, maar om de vraag hoe jouw opdracht eruitziet als iemand er straks doorheen loopt.
Wat maakt een opdracht juridisch een dienstverband, ook als beide partijen dat nooit zo hebben bedoeld? Waar kijkt een controleur concreet naar, en welke signalen bepalen of jouw situatie in de risicozone valt? Dat begint bij de weging die de fiscus zelf hanteert.
Wanneer is er sprake van schijnzelfstandigheid?
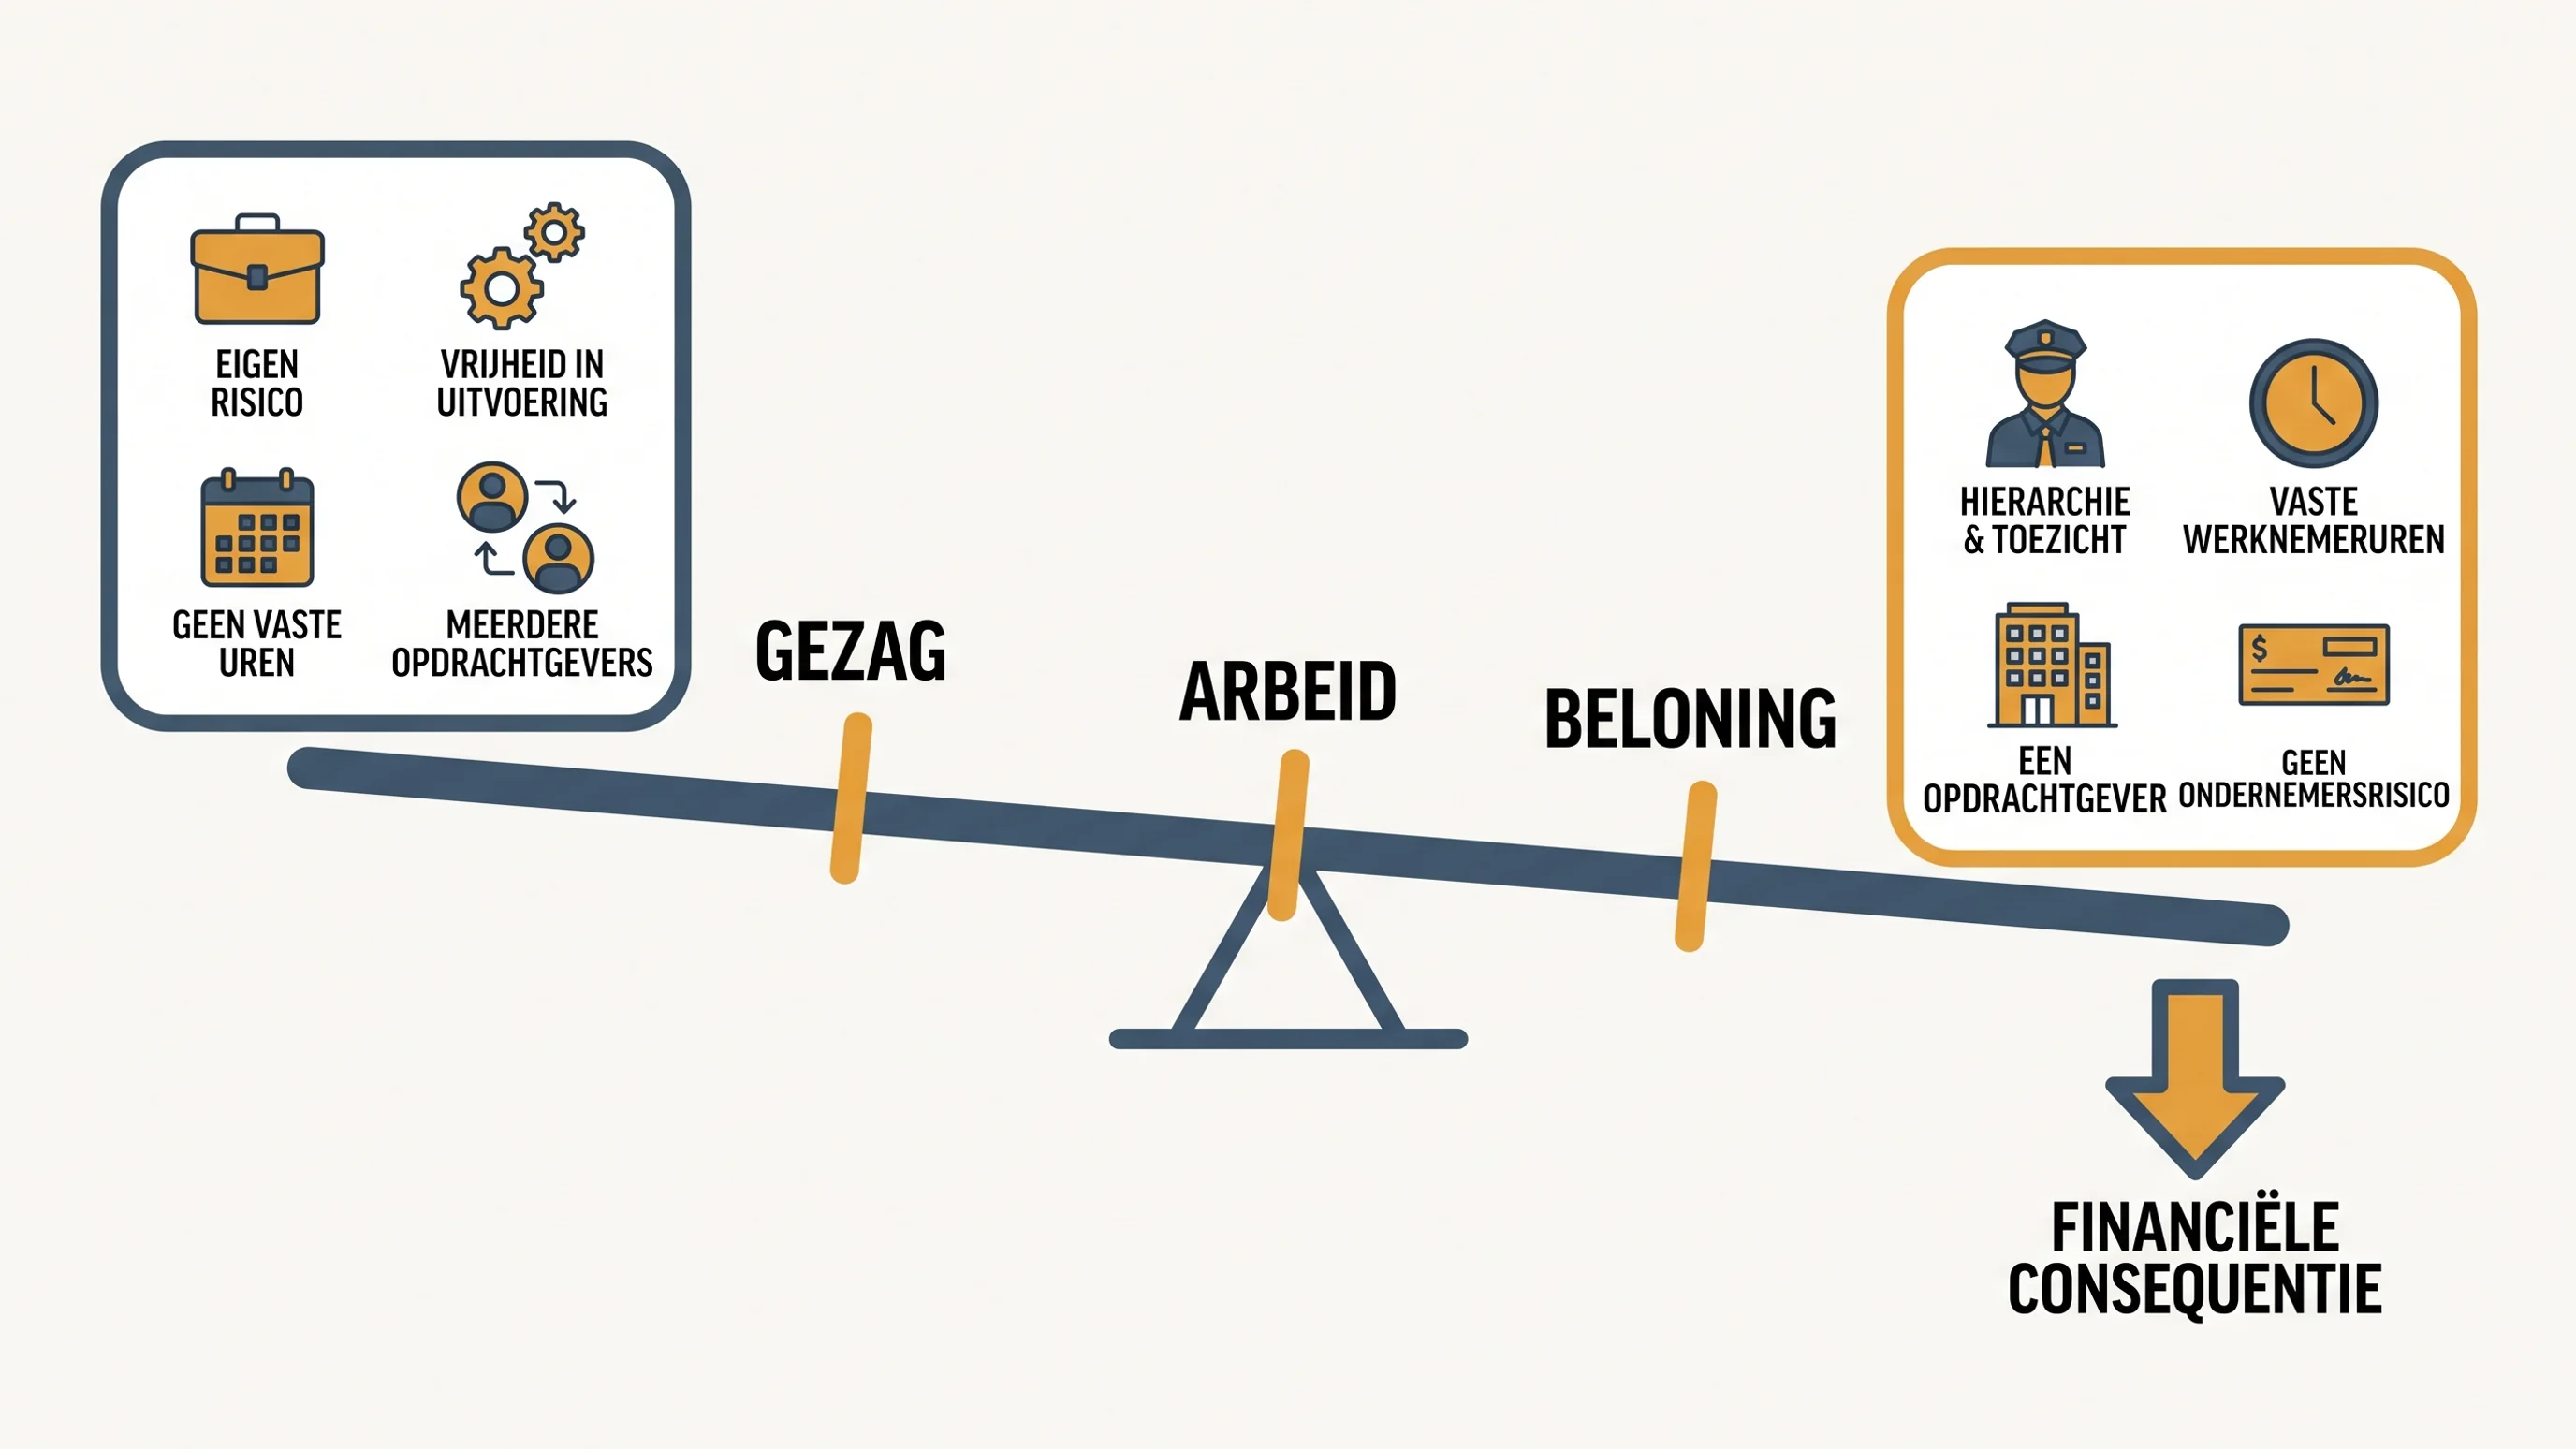
Op 1 januari 2025 verdween het handhavingsmoratorium dat sinds 2016 de scherpe randen van de Wet DBA afhaalde. Vanaf dat moment kan de Belastingdienst weer actief naheffingen loonheffingen opleggen als een opdracht in de praktijk een dienstverband blijkt. De vraag wanneer daar sprake van is, wordt niet beantwoord met één regel of één termijn. Het is een weging van vier elementen die samen bepalen of jullie afspraak juridisch een arbeidsovereenkomst is, ongeacht wat er op papier staat.
De vier vragen die de weging bepalen
De eerste vraag gaat over gezag. Bepaal je zelf hoe je het werk aanpakt, wanneer je begint en waar je zit? Of stuurt de opdrachtgever je aan zoals hij zijn eigen personeel aanstuurt, met werkoverleg, planningen en instructies over de uitvoering? Inhoudelijke afstemming over het resultaat is normaal, maar sturing op de manier waarop je werkt wijst richting loondienst.
De tweede vraag draait om persoonlijke arbeid. Mag je je laten vervangen door een vakgenoot als je een week wegvalt, zonder dat de opdrachtgever daar toestemming voor hoeft te geven? Bij een echte opdracht kan dat vaak wel. Bij een dienstverband niet, want daar zit de werkgever aan jou persoonlijk vast.
De derde vraag gaat over de beloning en het risico dat daarbij hoort. Krijg je een vast bedrag per maand dat lijkt op een salaris, of factureer je op basis van geleverd werk en draag je zelf het risico van leegloop, wanbetaling en fouten? Een uurvergoeding van 38 euro of minder is volgens Ondernemersplein een wettelijk signaal dat je makkelijker een dienstverband kunt claimen bij je opdrachtgever, omdat dat tarief in de praktijk geen ruimte laat voor ondernemersrisico.
De vierde vraag betreft inbedding. Doe je hetzelfde werk als de vaste medewerkers, zit je in dezelfde teams, sta je in het smoelenboek en werk je mee aan de kernactiviteit van de organisatie? Of lever je een afgebakend project of een specialisme dat het bedrijf zelf niet in huis heeft?
Hoe lang mag je bij één opdrachtgever werken?
Hier bestaat hardnekkig het misverstand dat er een harde grens is, bijvoorbeeld zes maanden of een jaar. Die grens staat nergens in de wet. Een langlopende opdracht bij één klant is op zichzelf geen bewijs van schijnzelfstandigheid, en een korte klus is geen vrijbrief. Wat telt is de combinatie van de vier vragen hierboven. Een consultant die drie jaar aan hetzelfde project werkt met eigen aanpak, eigen tarief en het recht op vervanging zit veiliger dan iemand die na twee maanden meedraait in het rooster, meedoet aan de vrijdagmiddagborrel en instructies krijgt van een teamleider. De duur is een indicator, geen criterium.
Waar de Belastingdienst in de praktijk op let
De vier juridische vragen uit de vorige sectie klinken abstract, maar een controleur maakt ze concreet door naar gedrag te kijken. Bij een boekenonderzoek loopt de inspecteur door de administratie, het personeelssysteem en het intranet van de opdrachtgever om te zien of de zzp'er zich in de praktijk gedraagt als externe leverancier of als collega.
Signalen van inbedding in de organisatie
Staat de zzp'er op de interne telefoonlijst tussen de vaste medewerkers? Heeft hij een e-mailadres op het bedrijfsdomein, een pas voor het pand en een eigen bureau met naambordje? Neemt hij deel aan functioneringsgesprekken, teamdagen of het beoordelingssysteem? Werkt hij op vaste dagen op kantoor volgens een rooster dat door de teamleider wordt opgesteld? Elk van deze punten los zegt weinig, maar samen tekenen ze het beeld van iemand die feitelijk in het team hangt.
Ook praktische zaken tellen mee. Wie regelt vervanging bij ziekte, de zzp'er zelf of de opdrachtgever? Meldt hij vakantie aan zoals werknemers dat doen, of laat hij weten wanneer hij niet beschikbaar is voor de opdracht? Gebruikt hij eigen laptop, gereedschap en software of krijgt hij alles van de opdrachtgever aangereikt? Investeringen in eigen materiaal en verzekeringen wijzen op ondernemerschap; volledig meedraaien op de spullen van de klant wijst de andere kant op.
Het tarief van 38 euro als drempel
De uurvergoeding is sinds 2026 een expliciet aandachtspunt. Volgens Ondernemersplein geldt een tarief van 38 euro of minder als wettelijk signaal dat de werkende makkelijker een dienstverband kan afdwingen bij de opdrachtgever. De logica: onder dat bedrag blijft er nauwelijks ruimte voor pensioenopbouw, arbeidsongeschiktheidsverzekering, leegloop tussen opdrachten en investeringen in het eigen bedrijf. Wie voor 30 euro per uur werkt draagt in de praktijk geen ondernemersrisico, ook al staat er 'zzp' op de factuur. De Belastingdienst kijkt bij lage tarieven dus extra kritisch naar de rest van de kenmerken.
Modelovereenkomst is een startpunt, geen vrijwaring
Veel opdrachtgevers denken dat een goedgekeurde modelovereenkomst hen beschermt. Dat klopt maar deels. De fiscus gebruikt het contract als vertrekpunt, maar toetst altijd de feitelijke situatie. Wijkt de dagelijkse praktijk af van wat er op papier staat, dan telt de praktijk. Een contract dat vervanging toestaat helpt niet als de opdrachtgever elke voorgestelde vervanger weigert.
De meest voorkomende bevindingen die tot een correctie leiden zijn: doorlopende opdrachten van jaren bij één klant zonder eigen investeringen, tarieven onder de 38 euro gecombineerd met vaste werkdagen op kantoor, deelname aan werkoverleg en beoordelingen, en het ontbreken van andere opdrachtgevers in de administratie. Zodra drie of vier van deze signalen samenvallen, is een naheffing loonheffingen een reëel scenario.
De handhavingstijdlijn van 2025 tot 2030
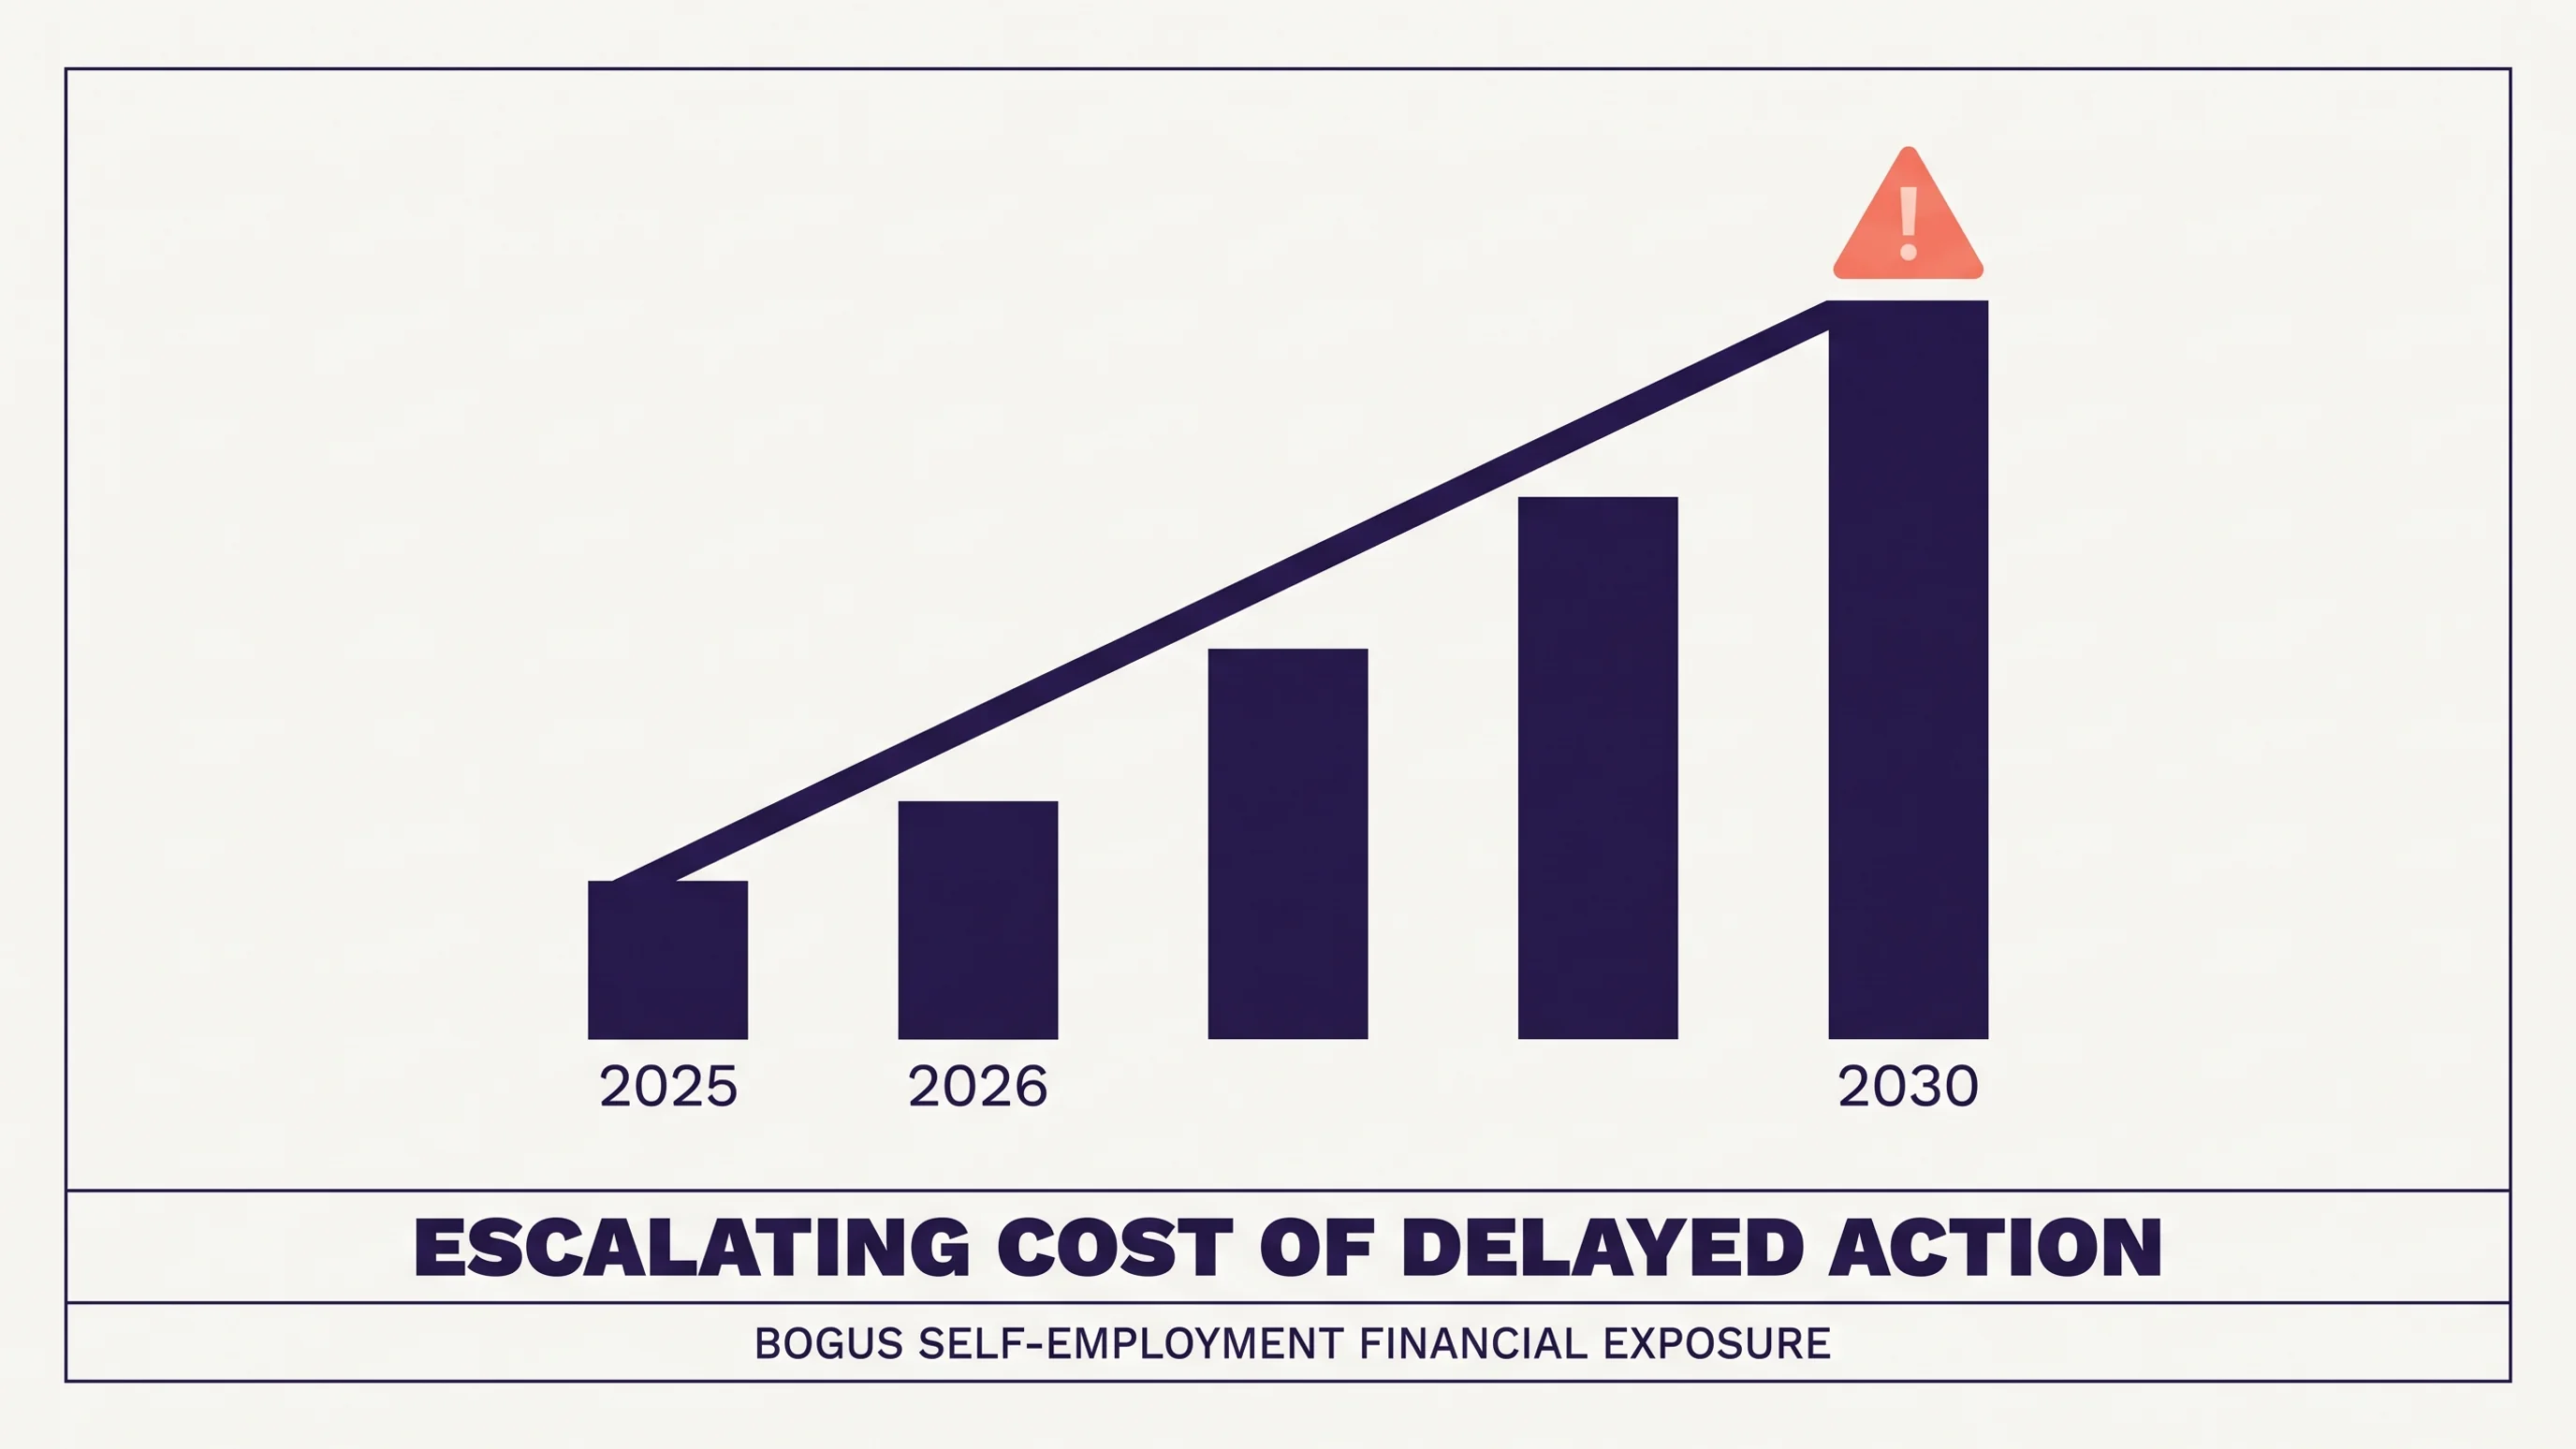
De afschaffing van het moratorium is geen knop die per 1 januari 2025 volledig omgaat. De Belastingdienst heeft gekozen voor een gefaseerde opbouw waarin de terugwerkende kracht en de sancties elk jaar zwaarder worden. Wie nu wacht met zijn constructie aanpassen, kijkt volgend jaar dus tegen een groter bedrag aan dan vandaag.
Wat er per jaar verandert
2025: einde moratorium, naheffingen zijn terug. Vanaf 1 januari 2025 kan de Belastingdienst weer loonheffingen naheffen bij vastgestelde schijnzelfstandigheid. De terugwerkende kracht is beperkt tot 1 januari 2025, dus over 2024 en eerdere jaren volgt geen correctie. Dit jaar geldt bovendien nog een zachte landing: geen verzuim- of vergrijpboetes, tenzij er sprake is van evidente kwade trouw of eerdere waarschuwingen die zijn genegeerd. De boodschap is duidelijk: pas je situatie aan, dan blijft het bij de naheffing zelf.
2026: zachte landing loopt af, boetes komen erbij. Dit is het jaar waarin de druk merkbaar toeneemt. Volgens de Belastingdienst en Ondernemersplein kunnen opdrachtgevers vanaf 1 januari 2026 boetes krijgen bij schijnzelfstandigheid. In de praktijk betekent dat verzuimboetes bij herhaalde overtreding en minder ruimte om achteraf een dossier op te schonen. Waar je in 2025 nog wegkwam met een correctie, hangt er nu een boete tussen de tien en honderd procent van de nageheven belasting aan vast, aldus Freelance.nl. De terugwerkende kracht groeit ondertussen mee: over 2025 én 2026.
2027 tot 2029: opbouw naar volledige handhaving. Elk jaar dat verstrijkt sinds 1 januari 2025 telt mee in de mogelijke naheffing. Wordt een opdracht in 2028 gecorrigeerd, dan kijkt de fiscus terug tot begin 2025: drie volle jaren loonheffingen, premies werknemersverzekeringen en Zvw-bijdrage. Ook de kans op een vergrijpboete stijgt naarmate duidelijker wordt dat een opdrachtgever wist of had moeten weten dat de constructie niet klopte. Voor sectoren die nu al scherp in het vizier liggen (zorg, onderwijs, bouw, ICT) betekent dit dat een lopende twijfelconstructie jaarlijks duurder wordt om te ontwarren.
2030: de volle vijf jaar. Vanaf 2030 kan de Belastingdienst de volledige terugwerkende kracht van vijf jaar benutten en daarbovenop vergrijpboetes tot honderd procent van de nageheven belasting opleggen. Een correctie in 2030 over een opdracht die al vanaf 2025 fout zat, betekent vijf jaar naheffing plus verhoging. Dat is het scenario waarvoor deze hele fasering is ontworpen: een oplopende prikkel om nu in te grijpen in plaats van de kat uit de boom te kijken.
Waarom uitstel elk jaar duurder wordt
Het patroon achter deze tijdlijn is eenvoudig. In 2025 loop je risico op één jaar naheffing zonder boete. In 2026 komen daar boetes bij en één jaar extra terugwerkende kracht. In 2027 zit je op drie jaren, in 2028 op vier, in 2030 op vijf plus vergrijpboetes. De naheffing groeit lineair, de sancties groeien getrapt. Voor een opdracht van bijvoorbeeld 70.000 euro per jaar loopt het verschil tussen ingrijpen in 2025 en pas actie ondernemen in 2028 al snel in de tienduizenden. Elk jaar wachten vergroot dus zowel het bedrag als de kans dat er een boete bovenop komt.
Wat kost een naheffing concreet?
Een naheffing loonheffingen bestaat uit meerdere lagen die stuk voor stuk optellen. Wie alleen naar het percentage loonbelasting kijkt, onderschat het eindbedrag stevig. De rekening loopt op via vier onderdelen die de fiscus in dezelfde beschikking meeneemt.
De vier lagen van de rekening
Loonheffing, meestal gebruteerd. De opdrachtgever moet alsnog loonheffing afdragen over wat er aan de zzp'er is uitbetaald. Omdat die het brutobedrag al op zijn rekening kreeg, gaat de Belastingdienst er standaard van uit dat de heffing niet meer op het nettoloon kan worden ingehouden. Het bedrag wordt dan gebruteerd: er wordt gerekend alsof de betaling het nettoloon was, en de loonheffing komt daar volledig bovenop. Dat maakt het effectieve tarief fors hoger dan de nominale schijf.
Werkgeverspremies. Bovenop de loonheffing komen premies WW, WIA en de werkgeversheffing Zvw. Als de sector onder een verplicht bedrijfstakpensioenfonds valt, kan ook de niet-afgedragen pensioenpremie worden opgeëist door het fonds, los van de fiscus. Bij elkaar praat je over grofweg 20 tot 30 procent extra bovenop het brutoloon.
Belastingrente. Over de periode tussen het moment waarop de heffing had moeten worden afgedragen en de correctie rekent de Belastingdienst rente. Voor loonheffingen ligt dat percentage momenteel rond de 7,5 procent op jaarbasis. Bij een correctie twee jaar na dato tikt dat serieus aan.
Boete. In 2025 gold de zachte landing zonder boetes bij goede trouw. Vanaf 1 januari 2026 kan er een verzuimboete van enkele honderden euro's per aangifte bijkomen, en bij aantoonbare kwade trouw een vergrijpboete die volgens Freelance.nl kan oplopen van 10 tot 100 procent van de naheffing.
Wat het optelt tot in de praktijk
Reken het door voor één zzp'er die twee jaar lang 70.000 euro per jaar factureerde. De grondslag is dan 140.000 euro. Na bruteren, werkgeverspremies en belastingrente over die twee jaar loopt de aanslag voor de opdrachtgever grofweg richting 40.000 tot 60.000 euro, exclusief eventuele boete. Zit er een vergrijpboete van 50 procent bovenop, dan staat de teller boven de 80.000 euro voor die ene opdracht.
Deze bandbreedte is een praktijkinschatting, geen belofte: het exacte bedrag hangt af van het brutoloon-schijftarief, of er een pensioenfonds meepraat en hoeveel jaar er precies wordt nageheven. Voor een opdrachtgever met vijf of tien zzp'ers in vergelijkbare constructies is een correctie snel een existentiële klap.
Verhaal op de zzp'er is juridisch mogelijk, praktisch lastig
De opdrachtgever kan de nageheven loonheffing in beginsel civielrechtelijk verhalen op de zzp'er, omdat het formeel diens belasting was. In de praktijk strandt dat vaak. Er moet een grondslag in het contract staan, de zzp'er heeft het geld meestal al besteed of belastingtechnisch verwerkt, en een procedure kost tijd en geld. Verhaal van premies werknemersverzekeringen en boetes is bovendien wettelijk uitgesloten: die blijven altijd voor rekening van de opdrachtgever.
Gevolgen voor de zzp'er zelf
De discussie over schijnzelfstandigheid gaat vaak over de opdrachtgever, omdat daar de naheffing loonheffingen landt. Maar als de fiscus jouw opdracht herkwalificeert naar een dienstverband, verandert er ook aan jouw kant fiscaal het nodige. Je bent over die periode namelijk geen ondernemer meer voor de inkomstenbelasting, en dat werkt door in vrijwel elke aangifte die je hebt ingediend.
Wat je fiscaal kwijtraakt
Ben je voor een bepaald jaar geen ondernemer, dan vervalt over dat jaar de zelfstandigenaftrek en de mkb-winstvrijstelling. Heb je in de eerste drie jaar startersaftrek benut, dan kan ook die worden teruggevorderd. Het inkomen uit de betrokken opdracht wordt niet langer als winst uit onderneming behandeld, maar als loon. Dat betekent een nieuwe aanslag inkomstenbelasting over die jaren, vaak met belastingrente erbij.
Ook aan de btw-kant loopt het door. Was je opdracht in werkelijkheid een dienstverband, dan had je over die vergoeding geen btw mogen factureren. De afgedragen btw moet worden herzien en de kleineondernemersregeling kan vervallen als je zonder die opdracht onder de omzetgrens was gebleven. In combinatie met een gecorrigeerde ondernemersstatus kan dat leiden tot aanvullende aangiften over meerdere jaren.
Pensioen, administratie en het bredere plaatje
Valt de opdracht onder een verplicht bedrijfstakpensioenfonds, dan kan dat fonds met terugwerkende kracht deelname claimen. Het werkgeversdeel legt het fonds bij de opdrachtgever neer, maar het werknemersdeel kan alsnog op jouw pad komen, afhankelijk van het reglement. Daarnaast is er de administratieve last: aangiften inkomstenbelasting en omzetbelasting opnieuw indienen, correspondentie met de fiscus, mogelijk bezwaar aantekenen en het gesprek met je oude opdrachtgever over verhaal van de gebruteerde loonheffing.
Het cijfer van het CBS, aangehaald door ZZP Nieuws, dat er in het eerste kwartaal van 2025 circa 28.000 zzp'ers minder waren dan een jaar eerder, laat zien dat veel ondernemers deze afweging al maken: doorgaan als zzp'er of alsnog in loondienst. De kern is dat een herkwalificatie geen probleem is dat je bij je opdrachtgever kunt laten liggen. Jij verliest je fiscale ondernemersvoordelen over de betrokken jaren, betaalt inkomstenbelasting bij en zit met een administratief traject dat maanden kan duren. Reden genoeg om je eigen constructie kritisch te bekijken, ook als je opdrachtgever er nog niets over heeft gezegd.
Hoe groot is je risico op dit moment?
Of je nu opdrachtgever bent of zzp'er, het risico op herkwalificatie hangt sterk af van hoe je opdracht er in de praktijk uitziet. Vier profielen laten zien waar je grofweg staat.
Als opdrachtgever
Hoog risico: langdurige inhuur op een vaste positie. Werkt er al een jaar of langer een zzp'er op wat feitelijk een reguliere functie is, met een plek in het team, meewerken aan het rooster en aansturing door een leidinggevende, dan zit je in de risicozone. Dat geldt extra scherp in de zorg, het onderwijs en de ICT: sectoren waar de Belastingdienst heeft aangekondigd gericht te controleren, mede omdat cao's en werknemersverzekeringen er stelselmatig worden ontweken.
Laag risico: projectmatige inhuur met eigen resultaat. Huur je een zzp'er in voor een afgebakende opdracht met een duidelijk eindproduct, een eigen offerte, aansprakelijkheid voor het resultaat en de vrijheid om het werk zelf in te delen, dan lijkt de relatie op wat de wet als ondernemerschap ziet. De opdracht heeft een begin en een eind, de zzp'er levert iets op wat je afneemt en beoordeelt, en niet een aantal uren aanwezigheid.
Als zzp'er
Hoog risico: één of twee vaste opdrachtgevers, laag tarief. Werk je al langere tijd voor dezelfde partij, heb je daarnaast hooguit één andere klant en ligt je uurtarief rond of onder de 38 euro, dan is je positie kwetsbaar. Volgens Ondernemersplein is een tarief van 38 euro of minder een wettelijk signaal dat je makkelijker een dienstverband bij je opdrachtgever kunt afdwingen, en datzelfde signaal ziet de fiscus ook. De combinatie met afhankelijkheid van één inkomstenbron maakt de herkwalificatie bijna een gelopen race.
Laag risico: gespreide klantenkring, eigen middelen, vervangbaar. Heb je vijf of meer opdrachtgevers per jaar, werk je met eigen materiaal of software, factureer je op basis van resultaat en kun je een opdracht zonder toestemming door een ander laten uitvoeren, dan draag je het ondernemersrisico dat de fiscus zoekt. Verlies je één klant, dan raakt dat je omzet maar niet je bestaan.
Zzp via eigen bv lost het niet op
Een veelgehoorde constructie is de zzp'er die via zijn eigen bv factureert, in de veronderstelling dat de dienstbetrekking daarmee buiten beeld is. Dat werkt fiscaal niet. De Belastingdienst kijkt door de bv heen naar de feitelijke werkrelatie tussen de dga en de opdrachtgever. Zijn gezag, persoonlijke arbeid en loon aanwezig zoals bij een dienstverband, dan wordt de opdracht alsnog als arbeidsovereenkomst gezien. De bv-structuur voegt administratieve lasten toe zonder het onderliggende risico weg te nemen.
Wat je vandaag kunt doen
De risicoanalyse hierboven is een momentopname. De volgende stap is bepalen wat je concreet wijzigt, en dat verschilt per rol.
Als opdrachtgever
Begin met een inventarisatie van alle actieve zzp-contracten en scoor ze op de vier criteria uit de eerste sectie: gezag, persoonlijke arbeid, loon en ondernemerschap. Gebruik de webmodule Beoordeling Arbeidsrelatie van de Belastingdienst als startpunt. De uitkomst is geen juridisch oordeel, maar geeft per opdracht een indicatie of je richting dienstbetrekking, buiten dienstbetrekking of "geen oordeel" zit.
Contracten in de risicozone kun je op vier manieren aanpakken. Herschrijven richting resultaatverplichting met een afgebakende opdracht, eindproduct en vervangingsrecht. Het tarief verhogen boven de 38 euro-grens en tegelijk de afhankelijkheid verkleinen. De samenwerking omzetten in een arbeidsovereenkomst, tijdelijk of vast. Of overstappen op detachering of payroll, waarbij een derde partij het werkgeverschap draagt. Elke route heeft een prijskaartje: hogere tarieven, werkgeverslasten of marge voor de tussenpartij. Niets doen is de duurste optie, omdat de naheffing loonheffingen daar bovenop komt.
Als zzp'er
Spreid je opdrachtgevers actief. Vijf klanten per jaar is een veiliger uitgangspunt dan één grote plus een kleine erbij. Investeer in eigen tools, software en zichtbaarheid, zodat je aantoonbaar op eigen naam onderneemt. Weiger contractclausules die naar loondienst rieken: verplichte aanwezigheid op kantoor, geen vervangingsrecht, exclusiviteit of aansturing door een leidinggevende. Herzie je uurtarief kritisch, zeker als je onder of rond de 38 euro zit.
Blijkt je huidige constructie kwetsbaar en wil de opdrachtgever niet mee in aanpassingen, dan zijn er drie eerlijke uitwegen: contract herzien met een modelovereenkomst en een duidelijke resultaatafspraak, een arbeidsovereenkomst aangaan bij die opdrachtgever, of via een payroll- of detacheringsbureau doorwerken. De laatste optie kost marge, maar haalt het herkwalificatierisico weg bij beide partijen.
Wanneer haal je er iemand bij
De webmodule van de Belastingdienst is gratis en een prima vertrekpunt. Voor een enkel contract of een simpele situatie kun je er ver mee komen, net als met een goed geïnformeerde HR- of finance-collega die de vier criteria toepast. Wordt het complexer, bijvoorbeeld bij tientallen contracten, sectoren met een cao-risico of een dga die via zijn bv factureert, dan is een fiscaal adviseur of boekhouder de logische volgende stap. Wij kijken bij Kemner & Partners naar de feitelijke werkrelatie, de contracten en de fiscale positie van beide kanten, en geven aan waar aanpassing loont en waar omzetten verstandiger is.
Samenvatting
- Sinds het handhavingsmoratorium op 1 januari 2025 is verdwenen, kan de fiscus loonheffingen naheffen bij schijnzelfstandigheid, met terugwerkende kracht die elk jaar één jaar langer wordt tot het maximum van vijf jaar in 2030.
- Of een opdracht als dienstverband wordt gezien, hangt af van vier weegpunten samen: gezag, persoonlijke arbeid, beloning met bijbehorend risico en inbedding in de organisatie. Een goedgekeurde modelovereenkomst helpt alleen als de dagelijkse praktijk erbij past.
- Een laag uurtarief is een expliciet signaal voor de fiscus dat er nauwelijks ruimte is voor echt ondernemersrisico, en versterkt bij een controle het beeld van een verkapte dienstbetrekking.
- De rekening bij een correctie bestaat uit gebruteerde loonheffing, werkgeverspremies, belastingrente en vanaf 2026 ook boetes; voor de zzp'er zelf vervallen zelfstandigenaftrek, mkb-winstvrijstelling en soms de kleineondernemersregeling.
- Uitstel is de duurste route: elk jaar wachten voegt een jaar naheffing toe en vergroot de kans op een vergrijpboete, zeker in sectoren als zorg, onderwijs, bouw en ICT die nu al scherper worden gecontroleerd.
- Een bv tussen zzp'er en opdrachtgever schuiven lost het risico niet op, want de Belastingdienst kijkt door die structuur heen naar de feitelijke werkrelatie.
Wie zijn contracten of eigen constructie tegen het licht wil houden, doet er goed aan de inventarisatie niet uit te stellen. Voor een gedegen doorlichting van de werkrelaties, de fiscale positie van beide kanten en de juiste route om aan te passen, kun je terecht bij onze ondersteuning bij de financiële administratie.
Veelgestelde vragen
Wat zijn de 4 criteria voor schijnzelfstandigheid?
Hoe lang mag je als zzp'er bij 1 opdrachtgever werken?
Hoe voorkom je schijnzelfstandigheid als zzp'er?
Wat verandert er per 1 januari 2026 voor zzp'ers?
Wat is het uurtarief waarbij de fiscus extra kritisch kijkt?
Lees hier het laatste nieuws over fiscale trends en ontwikkelingen